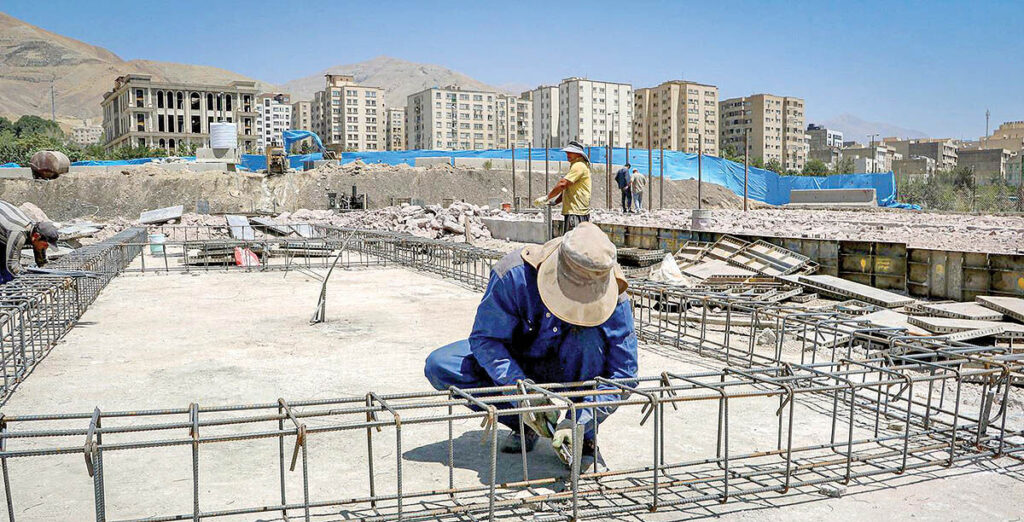
روند سرمایهگذاری در صنعت ساختمان از سال ۱۳۹۷ به بعد، نشانههای روشنی از عقبنشینی را آشکار میکند. متوسط رشد واقعی سرمایهگذاری در بخش مسکن طی سالهای ۱۳۹۷ تا ۱۴۰۴ منفی 1.8درصد بوده است؛ این رقم مربوط به کل فعالیتهای ساختمانی در سطح کشور شامل بخش خصوصی و غیرخصوصی بوده است. در همین دوره زمانی متوسط رشد اقتصادی کشور 0.06درصد ثبت شده است. همچنین بررسی «دنیای اقتصاد» نشان میدهد که سرمایهگذاری واقعی در بازار ساختوسازهای مسکونی تهران توسط بخش خصوصی در سال گذشته، ۱۰درصد کاهش پیدا کرد؛
همچنین متوسط سرمایهگذاری واقعی در بازار ساختوسازهای مسکونی تهران از ابتدای دهه 1400 برابر منفی 11درصد بوده است. البته در سال 1403 رشد این بخش به 26درصد رسید، اما در مجموع صنعت ساختمان در کل کشور با افت ورود سرمایه بهخصوص از سوی سرمایهگذاران بخش خصوصی مواجه شده است. در عین حال حجم واقعی سرمایهگذاری ساختمانی در تهران طی ۱۸سال گذشته (از سال 1385 تا سال 1403) تقریبا ثابت مانده است؛ این در حالی است که در این دو دهه تقاضای مسکن در تهران متاثر از رشد جمعیت و مهاجرت طبیعتا افزایشی بوده است.
بنابراین تمامی دادهها از فرار سرمایه از صنعت ساختمان در کل کشور و بهخصوص شهر تهران حکایت دارد؛ این افت ورود سرمایه به بخش ساختمانسازی چند عامل اصلی دارد که عبارتند از: «افزایش هزینه تولید»، «رکود در معاملات مسکن»، «کاهش بازده سرمایهگذاری واقعی در صنعت ساختمان، آن هم در شرایطی که سرمایهگذاری در بازارهای دارایی بازده بهمراتب بالاتری دارد» و «نامشخصبودن چشمانداز سرمایهگذاری در بلندمدت در این بخش». بخش عمده این موانع، ریشه در شرایط کلان اقتصادی و تحولات سیاسی دارد و از همین رو، ماهیتی ساختاری پیدا کرده است.
با این حال، سیاستگذاری در حوزه مسکن و ساختمان نیز در تشدید خروج سرمایه بیتاثیر نبوده است. اتخاذ رویکردی متناسبتر با شرایط این صنعت میتوانست توان سازگاری و تابآوری سرمایهگذاران ساختمانی را در برابر شوکهای اقتصادی افزایش دهد و از شتاب خروج سرمایه از این بخش بکاهد. شرایط حاکم بر اقتصاد کلان و بازار مسکن بهگونهای است که نمیتوان انتظار داشت دولت با اجرای طرحهای بزرگ، مشکلات این بخش را برطرف کند. در شرایط کنونی، اولویت باید حفظ حیات «صنعت ساختمان» و اتخاذ سیاستهای «واقعبینانه و کمهزینه» باشد؛
نه وعده ساخت تعداد مشخصی واحد مسکونی یا پرداخت تسهیلات گسترده. کاهش نرخ رشد جمعیت و تشکیل خانوار، افت درآمد واقعی و پسانداز خانوارها، کاهش قدرت خرید مسکن و افزایش هزینه تامین مالی، تقاضای مصرفی را تضعیف کرده و گرایش به اجارهنشینی را افزایش داده است. در این شرایط، تقاضا به سمت واحدهای کوچکمتراژ و غیرنوساز سوق پیدا میکند؛ با این حال، محدودیتهای معماری و شهرسازی در ساخت واحدهای کوچکمقیاس، پاسخگویی به همین تقاضای محدود را نیز دشوار کرده است.
تداوم رکود اقتصادی، تورم، افزایش هزینه ساخت و نااطمینانیهای سیاسی، همزمان تقاضای مسکن و سودآوری سرمایهگذاری ساختمانی را تحت فشار قرار میدهد و خطر افت تولید را افزایش میدهد. اگرچه حل ریشهای این مشکلات به اصلاحات کلان اقتصادی نیاز دارد، تسهیل «ساخت واحدهای کوچکمقیاس» و متناسب با «توان مالی خانوارها» میتواند راهکاری کمهزینه برای بهبود نسبی دسترسی به «مسکن» و افزایش «تابآوری صنعت ساختمان» باشد.
همچنین با استفاده از توان سازندگان بزرگ با محوریت توسعهگران ساختمانی برای ساخت واحدهای اجارهای و با ترویج اجارهداری حرفهای بهجای تمرکز دولت بر اجرای پروژههای مسکن حمایتی ملکی، میتوان همزمان چالش تامین مسکن اقشار کمدرآمد را مرتفع کرده و با رونق نسبی در بخش مسکن، چالش رکود در صنعت ساختوساز را برطرف کرد. در عین حال با توجه به اشباع تهران از جذب سرمایههای ساختمانی، سوق سرمایهگذاران به شهرهای حاشیهای که تقاضای بالاتری برای مسکن در آنها وجود دارد، آن هم از نوع مسکن با مساحت کمتر نیز میتواند به رونقبخشی در بخش ساختوساز کمک کند.
افزایش هزینه ساخت به سود یا زیان سازنده؟ افزایش هزینههای ساخت، یکی از موانع جدی سرمایهگذاری در صنعت ساختمان است. متوسط نرخ تورم ساخت مسکن در سالهای اخیر به بیش از دو برابر سطح آن در دهه ۸۰ رسیده است. این افزایش، هزینه ورود به پروژههای جدید را بالا برده و در شرایطی که چشمانداز فروش واحدهای ساختهشده نیز با ابهام مواجه است، ریسک فعالیت سازندگان را افزایش داده است. در سوی دیگر بازار، کاهش قدرت خرید خانوارها امکان جذب واحدهای مسکونی از طریق تقاضای مصرفی را محدود کرده است.
طی دهه ۱۴۰۰، افزایش قیمت مسکن همزمان با افت توان مالی خانوارها، به کاهش شدید معاملات خرید آپارتمان انجامید. به این ترتیب، سازندگان از یک طرف با رشد هزینههای تولید مواجه شدند و از طرف دیگر، بخش مهمی از مشتریان بالقوه خود را از دست دادند. برآیندی از این دو عامل به سودآوری ساختوساز ضربه زد و عاملی در جهت کاهش تمایل به سرمایهگذاری در صنعت ساختمان شد. بازار معاملات مسکن در این شرایط نتوانست نقش حمایتی لازم را برای تداوم سرمایهگذاری ساختمانی ایفا کند. فروش واحدهای ساختهشده و بازگشت منابع مالی، یکی از پیششرطهای آغاز پروژههای جدید است.
هنگامی که معاملات در رکود قرار میگیرد، چرخه بازگشت سرمایه کند میشود و توان سازندگان برای تامین مالی پروژههای بعدی کاهش مییابد. از این منظر، رکود خرید مسکن فقط به کاهش تعداد معاملات محدود نیست؛ بلکه به یکی از عوامل تضعیف عرضه آینده نیز تبدیل میشود. در چنین شرایطی، حتی افزایش اسمی قیمت مسکن نیز لزوما به معنای بهبود وضعیت اقتصادی سازندگان نیست؛ زیرا رشد هزینههای ساخت و سایر مخارج تولید میتواند بخش بزرگی از افزایش درآمد فروش را خنثی کند.
باخت بازده ساختمانسازی به سایر بازارها یکی از عوامل موثر در تضعیف سرمایهگذاری ساختمانی، کاهش بازده این فعالیت اقتصادی نسبت به سرمایهگذاری در سایر بازارهاست. در سالهای دهه ۱۴۰۰، متوسط بازدهی ساختوساز بهعنوان یک فعالیت مولد اقتصادی حدود ۲۱درصد بوده است؛ درحالیکه بازدهی خرید سهام و ملک به ۳۵ رصد، دلار به ۴۰درصد و سرمایهگذاری در سکه به ۸۰درصد رسیده است. فاصله بازدهی ساختوساز با بازارهای رقیب، انگیزه تخصیص منابع به تولید مسکن را کاهش داده و سرمایهگذاری در داراییهای دیگر را جذابتر کرده است.
کاهش ورود سرمایه بخش خصوصی به ساختمان را میتوان نشانهای از تغییر جایگاه این صنعت در میان گزینههای سرمایهگذاری دانست. ساختوساز در دهه ۸۰ و نیمه نخست دهه ۹۰ از ظرفیت مناسبی برای جذب منابع مالی برخوردار بود، اما در سالهای اخیر به فعالیتی کمجاذبهتر برای سرمایهگذاران تبدیل شده است. کاهش سودآوری واقعی، نبود چشمانداز روشن از آینده و افزایش نااطمینانیها، از مهمترین عواملی هستند که این تغییر مسیر را توضیح میدهند. ماهیت بلندمدت سرمایهگذاری در ساختمان، اهمیت ثبات اقتصادی و سیاسی را دوچندان میکند.
سرمایهگذار ساختمانی برای آغاز و تکمیل یک پروژه، باید بتواند هزینهها، شرایط فروش و چشمانداز بازگشت سرمایه را تا حدی پیشبینی کند. افزایش نااطمینانی در این متغیرها، تصمیمگیری برای ورود به پروژههای جدید را دشوار میکند و احتمال تعویق یا توقف سرمایهگذاری را افزایش میدهد. پیامدهای فراتر از بازار مسکن رکود ساختوساز را نمیتوان صرفا مسالهای درونبخشی دانست. صنعت ساختمان با مجموعهای از فعالیتهای اقتصادی در حلقههای پیشین و پسین زنجیره تولید ارتباط دارد و کاهش سرمایهگذاری در آن، میتواند بر عملکرد صنایع وابسته نیز اثر بگذارد.
از سوی دیگر، تداوم این روند ظرفیت تولید مسکن در سالهای آینده را محدود میکند؛ موضوعی که در شرایط افزایش تعداد خانوارها و تداوم نیاز به مسکن، اهمیت بیشتری پیدا میکند. برای تحلیل ریشههای این رکود میتوان دو مسیر را دنبال کرد. مسیر نخست، بررسی شرایط اقتصاد کلان و چالشهای مرتبط با نبود مازاد در حساب جاری کشور است. مسیر دوم، به تحولات عرضه و تقاضا در بازار مسکن و تاثیر رکود تقاضای مصرفی و سرمایهای بر فعالیت سازندگان مربوط میشود.
این دو مسیر نشان میدهند که کاهش سرمایهگذاری ساختمانی، هم از محدودیتهای کلان اقتصادی اثر میپذیرد و هم از شرایط خاص بازار مسکن. در مجموع، تداوم رشد منفی سرمایهگذاری واقعی در صنعت ساختمان، از تضعیف توان این بخش برای جذب سرمایه و توسعه ظرفیت تولید حکایت دارد. درحالیکه افزایش نیاز به مسکن، سرمایهگذاری مستمر در ساختوساز را ضروری میکند، تورم تولید، افت قدرت خرید خانوارها، رکود معاملات و نااطمینانی اقتصادی، انگیزه ورود سرمایههای جدید را کاهش دادهاند.
تداوم این وضعیت، علاوه بر تعمیق رکود در بازار مسکن، میتواند اشتغال و رشد اقتصادی کشور را نیز تحت تاثیر قرار دهد.
منبع: دنیای اقتصاد