در ادبیات اقتصادی و تجربه نظامهای مالی مختلف، روند مبادلات چکی و بهویژه نرخ چکهای برگشتی، یکی از شاخصهای همزمان و حساس برای سنجش سلامت جریان نقدینگی و سطح اعتماد در فضای کسبوکار به شمار میرود. در اقتصادهایی که ابزارهای پرداخت الکترونیکی جایگزین پول نقد و چک در معاملات خرد شدهاند، چک همچنان کارکرد اعتباری و تجاری خود را در معاملات کلان و زنجیره تامین حفظ کرده است. بررسیها در کشورهای مختلف نشان میدهد که میان رشد اقتصادی و حجم چکهای برگشتی رابطهای معکوس وجود دارد. در دورههای رونق، جریان درآمدی بنگاهها پایدار است و تعهدات در سررسید تسویه میشود؛
اما با ورود اقتصاد به فاز رکود، محدودیت در دسترسی به تسهیلات بانکی یا بروز شوکهای ناگهانی، چکهای مدتدار عملا به جایگزینی برای تامین مالی غیررسمی تبدیل میشوند. در چنین شرایطی، افزایش نرخ چکهای برگشتی نه لزوما نشانه افت اخلاق تجاری، بلکه سیگنالی مستقیم از تنگنای نقدینگی، افت اعتماد فعالان اقتصادی و اختلال در چرخه تسویه بدهیها میان بنگاههاست. از سوی دیگر، رشد مداوم ارزش اسمی چکها در مقایسه با تعداد آنها، معمولا بازتابی از فشارهای تورمی و افزایش سطح عمومی قیمتها در معاملات تجاری است.
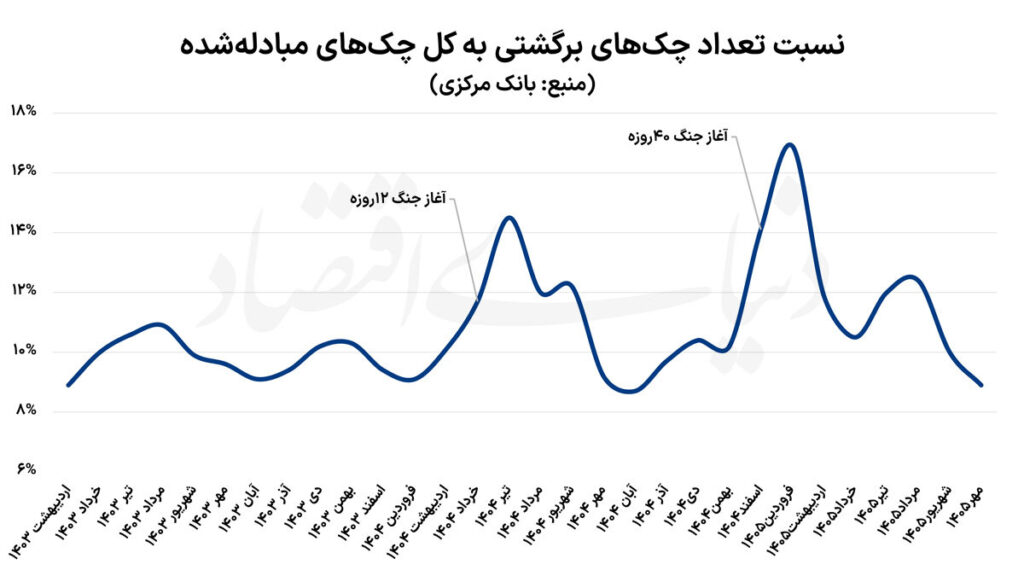
تازهترین آمارهای بانک مرکزی از وضعیت چکهای مبادلهشده در مهرماه ۱۴۰۵ حاکی از بهبود وضعیت مبادلات چک و بازگشت شاخصهای نکول به سطوح پیش از جنگ است. پس از دو شوک نظامی در سال گذشته و ابتدای سال جاری که با افزایش نسبت چکهای برگشتی همراه شد، دادههای ماهانه نشان میدهد بازار چک بهتدریج از آثار این شوکها فاصله گرفته است. در مهرماه، نسبت تعدادی چکهای برگشتی به کل چکهای مبادلهشده به 8.9 درصد کاهش یافت؛ رقمی که از کمترین سطوح ثبتشده در ماههای اخیر حکایت دارد. نسبت ارزشی چکهای برگشتی نیز به ۱۲ درصد رسید.
بازگشت از شوکهای جنگی دادههای آماری بانک مرکزی در بازه یکساله منتهی به مهرماه ۱۴۰۵ نشان میدهد بازار چک ایران در برابر شوکهای غیرمنتظره و امنیتی آسیبپذیر است. در این دوره، دو جهش محسوس در نسبت چکهای برگشتی به ثبت رسیده که هر دو با وقوع درگیریهای نظامی همزمان بودهاند. با این حال، روند ماههای اخیر از تخلیه تدریجی آثار این شوکها و بازگشت بازار به وضعیت باثباتتر حکایت دارد. شوک نخست با آغاز جنگ ۱۲ روزه در ۲۳ خرداد ۱۴۰۴ رقم خورد.
پیش از این تاریخ، بازار چک در وضعیتی نسبتا متعادل قرار داشت، اما بلافاصله با توقف موقت فعالیتهای تجاری، اختلال در زنجیره توزیع و ترجیح فعالان بازار به حفظ نقدینگی، موجی از نکول تعهدات شکل گرفت. نتیجه این وضعیت در آمار تیرماه ۱۴۰۴ خود را نشان داد؛ جایی که نسبت ارزش چکهای برگشتی به کل مبادلات با جهشی ناگهانی از مرز ۲۲ درصد عبور کرد. اگرچه پس از پایان درگیری، بازار بهتدریج شروع به تخلیه این شوک کرد، اما اثرات آن تا پایان تابستان ۱۴۰۴ در مبادلات تجاری باقی ماند. دومین شوک، با شروع جنگ ۴۰ روزه در ۹ اسفند ۱۴۰۴ رخ داد.
همزمانی این بحران با روزهای پایانی سال، که بهطور سنتی اوج تسویههای تجاری و سررسید چکها در اقتصاد ایران است، فشار مضاعفی به جریان نقدینگی وارد کرد. در پی این رخداد، روند صعودی چکهای برگشتی از اسفند آغاز شد و در فروردین ۱۴۰۵ به سطح قابلتوجهی رسید؛ بهطوریکه نسبت تعداد چکهای برگشتی به کل مبادلات به 16.9 درصد و نسبت ارزشی آن به 20.3 درصد افزایش یافت. طولانیتر شدن دوره بحران دوم و تلاقی آن با پایان سال، دامنه اختلال در ایفای تعهدات تجاری را گسترش داد.
با این حال، در ماههای پس از فروردین، بازار مجددا وارد مسیر تعدیل شد و در مهرماه به سطوح پیش از بحران بازگشت. کالبدشکافی شاخصها یکی از نکات قابلتوجه در آمار مهرماه، رشد همزمان تعداد و ارزش چکهای مبادلهشده است. تعداد چکهای مبادلهشده در این ماه نسبت به ماه قبل 2.4 درصد افزایش یافته، درحالیکه ارزش ریالی آنها با رشد 30.6 درصدی همراه شده است. واگرایی میان رشد تعدادی و ارزشی نشان میدهد که میانگین مبلغ هر فقره چک افزایش یافته است.
این تحول را میتوان از دو منظر بررسی کرد: نخست، اثر تورم بر افزایش مبالغ اسمی معاملات و دوم، انتقال بخشی از پرداختهای خرد به ابزارهای الکترونیکی که موجب شده چک بیشتر در معاملات با مبالغ بالاتر مورد استفاده قرار گیرد. با این حال، دادههای مربوط به مبادلات چک به گونهای منتشر شد که نمیتوان مبالغ آن را نسبت به تورم تعدیل کرد. در بررسی وضعیت چکهای برگشتی نیز تفکیک میان شاخصهای تعدادی و ارزشی اهمیت دارد. در مهرماه ۱۴۰۵، نسبت تعداد چکهای برگشتی به کل مبادلات به 8.9 درصد کاهش یافت؛ درحالیکه نسبت ارزش آنها همچنان در سطح ۱۲درصد قرار داشت.
بالاتر بودن نسبت ارزش از نسبت تعدادی نشان میدهد میانگین مبلغ چکهای برگشتی از چکهای وصولشده بیشتر است. به بیان دیگر، اگرچه احتمال برگشت چک در سطح کل مبادلات کاهش یافته، ریسک نکول همچنان در معاملات با مبالغ بالاتر قابلتوجه است. بنابراین، بهبود شاخصهای کلی بازار چک لزوما به معنای برطرف شدن تمام مشکلات نقدینگی در بخش بنگاهها نیست. نقش تغییرات مقرراتی بانک مرکزی در کنار متغیرهای کلان اقتصادی و شوکهای سیاسی، نباید از نقش تغییرات مقرراتی بانک مرکزی در شکلدهی به وضعیت بازار چک غافل شد.
سیاستگذار پولی در سالهای اخیر با هدف افزایش شفافیت و کاهش ریسک نکول، ضوابط صدور و گردش چک را متحول کرده است. مهمترین محور این تغییرات، الزامی شدن ثبت صدور، تایید و انتقال چک در سامانه صیاد و حذف ظهرنویسی سنتی است. این اقدام در کنار امکان استعلام وضعیت اعتباری صادرکننده با کدهای رنگی، به گیرندگان چک امکان داده است ریسک معامله را بهتر ارزیابی کنند و به بانک مرکزی نیز ظرفیت نظارت بیشتری بر گردش چکها بخشیده است.
از سوی دیگر، بانک مرکزی از شهریورماه ۱۴۰۴ مقررات سختگیرانهتری را برای تخصیص دستهچک به اجرا گذاشت که بر اساس آن، سقف تعداد برگههای دستهچک برای متقاضیان جدید در سال نخست محدود شد. همچنین اجرای قاعده تعیین تکلیف حداقل ۸۰ درصد برگههای دستهچک قبلی برای دریافت دستهچک جدید، که از تیرماه ۱۴۰۵ بهصورت مجزا برای چکهای کاغذی و الکترونیکی محاسبه میشود، در راستای کنترل صدور چکهای بیرویه قرار دارد. در کنار این محدودیتها، توسعه سامانه چکاوک و گسترش استفاده از چکهای الکترونیکی نیز به بهبود زیرساخت مبادلات کمک کرده است.
مجموعه این اصلاحات نهادی میتواند در تقویت انضباط اعتباری و کاهش ریسک نکول نقش داشته باشد. با این حال، نمیتوان تمام بهبود مشاهدهشده در آمار مهرماه را به تغییرات مقرراتی نسبت داد؛ چراکه بازگشت فعالیتهای اقتصادی به وضعیت باثباتتر پس از پایان درگیریهای نظامی نیز در این روند موثر بوده است. در مجموع، آمار مهرماه نشان میدهد بازار چک پس از تجربه دو شوک بزرگ، توانسته است بخش مهمی از اختلالات ایجادشده را پشت سر بگذارد؛ هرچند بالاتر بودن نسبت ارزشی چکهای برگشتی از نسبت تعدادی همچنان بر تداوم ریسک در معاملات درشت دلالت دارد.
منبع: دنیای اقتصاد