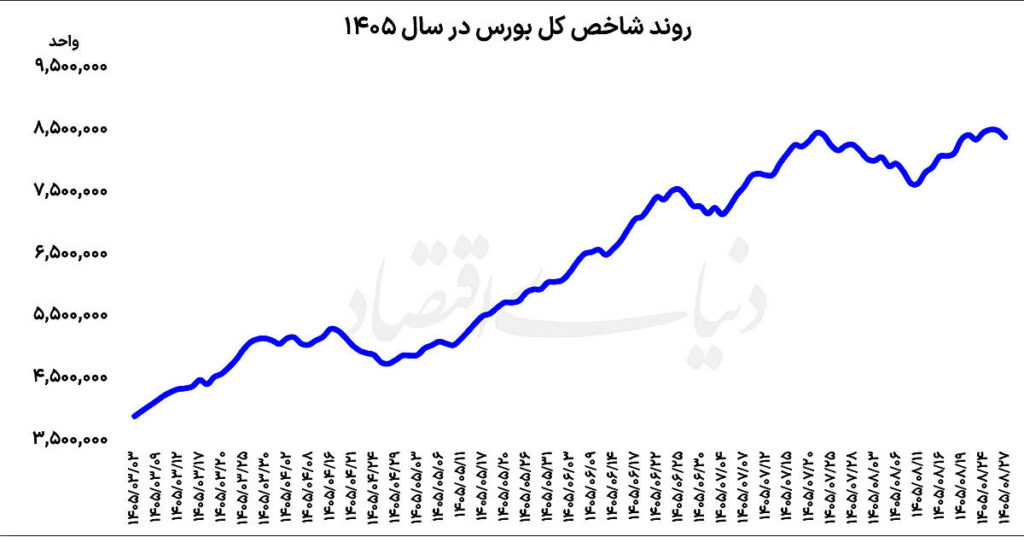
علی عبدالمحمدی: معاملات بورس تهران در روز پایانی هفته در شرایطی با افت شاخص کل و رشد شاخص هموزن دنبال شد که واگرایی نماگرهای سهامی برای دومین روز متوالی ادامه یافت. درحالیکه فشار فروش در نمادهای بزرگ موجب عقبنشینی شاخص کل شد، بخش قابلتوجهی از سهام کوچک و متوسط بازار همچنان در محدوده مثبت معامله شدند. این تفاوت عملکرد در مقیاس بازدهی از ابتدای سال نیز به وضوح قابل مشاهده است؛ جایی که شاخص هموزن با ثبت رشد ۱۵۶درصدی، ۳۰واحد درصد بیشتر از شاخص کل بازدهی داشته است.
شاخص کل از ابتدای سال تاکنون ۱۲۶درصد افزایش یافته و این فاصله قابلتوجه، از عملکرد بهتر سهام کوچک و متوسط در مقایسه با شرکتهای بزرگ حکایت دارد. به نظر میرسد تفاوت میزان مواجهه شرکتها با ریسکهای پیرامونی و همچنین چشمانداز سودآوری ناشی از افزایش نرخ محصولات، در شکلگیری این واگرایی نقش داشته است. در معاملات روز پایانی هفته، شاخص کل بورس با افت 1.24درصدی به سطح ۸میلیون و ۳۹۱هزار واحد عقبنشینی کرد. در مقابل، شاخص هموزن با رشد 0.4درصدی در سطح ۲میلیون و ۴۳۵هزار واحد قرار گرفت و شاخص کل فرابورس نیز افزایش 0.3درصدی را تجربه کرد.
این واگرایی برای دومین روز متوالی تکرار شد و بار دیگر نشان داد که مسیر حرکت شرکتهای بزرگ و کوچک بازار لزوما همسو نیست. در واقع، افت نماگر اصلی بورس در شرایطی رقم خورد که بیش از نیمی از نمادها همچنان در محدوده مثبت معامله شدند. ارزش معاملات خرد بازار سهام در محدوده ۴۷همت قرار گرفت و حدود ۳همت پول توسط سرمایهگذاران حقیقی از بازار خارج شد. در پایان معاملات، ۵۷درصد از نمادها در بخش سبز تابلوی معاملات قرار داشتند و ۴۳درصد دیگر با افت قیمت همراه شدند.
ترکیب معاملات روز پایانی هفته نشان میدهد که فشار فروش در نمادهای بزرگ و اثرگذار بر شاخص کل شدت بیشتری داشته است؛ چراکه در صورت فراگیر بودن عرضهها، انتظار میرفت بخش بیشتری از نمادها در محدوده منفی به کار خود پایان دهند. با این حال، خروج قابلتوجه پول حقیقیها نشان میدهد که مثبت بودن بخش عمدهای از نمادها به معنای نبود احتیاط در میان سرمایهگذاران نبوده است. تداوم این واگرایی در دو روز متوالی، اهمیت بررسی همزمان شاخص کل و هموزن را برای ارزیابی وضعیت بازار افزایش میدهد.
شاخص کل به دلیل وزن بیشتر شرکتهای بزرگ، از نوسانات قیمت سهام این شرکتها اثر بیشتری میپذیرد؛ درحالیکه شاخص هموزن، عملکرد نمادها را با وزن یکسانتری منعکس میکند. از همین رو، ممکن است در شرایطی که چند شرکت بزرگ با فشار عرضه مواجه هستند، شاخص کل افت کند، اما بخش قابلتوجهی از نمادهای کوچک و متوسط همچنان بازدهی مثبت داشته باشند. معاملات روز پایانی هفته نمونهای از همین وضعیت بود. فاصله ۳۰ واحد درصدی بازدهیها مقایسه عملکرد شاخصهای کل و هموزن از ابتدای سال، تصویر روشنتری از تفاوت بازدهی سهام بزرگ و کوچک بازار ارائه میکند.
شاخص کل در این بازه ۱۲۶درصد رشد کرده، درحالیکه شاخص هموزن با افزایش ۱۵۶درصدی همراه شده است. به این ترتیب، فاصله بازدهی دو نماگر به ۳۰واحد درصد رسیده؛ اختلافی که در مقیاس عملکرد سالانه بازار، قابلتوجه است و نشان میدهد سهام کوچک و متوسط بهطور میانگین توانستهاند بازدهی بیشتری نسبت به شرکتهای بزرگ ثبت کنند. این اختلاف را نمیتوان صرفا به معاملات چند روز اخیر نسبت داد؛ بلکه بازدهی از ابتدای سال نشان میدهد که سهام کوچک و متوسط در بخش قابلتوجهی از دوره مورد بررسی، عملکرد بهتری داشتهاند.
البته شاخص هموزن نیز مانند هر نماگر دیگری، میانگینی از عملکرد گروهی از شرکتها را نشان میدهد و به معنای رشد یکسان تمام نمادهای کوچک و متوسط نیست. با این حال، فاصله ۳۰ واحد درصدی آن با شاخص کل، نشانهای از برتری نسبی این بخش از بازار در بازه زمانی مورد بررسی است. یکی از عوامل اثرگذار بر این تفاوت عملکرد، میزان مواجهه شرکتهای بزرگ با ریسکهای پیرامونی عنوان میشود.
سهام شرکتهای بزرگ به دلیل ابعاد فعالیت، ساختار درآمدی و حساسیت بیشتر برخی از آنها به متغیرهای کلان و ریسکهای اقتصادی و سیاسی، ممکن است در دورههای افزایش نااطمینانی با فشار بیشتری مواجه شوند. در مقابل، بخشی از شرکتهای کوچک و متوسط توانستهاند از افزایش نرخ محصولات و بهبود چشمانداز درآمدی و سودآوری خود منتفع شوند. در چنین شرایطی، سرمایهگذاران ممکن است در ارزیابی فرصتهای سرمایهگذاری، به سمت شرکتهایی متمایل شوند که از منظر رشد درآمد و سودآوری، چشمانداز مساعدتری دارند.
افزایش نرخ محصولات و تغییر آرایش تقاضا افزایش نرخ فروش محصولات در برخی از صنایع کوچک و متوسط، از جمله عواملی بوده که به بهبود انتظارات نسبت به سودآوری شرکتها کمک کرده است. افزایش نرخها در صورتی که با رشد متناسب هزینهها همراه نباشد یا شرکت بتواند حاشیه سود خود را حفظ کند، ظرفیت افزایش سودآوری را فراهم میکند. در نتیجه، بازار میتواند با پیشخور کردن بخشی از این انتظارات، قیمت سهام شرکتها را با رشد همراه کند. این موضوع در کنار ریسکهای پیرامونی سهام بزرگ، میتواند بخشی از علت فاصله گرفتن مسیر بازدهی دو گروه از شرکتها را توضیح دهد.
با این حال، افزایش نرخ محصولات بهتنهایی تضمینکننده رشد سود خالص نیست و میزان اثرگذاری آن به عواملی مانند ساختار هزینه، حجم تولید و فروش و توان شرکت در حفظ حاشیه سود بستگی دارد. بنابراین، برای ارزیابی پایداری بازدهیهای ثبتشده، بررسی صورتهای مالی و عملکرد عملیاتی شرکتها اهمیت زیادی دارد. رشد قیمت سهام زمانی از پشتوانه بنیادی قویتری برخوردار خواهد بود که افزایش درآمد به بهبود واقعی سودآوری منجر شود. در مجموع، عملکرد بورس تهران از ابتدای سال جاری نشان میدهد که موج صعودی بازار برای تمام شرکتها و صنایع دستاورد یکسانی به همراه نداشته است.
رشد ۱۵۶درصدی شاخص هموزن در برابر افزایش ۱۲۶درصدی شاخص کل، از برتری نسبی سهام کوچک و متوسط حکایت دارد؛ برتریای که در معاملات روز پایانی هفته نیز با رشد شاخص هموزن و افت نماگر اصلی بورس نمایان شد. با وجود این، تداوم این روند به وضعیت ریسکهای اثرگذار بر بازار، مسیر نرخ فروش محصولات و تحقق انتظارات سودآوری شرکتها وابسته خواهد بود. از این منظر، بررسی صرف شاخص کل برای سنجش وضعیت بورس کافی نیست و توجه به عملکرد شرکتها و گروههای مختلف، تصویر دقیقتری از تحولات بازار سهام ارائه میکند.
منبع: دنیای اقتصاد