به گزارش گروه رسانهای شرق،
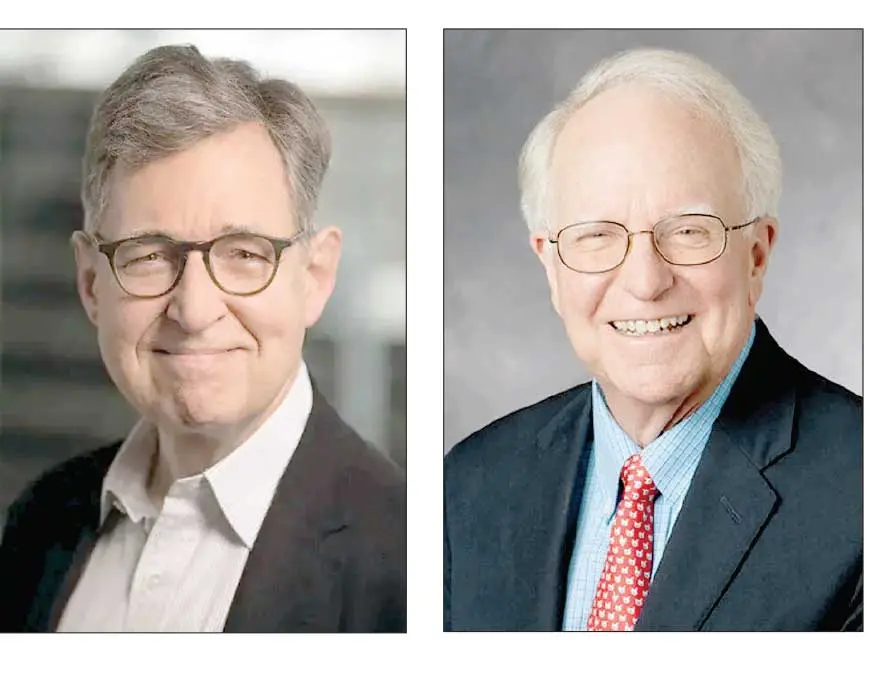
محمدامیر عشیری، دانشآموخته اقتصاد: برندگان نوبل امسال به ما نشان دادند اگر دولت چکی را برای هر شخصی ارسال کند، مردم با آن چه میکنند و چه اتفاقی برای کل اقتصاد میافتد. امسال جایزه نوبل اقتصاد به دو اقتصاددان کلانکار، رابرت هال از دانشگاه استنفورد و مایکل وودفورد از دانشگاه کلمبیا رسید. استناد رسمی آکادمی برای این جایزه «بنیانهای خرد تثبیت اقتصاد کلان» است. عنوان بیانیه آکادمی میگوید برندگان به هموارشدن قلهها و درههای اقتصاد کمک کردهاند؛
منظور از این عبارت فنی در علم اقتصاد این است که دولتها و بانکهای مرکزی چگونه تلاش میکنند کشتی اقتصاد را در توفان رکود و تورم، متعادل نگه دارند. این موضوع به یکی از دیرینهترین مسائل اساسی در علم اقتصاد، یعنی مطالعه «چرخههای تجاری» بازمیگردد. آنچه کار این دو اقتصاددان را به موضوع مورد بحث و به زندگی روزمره ما متصل میکند، در یک جمله ساده خلاصه میشود: مردم به فردا نگاه میکنند.
۱. بهار ۲۰۲۰؛ چکی در صندوق پستی
اگر سال ۲۰۲۰ را به یاد داشته باشید، دولت ایالات متحده برای اینکه اقتصاد در همهگیری کرونا نخوابد، برای شهروندان آمریکایی چکهایی ارسال کرد تا بتوانند زندگی خود را در آن شرایط وخیم که هم باید در خانه میماندند و هم کسبوکارها تعطیل شده بود، بگردانند. در یکی از این خانهها، شخصی را در نظر بگیرید که درِ صندوق پستی را باز میکند و پاکت چک را بیرون میکشد. اینجا این شخص باید تصمیم بگیرد و این تصمیم دو سؤال مهم را پیشروی ما میگذارد. سؤال اول، یک سؤال شخصی است: این پول را خرج کند یا برای روز مبادا کنار بگذارد؟
اگر فکر کند این چک فقط یک کمک استثنائی و یکباره است، احتمالا بخش عمدهاش را پسانداز میکند؛ یا اگر فکر کند هزینههای آینده و بدهیهایش قرار است زیاد شود، باز هم آن را نگه خواهد داشت. از سویی اگر هزینههای امروز او بسیار سنگین و دستش تنگ باشد، احتمالا آن را خرج خواهد کرد. اما اگر مطمئن باشد در ماههای آینده هم چکهای دیگری در راه است، با خیال راحتتر خرجش میکند. در هر حال، تصمیم امروز او به تصویری که از «فردا» دارد مرتبط است.
سؤال دوم، مرتبط با اثرات کلان تصمیمهای او و میلیونها انسان دیگر است: اگر میلیونها نفر دیگر هم درست مثل او تصمیم بگیرند این پول را خرج کنند، چه رخ میدهد؟ آیا قیمتها بالا میروند؟ آیا بنگاهها میتوانند قیمتها را افزایش دهند؟ بانکهای مرکزی در مقابل اتفاقات آتی چه کار خواهند کرد؛ مداخله میکنند یا کنار میایستند تا اقتصاد خودش را تنظیم کند؟ پاسخ این پرسش هم به فردا گره خورده است؛ چراکه کسبوکارها هم به فردا نگاه میکنند و بر همان اساس درباره استخدام، اخراج یا افزایش قیمتها تصمیم میگیرند.
پاسخ پرسش نخست را رابرت هال داد و پاسخ پرسش دوم را مایکل وودفورد.
۲. دو پرسش به قدمت علم اقتصاد
علم اقتصاد مدرنی که ما میشناسیم از همان ابتدا با دو پرسش بنیادین درگیر بوده است. نخستین پرسش، معمای بلندمدتِ تاریخ و آیینه نمایش سعادت بشری است: ثروت از کجا میآید؟ از ۱۷۷۶ که آدام اسمیت «ثروت ملل» را منتشر کرد تا امروز، اقتصاددانان در پی راز شکوفایی ملتها بودهاند. دو نوبل قبلی اقتصاد دقیقا به همین پرسش اختصاص داشت؛
در سال ۲۰۲۴ دارون عجماوغلو، سایمون جانسون و جیمز رابینسون بهپاس کاوش در چگونگی شکلگیری نهادها و اثرشان بر رفاه ملتها برنده شدند، و در سال ۲۰۲۵ جوئل موکیر برای شناسایی پیششرطهای رشد پایدار از مسیر پیشرفت فناورانه، به همراه فیلیپ آگیون و پیتر هاویت برای نظریه رشد از طریق «تخریب خلاق» این جایزه را به خانه بردند. اما پرسش دوم، معمای کوتاهمدت و نوسانات پرالتهاب زندگی روزمره است: چرا اقتصاد گاهی بالا و پایین میرود و در برابر رکود، بیکاری و تورم چه باید کرد؟ نوبل امسال دوباره به دو تن دیگر از پاسخدهندگان به این پرسش تاریخی اختصاص یافت.
از همین رهگذر سعی میکنیم بیشتر به گزارش علمی کمیته نوبل بپردازیم.
۳. مناقشهای دائمی درباره تلاطمهای اقتصاد
پشت سر سؤال دوم، بحث و جدلهایی طولانی پنهان شده است: آیا بازار بهخودیخود بهبود مییابد یا نیازمند دستی است که هدایتش کند؟ اگر کمی فراتر از گزارش کمیته نوبل به تاریخ اندیشه اقتصادی بنگریم، بخشی از اقتصاددانان کلاسیک بیش از هر چیز به نیروی خودتنظیمی بازار ایمان داشتند. در نقطه مقابل، کارل مارکس (که میتوان او را نیز در گروه اقتصاددانان کلاسیک دستهبندی کرد) بحرانهای ادواری را نه یک تصادف، بلکه بخشی از ذات نظام سرمایهداری میدید. همین مناقشه در دهههای بعد نیز تکرار شد.
در سالهای پیش و حین رکود بزرگ ۱۹۲۹، بسیاری از اقتصاددانان به این مسئله فکر میکردند که چرخههای تجاری از کجا میآیند و چگونه باید از آنها خارج شد. نهایتا در دهه ۱۹۳۰، جان مینارد کینز راه سومی گشود. چنانکه کمیته نوبل روایت میکند، کینز ریشه رکود را در «کمبود تقاضا» میدید: کارخانهها سر پا و کارگران آماده کار بودند، اما خریداران دست نگه میداشتند و قیمتها و دستمزدها هم آنقدر چابک نبودند که بهسرعت پایین بیایند و بازار را تسویه کنند. نسخه کینز روشن بود: دولت باید وارد میدان شود و تقاضا را بالا بکشد.
کینز و مارکس به دو مقصد کاملا متفاوت رسیدند، اما در یک نقطه عزیمت همداستان بودند: بازار همیشه نمیتواند گره کارِ خودش را باز کند. هال و وودفورد نیز سالها بعد پس از بحرانهای تازه، دوباره همان سؤال بازِ قدیمی را روی میز گذاشتند تا پاسخی دقیقتر برایش بیابند: چگونه میتوان نوسانهای اقتصاد را مهار کرد؟
۴. نقشهای که چند دهه راه را نشان میداد
پس از کینز، برخی از شاگردان و پیروان او همچون جان هیکس اقدام به توسعه نظریاتش در چارچوب فکری خودشان کردند. ایدههای کینز در قالب چند معادله ریاضی شستهرفته ریخته شد؛ معادلاتی که به متن ثابت کلاسهای درس اقتصاد در سراسر جهان تبدیل شدند. منطق این نقشه سرراست بود: اگر مردم از هر یک دلار درآمد اضافی حدود دوسوم را خرج کنند، هر یک دلار هزینهکرد دولت در نهایت حدود سه دلار تولید تازه خلق میکند و هر یک دلار چک نقدی دولت نیز حدود دو دلار به تولید میافزاید. در کنار آن، «منحنی فیلیپس» نیز به سیاستگذاران میگفت رابطهای ساده میان تورم و بیکاری برقرار است؛
میشود کمی تورم بیشتر را به جان خرید و در عوض بیکاری را پایین آورد. سیاستگذاران چند دهه با اطمینان از روی همین نقشه رانندگی کردند. اگر شخص داستان ما با آن چک پستی در دنیای کتابهای درسی هیکس و نئوکینزیها زندگی میکرد، تکلیفش از پیش روشن بود: بیمعطلی دوسوم چک را خرج میکرد.
۵. وقتی نقشه از کار افتاد
دهه ۱۹۷۰ از راه رسید و نقشه قدیمی ناگهان اعتبارش را از دست داد. تورم و بیکاری، برخلاف آنچه منحنی فیلیپس وعده میداد، همزمان بالا رفتند و پدیده «رکود تورمی» اتفاق افتاد. پس از بحث و جدلهای بسیار میان اقتصاددانانی مانند فریدمن، ساموئلسون و دیگران، نهایتا در سال ۱۹۷۶ رابرت لوکاس توضیح داد چرا قطبنماها از کار افتادهاند. استدلال او، که به «نقد لوکاس» شهرت یافت، تکاندهنده بود: رابطههای آماری گذشته، قوانین تغییرناپذیر طبیعت نبودند؛ آنها صرفا ردپای تصمیمهای میلیونها انسان بودند.
وقتی دولت سیاست و قواعد بازی را عوض میکند، مردم هم که موجوداتی آیندهنگرند رفتارشان را تغییر میدهند و در نتیجه، تمام آن ردپاهای قبلی جابهجا میشوند. پیام لوکاس برای علم اقتصاد یک چیز بود: هر مدلی که میخواهد دوام بیاورد، باید از سطح خرد، یعنی از تصمیم واقعی خانوارها و بنگاههای آیندهنگر آغاز کند. اینجا اقتصاد کلان بر سر یک دوراهی تاریخی ایستاد. در سال ۱۹۸۲، کیدلند و پرسکات راه نخست را رفتند و مدل «چرخه تجاری واقعی» (RBC) را ساختند؛
مدلی با پایههای خردِ بسیار دقیق، اما با این فرض که بازارها آنقدر کارا و بینقص کار میکنند که اصلا نیازی به دخالت دولت برای تثبیت اقتصاد نیست. درست در همان زمان، روتمبرگ گام در راه دومی گذاشت: حفظ همان پایههای خردِ دقیق، اما در دنیایی واقعیتر که در آن قیمتها چسبندهاند و بازارها کامل نیستند. این دو کمپ مختلف -که بهاصطلاح میتوان به آنها «کلاسیکهای جدید» و «کینزیهای جدید» گفت- دو مسیر متفاوت را در توصیه سیاستی پیش گرفتند: در کمپ کلاسیکهای جدید مداخله کمتر توصیه و در کمپ مقابل، بر ضرورت مداخله و تثبیت تأکید میشد.
جایزه نوبل ۲۰۲۶، میوه بهبارنشسته این کمپ دوم است (البته از مدل هال در کمپ اول نیز بهره برده میشود).
۶. رابرت هال؛ آیندهای که در تصمیم امروز نشسته است
بخش بزرگی از اقتصاد را مصرف خانوارها تشکیل میدهد؛ بنابراین سرنوشت هر سیاست حمایتی به این بستگی دارد که مردم با یک دلارِ اضافه چه میکنند. در این میدان، دو نظریه بزرگ روبهروی هم ایستاده بودند: کینزیها میگفتند مصرف مردم، تابع درآمد امروزشان است و حدود دوسومِ درآمد تازه را خرج میکنند؛ اما میلتون فریدمن استدلال میکرد مردم افق کل زندگیشان را در نظر میگیرند و از یک پول موقتی، بخش ناچیزی -با فرض نرخ بهره دو درصد، فقط حدود یکپنجاهم- را خرج میکنند. فاصله میان «دوسوم» و «یکپنجاهم»، یک اختلاف آماری ساده نبود؛
مرز میان سیاستی بود که اقتصاد را تکان میدهد و سیاستی که تقریبا هیچ اثری ندارد. مشکل اینجا بود که نظریه فریدمن بر «انتظارات مردم از آینده» تکیه داشت و انتظارات را نمیشد مستقیم در دادهها دید. رابرت هال در سال ۱۹۷۸ راهی هوشمندانه برای دورزدن این مشکل پیدا کرد. او گفت از آنجا که مردم آیندهنگر هستند و میخواهند مصرفشان را در طول زمان هموار نگه دارند، هر انتظاری که از آینده دارند را همین امروز در تصمیم مصرفیشان وارد کردهاند. یعنی اگر قرار بود مصرفشان تغییر کند، همین امروز تغییرش میدادند.
در نتیجه، تغییر مصرف در فردا فقط محصول اتفاقات غیرمنتظره است و نباید از روی اطلاعات امروز قابل پیشبینی باشد. این دیگر یک فرض ذهنی نبود؛ آزمونی بود که میشد با دادههای واقعی سنجید. وقتی هال سراغ دادههای اقتصاد آمریکا رفت، دید درآمد فعلی و روند گذشتهاش واقعا قدرت چندانی برای پیشبینی تغییرات مصرف ندارند؛ تنها استثنا، ارزش بازار داراییها بود که قدرت پیشبینی اندک اما واقعی داشت و با شکل محض نظریه جور درنمیآمد. با این حال، این یافته برای اقتصاددانان بسیار مهم بود: نظریهای که درباره تصمیمگیری تکتک افراد طراحی شده بود، در سطح کلان هم کار میکرد.
هال در پژوهش دیگری نیز نشان داد مردم برای جابهجاکردن مصرفشان میان امروز و فردا، حساسیت کمی به تغییرات نرخ بهره دارند و ترجیح میدهند مصرف خود را در طول زمان هموار نگه دارند. با این همه، هال از همان سال ۱۹۷۸ میدانست نظریه در شکل خالصش کامل نیست و احتمال وجود خانوارهایی را که براساس «قاعده سرانگشتی» یا به شکل تحتالفظی دستبهدهان رفتار میکنند، مطرح کرد؛ کسانی که نمیتوانند وام بگیرند و ناچارند هرچه به دست میآورند خرج کنند.
چهار سال بعد، او به همراه فردریک میشکین در مقاله سال ۱۹۸۲ در ژورنال Econometrica، دادههای خردِ مصرف مواد غذایی حدود دو هزار خانوار را بررسی کرد. نتیجه نشان داد رفتار حدود ۸۰ درصد خانوارها با نظریه آیندهنگر همخوان است، اما مصرف ۲۰ درصد باقیمانده مستقیم تابع درآمد جاری آنهاست. واقعیت، جایی میان نظریه کینز و فریدمن قرار داشت. مطالعات دهههای بعد نیز همین تصویر را تأیید کردند: خانوارهای آمریکایی از چکهای بازگشت مالیات سال ۲۰۰۱ حدود ۲۰ تا ۴۰ درصد را در سه ماه خرج کردند؛
این رقم در پرداختهای سال ۲۰۰۸ بین ۱۲ تا ۳۰ درصد و در یک آزمایش میدانی در فرانسه حدود ۲۳ درصد در ماه اول بود. یعنی کمتر از دوسوم کینزی و بیشتر از یکپنجاهم فریدمن. هال هم معادله مصرف را به اقتصاد کلان داد و هم روش آزمودن آن را.
۷. مایکل وودفورد؛ اثر انتظار از آینده در قیمتها و نرخ بهره
هال قطعه نخست پازل را ساخته بود، اما کسی باید پیدا میشد تا قطعات را در یک چارچوب واحد به هم وصل کند.
1. تولید طبیعی: سطحی از تولید که اگر قیمتها چسبنده نبودند، در اقتصاد شکل میگرفت.
2. نرخ بهره طبیعی: نرخ بهرهای که با آن تولید طبیعی همخوان است.
وودفورد این ایده را از کنوت ویکسل، اقتصاددان سوئدی، گرفت که در سال ۱۸۹۸ نظریه بهرهاش را منتشر کرد و اصطلاح «نرخ بهره طبیعی» را ساخت (کتابی که در ۱۹۳۶ با عنوان Interest and Prices به انگلیسی ترجمه شد و وودفورد هم در اقتباسی آشکار، کتاب مرجع سال ۲۰۰۳ خود را با همان عنوان منتشر کرد). در این مدل، فاصله تولید واقعی از تولید طبیعی را «شکاف تولید» مینامند؛ شاخصی که نشان میدهد چسبندگی قیمتها اقتصاد را چقدر از وضعیت طبیعی خود دور کرده است.
مدل کینزی جدید وودفورد در سادهترین شکل، کل اقتصاد را در سه معادله خلاصه میکند:
• معادله تقاضا (منحنی IS کینزی جدید): شکاف تولید امروز، به شکاف تولید مورد انتظار فردا و فاصله نرخ بهره واقعی از نرخ طبیعی بستگی دارد. وقتی نرخ بهره بالا میرود، مردم خرجکردن امروز را به فردا میاندازند و تقاضا کم میشود.
• معادله قیمتها (منحنی فیلیپس کینزی جدید): تورم امروز، تابع تورم مورد انتظار فردا و شکاف تولید امروز است. بنگاهی که امروز فرصت تغییر قیمت دارد، میداند شاید تا ماهها نتواند قیمتش را عوض کند؛ پس اگر انتظار گرانی در فردا را داشته باشد، همین امروز قیمتش را بیشتر بالا میبرد.
• معادله بانک مرکزی (قاعده تیلور): طبق این قاعده که جان تیلور در سال ۱۹۹۳ صورتبندی کرد، وقتی تورم از هدف بالاتر میرود یا تقاضا داغ میشود، بانک مرکزی نرخ بهره را افزایش میدهد. شرط کارکردن این قاعده آن است که به ازای هر یک درصد افزایش تورم، بانک مرکزی نرخ بهره را بیش از یک درصد بالا ببرد تا پس از کسر تورم، «نرخ بهره واقعی» هم افزایش پیدا کند و انگیزه خرجکردن در اقتصاد کم شود.
غیبت معنادار «حجم پول»
شاید شگفتانگیزترین ویژگی مدلی که برای سیاست پولی طراحی شده، این باشد که در آن اسمی از «حجم پول» برده نمیشود. در کتابهای درسی قدیمی، بانک مرکزی حجم پول را کنترل میکرد و نرخ بهره نتیجهاش بود. وودفورد این رابطه را وارونه کرد تا با واقعیت بانکهای مرکزی هماهنگ شود؛ بانک مرکزی مستقیما به سراغ نرخ بهره میرود. امروز شاید این ایده برای کسانی که با اقتصاد کلان آشنا هستند، بدیهی به نظر برسد، اما این حرکت، انقلابی در فهم کنشهای خانوارها، بنگاهها و سیاستگذار بود.
وودفورد در پاسخ به دغدغه قدیمی سارجنت و والاس (۱۹۷۵) نشان داد که به جای چنگزدن به قواعد حجم پول پولگرایانی همچون فریدمن، اگر بانک مرکزی با قاعده تیلور به اندازه کافی قوی به تورم واکنش نشان دهد، حتی در اقتصادی که تقاضای پول نقد به صفر میل میکند، میتوان صرفا با تنظیم نرخ بهره، سطح قیمتها را مهار کرد و اقتصاد را به تعادل بهینه بازگرداند.
سه حالت را با هم تصور کنیم
برای دیدن کارکرد این سه معادله، کافی است سه حالت را مرور کنیم:
• حالت اول (شوک سیاست پولی): بانک مرکزی بهطور غیرمنتظره نرخ بهره را بالا میبرد. خانوارها خرید را به تعویق میاندازند، تقاضا کم میشود و تولید و تورم هر دو پایین میآیند. پس سیاست پولی اثر واقعی دارد.
• حالت دوم (جهش بهرهوری): فناوری تازهای از راه میرسد و بهرهوری بالا میرود. «تولید طبیعی» جهش میکند، اما بنگاهها به دلیل چسبندگی قیمت نمیتوانند قیمتها را فورا کاهش دهند تا تقاضا به همان اندازه بالا برود. در نتیجه، شکاف تولید منفی میشود و بانک مرکزی باید نرخ بهره را پایین بیاورد تا اقتصاد به پتانسیل تازهاش برسد (به نظر میرسد با انقلاب جدید هوش مصنوعی میتوانیم انتظار داشته باشیم که بانکهای مرکزی به این حالت توجه ویژهای نشان دهند).
• حالت سوم (شوک قیمت انرژی): انرژی ناگهان گران میشود؛ رخدادی که درست برعکس جهش بهرهوری عمل میکند. تولید واقعی افت میکند، اما «تولید طبیعی» بیشتر سقوط میکند، چون بنگاهها هنوز تمام هزینه انرژی را به قیمتها منتقل نکردهاند. اینجا شکاف تولید مثبت میشود و مدل وودفورد حکمی میدهد که در نگاه اول خلاف شهود است: بانک مرکزی، با وجود کاهش تولید، باید نرخ بهره را بالا ببرد تا جلوی مارپیچ تورم را بگیرد. این همان وضعیتی است که در ماههای اخیر نیز با آن روبهرو بودیم؛ مواجهه بانکهای مرکزی با شوک انرژی حاصل از درگیریهای خاورمیانه و تنگه هرمز.
درس این سه حالت روشن است: شوکهای مختلف، بانک مرکزی را به جهتهای متفاوتی میکشند؛ بنابراین سیاستگذار پیش از هر اقدامی باید ماهیت شوک را بشناسد.
سیاست بهینه و قدرت «وعدهدادن»
اگر ریشه این شوکهای اقتصادی، «قفلبودن قیمتها» باشد، به گفته گودفرند و کینگ، کار بانک مرکزی خنثیکردن همین مشکل از طریق تثبیت تورم است. برخلاف باور قدیمی که بانک مرکزی را بر سر دوراهی تورم و رکود میدید، در این مدل با مهار تورم، رکود هم خودبهخود درمان میشود؛ مگر آنکه دستمزدها نیز قفل و چسبنده باشند که در این صورت، آن دوراهی سخت دوباره بازمیگردد.
وودفورد در سال ۲۰۰۵ نشان داد در اقتصادی که همه به فردا نگاه میکنند، حرفزدن بانک مرکزی به اندازه اقدامش مهم است. اعلام شفاف و معتبر مسیر آینده نرخ بهره، رفتار امروز مردم و بنگاهها را تغییر میدهد. این ابزار یعنی «راهنمایی آیندهنگر» (Forward Guidance)، پس از بحران ۲۰۰۸ که نرخهای بهره به صفر رسیدند و امکان کاهش بیشتر نبود، به ابزاری مکمل برای بانکهای مرکزی جهت تحریک اقتصاد تبدیل شد؛ البته به شرط آنکه بانک مرکزی نزد مردم اعتبار داشته باشد.
از کلاس درس تا اتاق فرمان بانکهای مرکزی
امروز این مدلها در قلب بانکهای مرکزی جهان کار میکنند. نمونه شاخص آن مدل «مایا» (MAJA) در بانک مرکزی سوئد است؛ مدلی برای یک اقتصاد کوچک و باز که نیمی از تقاضایش از صادرات میآید، دستمزدها را اتحادیهها تعیین کرده و ۲۹ شوک مختلف را رصد میکنند. در این مدل، واکنش اقتصاد به افزایش نرخ بهره شکلی «کوهانی» دارد: اثر اولیه کوچک است، سپس اوج میگیرد و به آرامی برمیگردد.
۸. حلقهای که دو برنده را به هم پیوند میدهد
حالا میتوانیم به شخص داستانمان و چک داخل صندوق پستی برگردیم. معادله اول در مدل سهگانه وودفورد، در واقع همان معادله مصرف هال است که از شرط بهینگی مصرف او به دست میآید. منطق آن ساده است: حساسیت نسبت به نرخ بهره کم است. از آنجا که مردم آیندهنگر هستند، بانک مرکزی میتواند با تغییر نرخ بهره، تقاضا را میان امروز و فردا جابهجا کند. هال به وودفورد هم معادله مصرف را داد و هم شواهد تجربی آیندهنگری مردم را. هال بخشی از شالوده را ریخت و وودفورد عمارت را بر فراز آن ساخت. به همین دلیل شاید افرادی همچون جان تیلور و کالو که در بخشهای دیگر این عمارت نقش داشتند نیز به همین میزان لایق دریافت جایزه بودند.
۹. وقتی چک به زمین دولت برمیگردد
هرچند وودفورد مدلش را عمدتا برای سیاست پولی ساخت، اما به نوشته کمیته نوبل، این چارچوب به ابزار اصلی تحلیل «سیاست مالی» نیز تبدیل شد؛ چنانکه وزارتخانههای دارایی، صندوق بینالمللی پول و نهادهایی همچون دولت سوئد از آن استفاده میکنند. این چارچوب نشان میدهد که سیاست مالی و پولی را نمیتوان جدا از هم دید: وقتی دولت با ارسال چک به خانوارها تقاضا را تحریک میکند، فشار تورمی ایجاد میشود و بانک مرکزی مستقل ممکن است برای مهار تورم نرخ بهره را بالا ببرد و بخشی از اثر محرک دولت را خنثی کند.
همچنین اگر سیاست مالی دقیق هدفگیری شود و چک به دست خانوارهای دستبهدهان برسد، فورا خرج میشود و حتی از سیاست پولی مؤثرتر عمل میکند. در کنار این موضوع، بحث باز دیگری به نام «نظریه مالی سطح قیمتها» نیز مطرح است که میگوید اگر دولت بدون برنامه برای تأمین مالی بدهیهایش خرج کند، سطح قیمتها بالا میرود تا ارزش واقعی بدهی دولت کم شود؛ هرچند به نوشته کمیته، بسیاری از اقتصاددانان معتقدند این الگو رفتار واقعی سیاستگذاران را نشان نمیدهد.
۱۰. سالهای «اعتدال بزرگ»
اگر از گزارش فنی کمیته فاصله بگیریم و به بستر سیاسی و تاریخی دهههای اخیر نگاه کنیم، پیوند جالبی میبینیم. از اوایل دهه ۱۹۹۰، استقلال بانکهای مرکزی و «هدفگذاری تورم» رواج یافت و اقتصادهای پیشرفته چند دهه نوسان ملایم را تجربه کردند که به «اعتدال بزرگ» معروف شد. این دوره همزمان بود با غلبه نظم بازارمحور (موسوم به نئولیبرالیسم) و دولتهای چپ میانه «راه سوم» که انضباط مالی و قاعدهمندی را پذیرفته بودند. چارچوب وودفورد با این فضا همخوانی داشت: به بازار اعتماد میکرد، اما تثبیت نوسانها را به بانک مرکزی مستقل و قاعدهمند میسپرد.
البته اینکه مدلهای کینزی جدید آن ثبات را ساختند یا فقط توضیحش دادند محل بحث است؛ بخشی از آن آرامش نتیجه شانس (نبود شوکهای بزرگ عرضه در دهه ۹۰ میلادی) و تغییرات ساختاری بود و منتقدان چپ نیز معتقدند این توافق، ریسکهای بخش مالی و توزیع قدرت را دستکم گرفت.
۱۱. آزمونهای قرن بیستویکم
قرن بیستویکم این مدل را با توفانهای بزرگی آزمود؛ بحران مالی ۲۰۰۸، همهگیری کرونا در ۲۰۲۰، جهش تورمی پس از آن و امروز هم بحران بدهی دولتهای توسعهیافته. به نوشته کمیته نوبل، بازگشت اقتصاد پس از ۲۰۰۸ سریعتر از رکود بزرگ دهه ۱۹۳۰ بود و جهش تورم اخیر نیز برخلاف دهه ۱۹۷۰ به رکود تورمی طولانی منجر نشد؛ امری که اجماع نسبی اقتصاددانان، سهم مهمی از آن را به سیاستگذاری مدرن نسبت میدهد.
با این حال، کمیته نوبل تأکید میکند که این مدلها بینقص نیستند: در برابر نرخ بهره صفر، جهشهای شدید قیمت و شوکهای بزرگی مثل جنگ که انتظارات مردم را به هم میریزند آسیبپذیرند، قدرت وعدههای بانک مرکزی را اغراقآمیز نشان میدهند و فقط برای مدیریت شوکهای معمولی اقتصاد کاربرد دارند، نه پیشگیری از آنها.
۱۲. پاییز ۲۰۲۶؛ وقتی فردا نامعلوم است
اعلام نوبل ۲۰۲۶ درست در لحظهای رخ داد که بانکهای مرکزی بار دیگر میان تورم ناشی از انرژی و خطر کندشدن رشد اقتصادی قرار گرفتهاند. همانطور که در حالت سوم دیدیم، در برابر شوک انرژی، مدل وودفورد برخلاف مدلهای کینزی سنتی، توصیه میکند که بانک مرکزی حتی در زمان افت تولید، برای مهار انتظارات تورمی اقدامی در جهت کاهش حرارت اقتصاد مثل افزایش نرخ بهره انجام دهد و با شفافیت با جامعه سخن بگوید. با این حال، جنگ دقیقا همان رخدادی است که گنجاندنش در معادلات انتظارات دشوار است.
۱۳. بازگشت به صندوق پستی
به بهار ۲۰۲۰ و شخصی برگردیم که چک را در دست دارد. هال به ما میگوید او بخشی از چک را خرج میکند و مقدارش به تصویر او از آینده و میزان تنگنای مالی امروزش بستگی دارد. وودفورد ادامه میدهد که اگر میلیونها نفر دیگر هم چنین کنند، قیمتها، نرخ بهره و تصمیم بانک مرکزی نیز تغییر میکنند؛ چون همه آنها هم به فردا نگاه میکنند. علم اقتصاد با دو پرسش آغاز شد: ثروت از کجا میآید؟ و چرا اقتصاد نوسان میکند؟ نوبلهای ۲۰۲۴ و ۲۰۲۵ به پرسش اول پرداختند و نوبل ۲۰۲۶ به پرسش دوم. هال و وودفورد بحث بازار و دولت را تمام نکردند؛ آنها زبانی مشترک ساختند تا بتوان این مناقشه قدیمی را با معادله و داده پیش برد؛ بحثی که به گفته کمیته نوبل، همچنان ادامه دارد.
*پاورقیها و فهرست منابع
بخش قابل توجهی از نکات و مطالب مطرح شده در مقاله برگرفته از گزارش علمی نوبل و دیگر مقالات مرتبط است.
[۱]The Royal Swedish Academy of Sciences (2026). Press Release &Scientific Background: Microeconomic Foundations of Macroeconomic Stabilization, 12 October 2026.
[۲] Hall, R. E., & Mishkin, F. S. (1982). “The Sensitivity of Consumption to Transitory Income: Estimates from Panel Data on Households.” Econometrica, 50(2), 461–481 (بررسی ۲٬۳۰۹ خانوار).
[۳] Johnson, D. S., Parker, J. A., & Souleles, N. S. (2006). “Household Expenditure and the Income Tax Rebates of 2001.” American Economic Review, 96(5), 1589–1610.
[۴] Parker, J. A., Souleles, N. S., Johnson, D. S., & McClelland, R. (2013). “Consumer Spending and the Economic Stimulus Payments of 2008.” American Economic Review, 103(6), 2530–2553.
[۵] Boehm, J., Fize, E., & Jaravel, X. (2025). “Five Facts about MPCs: Evidence from a Randomized Experiment.” American Economic Review.
منبع: شبکه شرق