بازار سهام در آستانه تعیین مسیر میانمدت؛
علی قاسمی: بورس تهران پس از عبور شاخص کل از مرز ۸میلیون واحد، در موقعیتی ویژه قرار گرفته است؛ در این ابرکانال، جریان قدرتمند نقدینگی و چشمانداز انتشار گزارشهای ششماهه شرکتها، در برابر مقاومت تکنیکال بازار و احتمال افزایش عرضهها قرار دارند. از یکسو، فاصله نزدیک به ۵۰درصدی دلار توافقی و بازار آزاد، در کنار عملکرد مناسب درآمدی بسیاری از شرکتها، میتواند زمینه رشد سودآوری بنگاههای بورسی را در ماههای آینده فراهم کند.
از سوی دیگر، رشد قیمت سهام و قرار گرفتن نسبت قیمت به درآمد بازار در بالاترین سطح سه سال اخیر، حساسیت معاملات به اخبار و عملکرد واقعی شرکتها را افزایش داده است. در چنین شرایطی، تثبیت شاخص کل بالای مرز ۸میلیون واحد و تداوم ورود پول حقیقی میتواند مسیر بازار را به سمت اهداف بالاتر هموار کند؛ اما ضعف گزارشهای مالی یا تشدید ریسکهای سیاسی ممکن است بار دیگر فروشندگان را به میدان بازگرداند.
جدال با سقف کانال بلندمدت
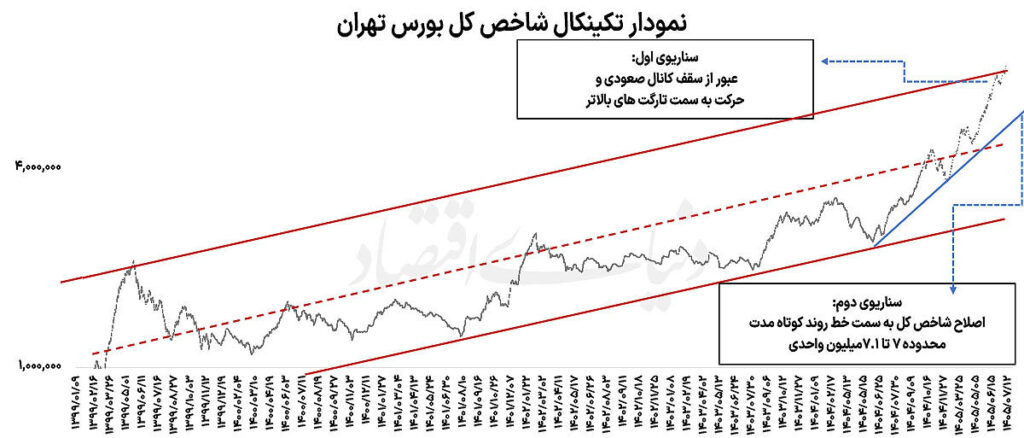
شاخص کل بورس تهران در هفتههای اخیر در محدودهای حرکت کرده است که از منظر تکنیکال اهمیت زیادی برای معاملات میانمدت بازار دارد. سقف کانال صعودی بلندمدت نماگر اصلی در محدوده 7.5 تا ۸میلیون واحد قرار گرفته است؛ محدودهای که با افزایش فشار فروش در 2هفته گذشته همراه شد و بازار را به عقبنشینی واداشت. با این حال، قدرت جریان نقدینگی و تقاضای شکلگرفته در تالار شیشهای مانع از آن شد که فشار عرضهها به اصلاحی عمیقتر منجر شود. در ادامه این روند، شاخص کل توانست بار دیگر به مدار صعود بازگردد و با عبور از مرز ۸میلیون واحد، رکورد تازهای را ثبت کند.
این اتفاق در شرایطی رخ داد که بازار پیشتر نیز با افزایش عرضه در نزدیکی محدوده مقاومتی مواجه شده بود. از این منظر، عبور از مرز یادشده را نمیتوان بهتنهایی به معنای پایان فشار فروش یا تثبیت روند صعودی دانست. اهمیت اصلی این سطح در آن است که رفتار شاخص در روزهای آینده میتواند تصویری روشنتر از قدرت تقاضا و توان بازار برای عبور از مقاومت بلندمدت ارائه دهد.
اگر شاخص کل بتواند بالای محدوده ۸میلیون واحد تثبیت شود، احتمال تضعیف سناریوی اصلاح تکنیکال افزایش مییابد. در مقابل، ناتوانی در حفظ این سطح و کاهش قدرت خریداران میتواند بار دیگر زمینه افزایش عرضه را فراهم کند. بنابراین، علاوه بر ثبت رکوردهای جدید، نحوه واکنش بازار به نوسانهای روزانه، ارزش معاملات و استمرار ورود نقدینگی نیز برای ارزیابی مسیر بعدی بورس اهمیت خواهد داشت.
در کنار تحولات تکنیکال، عملکرد بنیادی شرکتها یکی از عوامل مهم تعیینکننده مسیر بازار در هفتههای پیشرو خواهد بود. گزارشهای ماهانه تابستان و عملکرد ششماهه نخست سال، از بهبود درآمد بسیاری از صنایع بورسی حکایت داشتهاند و همین موضوع به تقویت انتظارات سرمایهگذاران کمک کرده است. با این حال، افزایش قیمت سهام در ماههای اخیر سبب شده است بخشی از این عملکرد مثبت در ارزشگذاری شرکتها منعکس شود. نسبت قیمت به درآمد بازار اکنون در بالاترین سطح سه سال اخیر خود قرار دارد.
این وضعیت نشان میدهد که قیمتهای فعلی سهام تا حدی بر مبنای انتظارات از تداوم رشد سودآوری شکل گرفتهاند. در چنین شرایطی، انتشار صورتهای مالی 6ماهه اهمیت بیشتری پیدا میکند؛ زیرا سرمایهگذاران میتوانند بر اساس اطلاعات واقعیتر درباره درآمد، هزینه و سود شرکتها، میزان انطباق انتظارات خود با عملکرد عملیاتی بنگاهها را ارزیابی کنند.
اگر سود شرکتها متناسب با انتظارات بازار افزایش یابد، نسبت قیمت به درآمد گذشتهنگر میتواند با رشد مخرج کسر، یعنی سود محققشده، تعدیل شود. چنین اتفاقی بهویژه در شرکتهایی که رشد سودآوری آنها از افزایش قیمت سهام عقب مانده است، میتواند بخشی از نگرانیهای مربوط به ارزشگذاری را کاهش دهد. با این حال، این تعدیل لزوما به معنای ارزانشدن همه سهام نیست؛ چراکه وضعیت صنایع، کیفیت سود و پایداری درآمد شرکتها با یکدیگر تفاوت دارد.
در سوی مقابل، اگر صورتهای مالی برخی شرکتها ضعیفتر از پیشبینیها منتشر شود، احتمال افزایش حساسیت معاملهگران به قیمتهای فعلی وجود دارد. در بازاری که نسبتهای ارزشگذاری در سطوح بالایی قرار گرفتهاند، فاصله میان عملکرد واقعی و انتظارات میتواند به یکی از محرکهای اصلی تغییر جهت معاملات تبدیل شود. به همین دلیل، گزارشهای 6ماهه علاوه بر آنکه فرصتی برای ارزیابی سودآوری شرکتها هستند، میتوانند آزمونی برای سنجش پشتوانه بنیادی رشد اخیر بورس نیز باشند.
یکی از متغیرهایی که میتواند در ماههای آینده بر چشمانداز سودآوری شرکتهای بورسی اثر بگذارد، فاصله میان نرخ دلار توافقی و نرخ بازار آزاد است. بر اساس اطلاعات مطرحشده، این شکاف به محدوده ۵۰درصد نزدیک شده است؛ فاصلهای که در صورت تغییر سازوکارهای ارزی و کاهش تدریجی آن، میتواند برای برخی شرکتهای صادراتمحور اهمیت زیادی داشته باشد. در شرکتهایی که بخشی از درآمد آنها بر مبنای ارز حاصل از صادرات محاسبه میشود، نرخ تسعیر ارز یکی از عوامل موثر بر درآمد ریالی است.
از این رو، کاهش فاصله نرخهای ارزی، در صورت همراهی با افزایش نرخ تسعیر مورد استفاده شرکتها، میتواند زمینه بهبود درآمد ریالی و سودآوری برخی بنگاهها را فراهم کند. البته میزان اثرگذاری این متغیر به ساختار هزینه، ترکیب فروش، مقررات ارزی و شرایط عملیاتی هر شرکت بستگی دارد و نمیتوان آن را بهصورت یکسان به همه صنایع تعمیم داد.
در سناریوی خوشبینانه، چند عامل میتوانند بهصورت همزمان از ادامه رشد بازار حمایت کنند. نخست، تثبیت شاخص کل بالای مرز ۸میلیون واحد است که میتواند از منظر تکنیکال نشانهای از قدرت تقاضا در محدوده مقاومتی باشد. دوم، تداوم ورود پول حقیقی و حفظ ارزش معاملات در سطوح مناسب است که نشان میدهد حرکت صعودی تنها به افزایش قیمت چند نماد بزرگ محدود نمانده و از پشتیبانی جریان نقدینگی برخوردار است. عامل سوم به انتشار گزارشهای ششماهه و امکان تعدیل نسبتهای ارزشگذاری بازمیگردد.
اگر عملکرد شرکتها انتظارات بازار را تایید کند و چشمانداز سودآوری صنایع مهم همچنان مثبت باقی بماند، احتمال عبور پایدار از سقف کانال بلندمدت افزایش خواهد یافت. در این شرایط، کاهش ریسکهای سیاسی نیز میتواند فضای مناسبتری برای تداوم معاملات صعودی فراهم کند. بر مبنای سناریوی خوشبینانه مطرحشده، دستیابی شاخص کل به محدوده ۱۳ تا ۱۴میلیون واحد در میانمدت قابل تصور است؛ محدودهای که نسبت به سطح ۸میلیون واحدی حدود ۶۰درصد بالاتر قرار دارد. با این حال، تحقق چنین هدفی به مجموعهای از پیششرطها، از جمله استمرار ورود نقدینگی، بهبود سودآوری شرکتها، حفظ ثبات نسبی متغیرهای اقتصادی و محدودماندن ریسکهای سیاسی وابسته است.
در برابر سناریوی صعودی، احتمال اصلاح بازار نیز همچنان وجود دارد. یکی از عوامل اثرگذار بر این سناریو، انتشار صورتهای مالی شرکتهاست. هرچند عملکرد تابستان بسیاری از صنایع تا حدی برای فعالان بازار قابل پیشبینی است؛ اما ممکن است نتایج برخی شرکتها پایینتر از انتظارات ظاهر شود. در چنین شرایطی، سهامی که رشد قیمت آنها بیش از رشد سودآوری بوده است، میتوانند با فشار فروش بیشتری مواجه شوند. عامل دیگر به سیاستهای مرتبط با نرخ خوراک و هزینههای تولید بازمیگردد.
انتشار خبرهایی درباره تخفیف خوراک پالایشیها یا تغییرات احتمالی در سیاستهای حمایتی میتواند بر انتظارات سرمایهگذاران اثر بگذارد. همچنین، اگر شکاف میان دلار توافقی و نرخ بازار آزاد در سطوح فعلی باقی بماند و کاهش محسوسی پیدا نکند، بخشی از انتظارات مربوط به بهبود سودآوری شرکتها ممکن است محقق نشود. در این حالت، بازار برای ادامه رشد به محرکهای بنیادی دیگری نیاز خواهد داشت.
ریسکهای سیاسی نیز در این معادله نقش مهمی دارند. حتی در شرایطی که متغیرهای بنیادی و جریان نقدینگی از بازار حمایت میکنند، افزایش نااطمینانی سیاسی میتواند تصمیم سرمایهگذاران را تغییر دهد و تقاضا برای سهام را کاهش دهد. از این رو، ارزیابی مسیر بورس بدون در نظر گرفتن تحولات سیاسی و اقتصادی تصویر کاملی از شرایط ارائه نمیکند. در صورتی که سناریوی اصلاح محقق شود، شاخص کل بورس میتواند به سطح 7 تا 7.1میلیون واحد بهعنوان سطوح حمایتی مهم واکنش نشان دهد.
منبع: دنیای اقتصاد