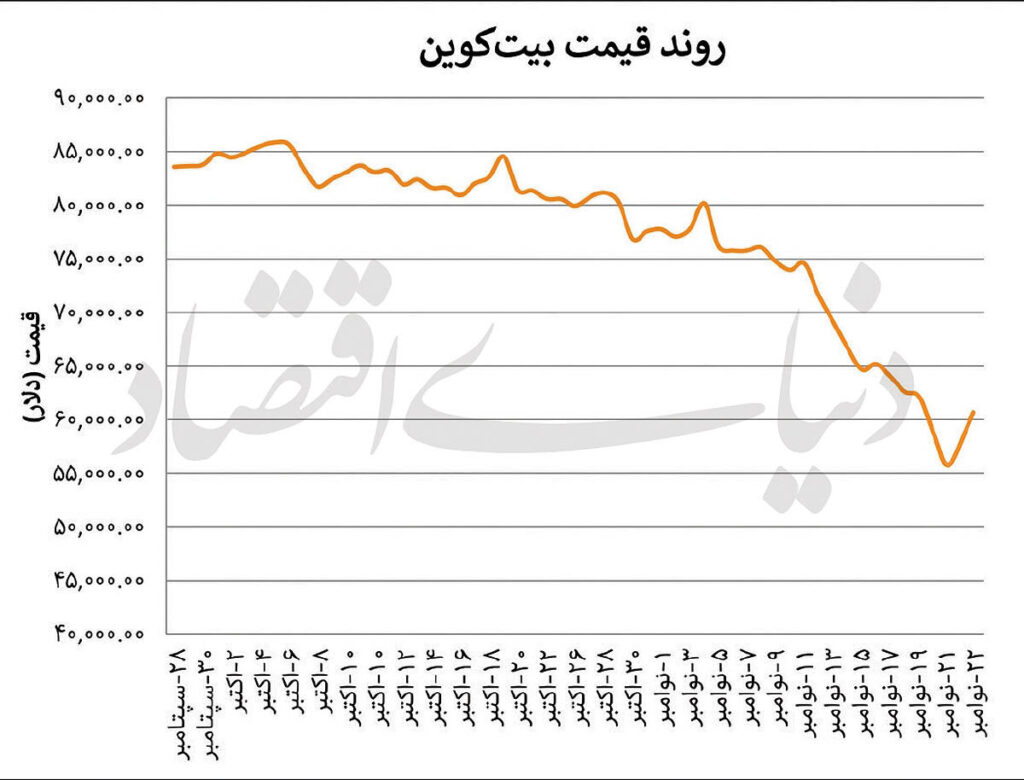
سایر رمزارزهای بزرگ از جمله اتریوم، سولانا، ریپل و دوجکوین نیز بین ۳ تا ۵ درصد افت کردند. به زبان ساده، این نوسانات شدید باعث شد معاملاتی که با پول قرضی (اهرم) باز شده بودند، به صورت خودکار توسط صرافیها بسته شوند؛ اتفاقی که در ادبیات بازار به آن «لیکویید شدن» میگویند. تنها در ۲۴ ساعت، نزدیک به ۶۹۸میلیون دلار از این معاملات از بین رفت و بیش از ۱۴۱ هزار معاملهگر کل سرمایه درگیر خود را از دست دادند. در یک تعطیلات آخر هفته در اواسط نوامبر نیز بیش از ۲میلیارد دلار از موقعیتهای معاملاتی کریپتو به همین شکل دود شد.
نکته قابلتوجه این بود که این بار برخلاف قواعد همیشگی اقتصاد، حتی طلا نیز نتوانست نقش پناهگاه امن را ایفا کند و همپای بورس و بیتکوین سقوط کرد. بازاری که هرگز نمیخوابد پرسش اصلی بسیاری از سرمایهگذاران عادی این است که چرا در بحرانهای اخیر، بیتکوین سریعتر و شدیدتر از سایر بازارها واکنش نشان میدهد؟ پاسخ این سوال در یک ویژگی ساختاری اما کمتر دیدهشده نهفته است: بیتکوین هیچگاه تعطیل نمیشود. بورسهای بزرگ جهان مانند والاستریت عصر جمعه تعطیل میشوند و تا دوشنبه صبح معاملاتی در آنها انجام نمیشود؛
اما بازار بیتکوین در تمام ساعات شبانهروز و در روزهای شنبه و یکشنبه نیز فعال است. زمانی که موجی از ترس و استرس مالی ایجاد میشود و معاملهگران به سرعت به پول نقد نیاز دارند، بیتکوین اولین دارایی در دسترس برای فروش است. به همین دلیل، تحلیلگران بازارهای مالی از بیتکوین به عنوان «نخستین واکنشدهنده به وحشت بازار» یاد میکنند. در واقع، بخش بزرگی از فشار فروش اخیر نه به دلیل بیاعتمادی ناگهانی به فناوری بلاکچین، بلکه به این دلیل رخ داد که بیتکوین سادهترین و سریعترین راه برای تبدیل دارایی به پول نقد در لحظات بحرانی بود.
فروشهای اجباری برای درک موتور پنهان این سقوط همزمان، باید به سازوکار «خرید اعتباری» یا همان بدهی مارجین نگاه کرد. بسیاری از سرمایهگذاران در بازارهای جهانی، سهام یا داراییهای موجود خود را نزد کارگزاری وثیقه میگذارند و در ازای آن وام میگیرند تا دارایی بیشتری بخرند. تا زمانی که بازار صعودی است، این روش سودهای کلانی میسازد؛ اما به محض ریزش قیمتها، کارگزاری برای جلوگیری از ضرر خود، از سرمایهگذار میخواهد فورا پول نقد یا وثیقه جدیدی به حساب واریز کند. به این اخطار فوری، «مارجین کال» گفته میشود.
آمارهای سازمان تنظیم مقررات صنعت مالی آمریکا (FINRA) نشان میدهد میزان این بدهیهای اهرمی در ژوئن ۲۰۲۶ به رکورد بیسابقه 1.5تریلیون دلار رسیده بود و در ماه اکتبر نیز همچنان در سطح بسیار بالای 1.45 تریلیون دلار قرار داشت. این یعنی سیستم مالی مانند یک انبار باروت پر از بدهی بود و تنها به یک جرقه نیاز داشت. این جرقه از بازار سهام هوش مصنوعی زده شد.
پس از استعفای ناگهانی «جنسن هوانگ»، مدیرعامل شرکت انویدیا، و افزایش تردیدها درباره حبابی بودن سهام هوش مصنوعی و سودآوری دیتاسنترها، بورس آمریکا با سقوط سنگینی مواجه شد و بیش از 1.85 تریلیون دلار از ارزش آن در یک روز از بین رفت. به دنبال این ریزش، اخطارهای مارجین کال برای معاملهگران صادر شد. در چنین لحظهای، سرمایهگذار حق انتخاب ندارد و مجبور است داراییهایی را بفروشد که سریعتر نقد میشوند؛ یعنی بیتکوین و طلا.
نکته تلخ ماجرا اینجاست که در این شرایط، حتی سرمایهگذار عادی که هیچ وامی نگرفته و صرفا مقداری بیتکوین در کیف پول خود نگه داشته، تاوان بدهی دیگران را با افت ارزش داراییاش میپردازد. سایه فدرالرزرو و عطش نقدینگی در کنار فروشهای اجباری، یک عامل کلان اقتصادی نیز نفس بازارها را تنگ کرده است: بازگشت تورم و نرخ بهره بالا. پس از آنکه جهش قیمت انرژی در ماههای گذشته دوباره به انتظارات تورمی دامن زد، بانک مرکزی آمریکا (فدرالرزرو) در سپتامبر گذشته برای نخستین بار از سال ۲۰۲۳ نرخ بهره را افزایش داد و به محدوده 3.75 تا ۴ درصد رساند.
گزارش تورم ماه اکتبر آمریکا نشان داد که قیمتها همچنان چسبنده هستند و روند کاهشی مورد انتظار اقتصاددانان محقق نشده است. به دنبال این آمار، لحن مقامات فدرالرزرو سختگیرانهتر شد و اکنون معاملهگران با احتمال 88.6 درصد پیشبینی میکنند که در نشست ۸ و ۹ دسامبر، نرخ بهره بار دیگر افزایش یابد. بالا رفتن نرخ بهره به معنای گرانتر شدن پول و تقویت شاخص دلار است؛ اتفاقی که نقدینگی را از بازارهای پرریسک مانند رمزارزها خارج میکند.
تحلیلگران صرافی «بیتیونیکس» در گزارش جدید خود تاکید کردهاند که ریزش اخیر نشانه ضعف ذاتی یک دارایی خاص نیست، بلکه نشان میدهد بازارها در آستانه پایان سال میلادی و در شرایط تنگنای مالی، «تامین پول نقد و مدیریت بدهیها» را به هر چیز دیگری اولویت دادهاند. هشدار الگوریتمها و مرزهای کلیدی بیتکوین نگرانیها زمانی بیشتر شد که بانک سرمایهگذاری «گلدمن ساکس» هشدار داد شاخص وحشت بازار به عدد ۹ از ۱۰ رسیده است.
«شاخص وحشت» معیاری است که گلدمن ساکس با بررسی نوسانات بازار و میزان تقاضای سرمایهگذاران برای بیمه کردن سهامشان در برابر ریزش، شدت ترس در بورس را از صفر تا 10 اندازهگیری میکند و عدد 9 نشانه اوج اضطراب در والاستریت است. بر اساس برآورد این بانک، صندوقهای سرمایهگذاری الگوریتمی (که معاملات آنها به صورت خودکار توسط کامپیوترها انجام میشود) ممکن است در صورت ادامه روند نزولی، تا 80.6میلیارد دلار دیگر سهام بفروشند. نکته مهمتر آن است که حتی اگر بازار سهام کمی رشد کند، این سیستمهای کامپیوتری باز هم حدود 28.6میلیارد دلار فروش خواهند داشت.
تداوم چنین فشاری در بورس، میتواند بار دیگر نیاز به نقدینگی را بالا ببرد و سایه خود را بر سر بیتکوین حفظ کند. از منظر تکنیکال و معاملاتی نیز دادههای پلتفرم «هایپرلیکویید» (Hyperliquid) نشان میدهد حجم بزرگی از معاملات اهرمی حوالی سطح ۵۵ هزار و ۹۰۰ دلار انباشته شده است؛ به این معنا که اگر قیمت دوباره به این محدوده نزدیک شود، موج تازهای از فروشهای اجباری میتواند افت قیمت را تشدید کند.
در مقابل، تحلیلگران معتقدند اگر بیتکوین بتواند خود را به بالای محدوده ۶۲ هزار و ۲۶۵ تا ۶۲ هزار و ۷۲۰ دلار برساند، معاملهگرانی که روی ریزش بیشتر قیمت شرط بستهاند مجبور به بستن موقعیتهای خود و خرید مجدد میشوند؛ اتفاقی که میتواند به یک جهش ناگهانی قیمت (شورت اسکوئیز) منجر شود.
هرچند بیتکوین در ۲۴ ساعت گذشته حدود ۳ درصد رشد کرده و فضای روانی معاملهگران خرد از حالت «نزولی» به «خنثی» بازگشته است، اما برخی اقتصاددانان مانند پیتر شیف همچنان هشدار میدهند که تداوم سیاستهای انقباضی فدرالرزرو میتواند سناریویی شبیه به بحران ۲۰۰۸ را برای داراییهای پرریسک رقم بزند.
منبع: دنیای اقتصاد