گروه اقتصاد بینالملل: با نزدیک شدن به سال ۲۰۲۷، نگرانی درباره آینده اقتصاد جهان افزایش یافته است. در شرایطی که اقتصادهای بزرگ در سالهای اخیر شوکهای متعددی را پشت سر گذاشتهاند، سرمایهگذاران و تحلیلگران اکنون بیش از گذشته احتمال وقوع رکود را جدی میگیرند. برآوردها نشان میدهد احتمال ورود اقتصاد آمریکا به رکود در سال آینده به حدود ۲۵درصد رسیده است. از آنجا که آمریکا همچنان یکی از مهمترین موتورهای اقتصاد جهان به شمار میرود، رکود در این کشور میتواند فعالیت اقتصادی در سایر مناطق را نیز تحتتاثیر قرار دهد.
با این حال، پرسش اصلی این است که چه عواملی ممکن است اقتصاد جهان را در سال آینده با بحران روبهرو کنند؟ بر اساس گزارش اکونومیست، تجربه سالهای اخیر نشان میدهد بسیاری از شوکهایی که در گذشته میتوانستند اقتصاد جهان را به سمت رکود سوق دهند، دیگر به همان اندازه اثرگذار نیستند. بسته شدن تنگه هرمز در سال ۲۰۲۶ یکی از بزرگترین شوکهای عرضه انرژی از دهه ۱۹۷۰ بود، اما تاثیر آن بر رشد اقتصاد جهانی محدود ماند. کاهش وابستگی اقتصادهای پیشرفته به نفت و افزایش انعطافپذیری آنها باعث شده است که اختلال در عرضه انرژی نتواند بهراحتی فعالیت اقتصادی را متوقف کند.
به همین دلیل، بحران انرژی دیگر به اندازه گذشته یکی از محتملترین عوامل رکود به شمار نمیرود. جنگ تجاری نیز با وجود تداوم سیاستهای تعرفهای دونالد ترامپ، نتوانسته است اقتصاد آمریکا و جهان را از مسیر رشد خارج کند. پس از اعلام موج گسترده تعرفهها در آوریل ۲۰۲۵، برخی پیشبینیها احتمال وقوع رکود در آمریکا را تا حدود دو سوم برآورد میکردند. با این حال، تولید ناخالص داخلی آمریکا و اقتصاد جهانی تقریبا مطابق روند پیشین خود حرکت کردند.
بنابراین، حتی اگر دولت ترامپ در ادامه دوره ریاستجمهوری خود تعرفههای تازهای وضع کند، بعید است این سیاست بهتنهایی شوک بزرگی به اقتصاد وارد کند. افزایش نرخ بهره نیز که در گذشته یکی از عوامل اصلی شکلگیری رکود بود، در شرایط کنونی تهدید چندان بزرگی محسوب نمیشود. بانکهای مرکزی در سالهای ۲۰۲۲ و ۲۰۲۳ برای مهار تورم نرخهای بهره را بهشدت افزایش دادند، اما برخلاف انتظار، اقتصادهای بزرگ وارد رکود عمیقی نشدند. کاهش سهم بخشهایی مانند تولید صنعتی در اقتصاد کشورهای پیشرفته و تغییر ساختار فعالیتهای اقتصادی، حساسیت رشد به نرخ بهره را کمتر کرده است.
از این رو، افزایش محدودتر نرخهای بهره در سال ۲۰۲۷ احتمالا بهتنهایی نمیتواند رشد اقتصادی را متوقف کند. دو خطر اصلی در این میان، دو عامل بیش از سایر تهدیدها توجه بازارهای مالی را به خود جلب کردهاند؛ افزایش بدهی دولتها و رشد سریع صنعت هوش مصنوعی. بحران بدهی پدیده تازهای نیست و اقتصادهای نوظهور بارها با پیامدهای آن روبهرو شدهاند. اما اکنون کشورهای ثروتمند نیز با افزایش قابلتوجه بدهی مواجه هستند. دولتهای این کشورها، بهویژه آمریکا، در مقایسه با اندازه اقتصاد خود مبالغ بسیار زیادی استقراض میکنند.
سطح بدهی آنها در دورههای غیرجنگی و خارج از رکودهای اقتصادی به رکوردهای کمسابقهای رسیده است. اهمیت این موضوع زمانی بیشتر میشود که جایگاه اوراق خزانهداری آمریکا در نظام مالی جهان در نظر گرفته شود. این اوراق همچنان یکی از مهمترین داراییهای امن برای سرمایهگذاران محسوب میشوند. اگر اعتماد بازارها به توانایی دولت آمریکا برای بازپرداخت بدهیهایش تضعیف شود، پیامدهای آن به مرزهای این کشور محدود نخواهد ماند. افزایش هزینه استقراض، کاهش ارزش داراییها و بیثباتی بازارهای مالی میتواند اقتصادهای دیگر را نیز تحتتاثیر قرار دهد.
در حال حاضر، بیشتر سرمایهگذاران همچنان انتظار دارند دولتها راهی برای مدیریت بدهیهای خود پیدا کنند و تعهداتشان را بپردازند. اما این اعتماد ممکن است در صورت افزایش بیش از اندازه بدهیها یا روی کار آمدن دولتی با سیاستهای مالی غیرمسوولانه تضعیف شود. انتخابات فرانسه در سال ۲۰۲۷ یکی از رویدادهایی است که میتواند این نگرانیها را افزایش دهد. پیشتازی جریان راست پوپولیست در فضای سیاسی این کشور، توجه بازارهای مالی را به احتمال تغییر جهت سیاستهای اقتصادی و مالی فرانسه جلب کرده است. در کنار بدهی دولتها، هوش مصنوعی نیز به یکی از منابع مهم نگرانی تبدیل شده است.
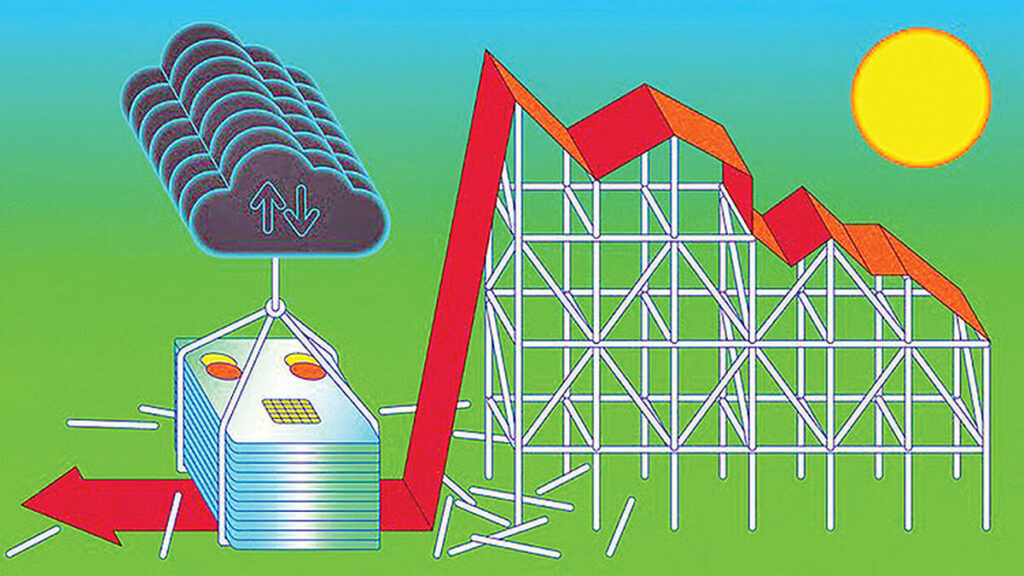
رشد سریع این فناوری، سرمایهگذاریهای عظیمی را به دنبال داشته و ارزش سهام شرکتهای فعال در این حوزه را افزایش داده است. با این حال، تاریخ بازارهای مالی نشان میدهد فناوریهای تحولآفرین همیشه با رشد پایدار ارزش داراییها همراه نیستند. در سال ۱۹۸۷، گسترش معاملات رایانهای به سقوط ناگهانی بازارهای سهام کمک کرد. اکنون نیز افزایش استفاده از عاملهای هوش مصنوعی در معاملات مالی ممکن است رفتار بازارها را پیچیدهتر و پیشبینیناپذیرتر کند. تجربه سال ۲۰۰۰ نیز نمونه دیگری از خطرهای سرمایهگذاری در فناوریهای جدید است.
در آن زمان، خوشبینی بیش از اندازه به شرکتهای اینترنتی به شکلگیری حبابی در بازار سهام انجامید که ترکیدن آن اقتصاد را تحتتاثیر قرار داد. البته وضعیت کنونی شرکتهای هوش مصنوعی با آن دوره تفاوت دارد. بسیاری از این شرکتها درآمدهای قابلتوجهی دارند و ارزش آنها صرفا بر پایه انتظارات خوشبینانه تعیین نشده است. با این حال، تشدید رقابت و کاهش حاشیه سود یا کندتر شدن روند گسترش این فناوری میتواند انتظارات سرمایهگذاران را تغییر دهد. نگرانی دیگر به شیوه تامین مالی این صنعت مربوط میشود.
شرکتهای بزرگ فناوری در ابتدا بخش عمده سرمایهگذاریهای خود را از محل درآمد و ذخایر نقدی تامین میکردند، اما اکنون استقراض نیز اهمیت بیشتری پیدا کرده است. شرکتهای موسوم به نئوکلاود برای ساخت مراکز داده مبالغ هنگفتی وام میگیرند. ارتباطات مالی پیچیده میان شرکتهای فعال در این حوزه نیز احتمال انتقال مشکلات مالی از یک بنگاه به بنگاه دیگر را افزایش میدهد. اگر درآمدهای پیشبینیشده از هوش مصنوعی محقق نشود یا با تاخیر به دست آید، برخی شرکتها ممکن است در بازپرداخت بدهیهای خود ناتوان شوند.
چنین وضعیتی میتواند به ترازنامه سایر شرکتها نیز آسیب بزند و دامنه بحران را گسترش دهد. با وجود این خطرها، پیشبینی شکل دقیق بحران بعدی آسان نیست. ممکن است رکود در سال ۲۰۲۷ رخ ندهد یا عامل اصلی آن با بحرانهای گذشته تفاوت داشته باشد. آنچه روشن است، تغییر ماهیت ریسکهای اقتصاد جهان است؛ ریسکهایی که اکنون بیش از شوکهای انرژی و تعرفهها، در ساختار بدهیها و روابط مالی صنعت فناوری ریشه دارند. صنایع جهان در سال ۲۰۲۷ بازارهای کالایی در پسلرزه هرمز پایان دوران پول ارزان سال سرنوشتساز هوش مصنوعی
منبع: دنیای اقتصاد