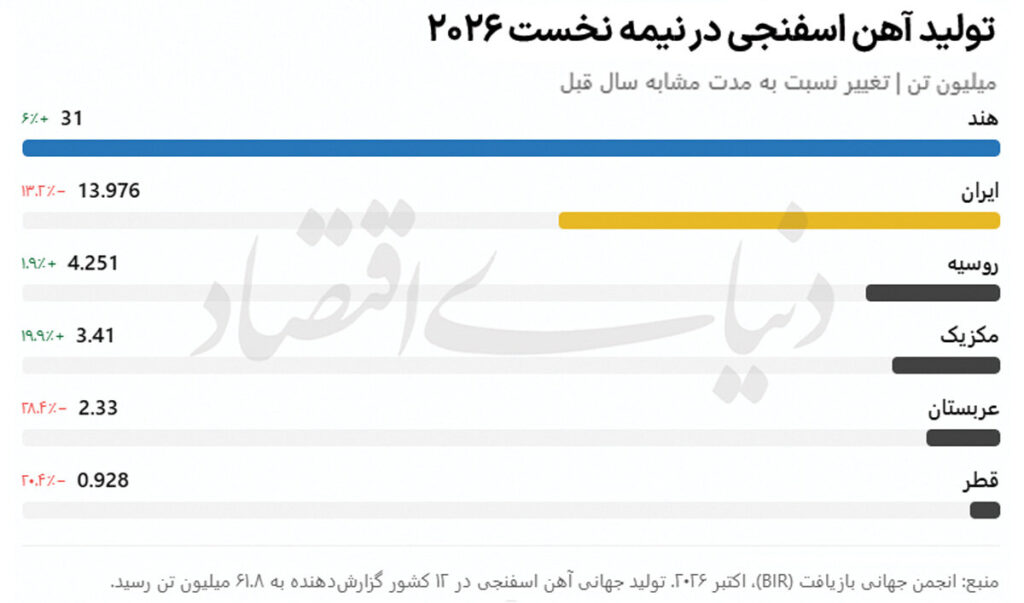
تولید آهن اسفنجی در ۱۲ کشور گزارشدهنده طی شش ماه نخست سال جاری میلادی به 61.8میلیون تن رسید که یک درصد کمتر از مدت مشابه سال قبل بود. هند با تولید ۳۱میلیون تن همچنان فاصله قابلتوجهی با سایر تولیدکنندگان دارد. پس از آن، ایران با حدود ۱۴میلیون تن و روسیه با 4.25میلیون تن در میان تولیدکنندگان اصلی قرار گرفتند. در این دوره، تولید مکزیک نیز با رشد نزدیک به ۲۰ درصدی به 3.41میلیون تن رسید. در مقابل، عربستان با افت 28.4 درصدی و قطر با کاهش 20.4 درصدی، از دیگر کشورهایی بودند که کاهش تولید را تجربه کردند.
فاصله ایران با روند جهانی تفاوت عملکرد ایران و هند در تولید آهن اسفنجی، در کنار تحولات تولید فولاد خام این دو کشور، تصویر روشنتری از وضعیت تولید در دو بازار ارائه میدهد. تولید فولاد خام هند در نیمه نخست سال با رشد 7.1 درصدی به ۸۷میلیون تن رسید؛ درحالیکه تولید آهن اسفنجی این کشور نیز افزایش یافت. این همزمانی نشانه تداوم رشد تولید در زنجیره فولاد هند است. اما در ایران، تولید آهن اسفنجی در همین دوره کاهش یافت و فاصله بیشتری با روند افزایشی برخی تولیدکنندگان بزرگ پیدا کرد.
آهن اسفنجی از محصولات اصلی فرآیند احیای مستقیم سنگآهن است و در واحدهای فولادسازی مبتنی بر کوره قوس الکتریک کاربرد دارد. اهمیت این محصول در زنجیره فولاد ایران نیز از همین جایگاه ناشی میشود. این گزارش، تولید آهن اسفنجی را یکی از شاخصهای مرتبط با گذار صنعت فولاد به سمت تولید کمکربن میداند، هرچند تغییرات تولید این محصول بهتنهایی نمیتواند میزان پیشرفت این گذار را مشخص کند. در مقیاس جهانی، تولید فولاد خام نیز در نیمه نخست ۲۰۲۶ روندی کاهشی داشت.
بر اساس آمار انجمن جهانی فولاد، تولید ۷۰ کشور گزارشدهنده به 931.5میلیون تن رسید که 0.7 درصد کمتر از مدت مشابه سال قبل بود. آسیا و اقیانوسیه با تولید 690.1میلیون تن همچنان بزرگترین منطقه تولیدکننده فولاد باقی ماند، اما تولید آن 0.9 درصد کاهش یافت. در مقابل، آفریقا با رشد ۱۰ درصدی و آمریکای شمالی با افزایش 5.7 درصدی، عملکرد افزایشی داشتند. تغییر مسیر مصرف قراضه در کنار بازار آهن اسفنجی، آمار مصرف قراضه نیز نشان از تفاوت عملکرد قطبهای فولادسازی دارد. مصرف قراضه در کشورهای اصلی مورد بررسی در نیمه نخست سال با افت 0.7 درصدی به 234.1میلیون تن رسید.
با این حال، این کاهش در همه بازارها مشاهده نشد. چین، بزرگترین مصرفکننده قراضه جهان، با افت 7.1 درصدی مصرف به 101.3میلیون تن رسید. کاهش مصرف قراضه در این کشور از افت ۳ درصدی تولید فولاد خام آن بیشتر بود. در مقابل، هند با افزایش ۱۷ درصدی، مصرف قراضه خود را به 22.5میلیون تن رساند. آمریکا نیز با رشد 9.3 درصدی، 29.4میلیون تن قراضه مصرف کرد. ترکیه با مصرف 16.8میلیون تن و رشد 4.8 درصدی در جایگاه دیگری از بازارهای افزایشی قرار گرفت.
این تفاوتها نشان میدهد که تغییرات تولید فولاد در کشورها لزوما به تغییرات مشابه در مصرف قراضه منجر نمیشود و ترکیب مواد اولیه مورد استفاده در واحدهای فولادسازی نیز در این روند نقش دارد. ترکیه در صدر تجارت قراضه در تجارت جهانی قراضه نیز ترکیه جایگاه خود را بهعنوان بزرگترین واردکننده حفظ کرد. واردات این کشور در شش ماه نخست سال با رشد 3.1 درصدی به 9.7میلیون تن رسید. اتحادیه اروپا با واردات 2.7میلیون تن در رتبه بعدی قرار گرفت و آمریکا نیز بیش از 2.5میلیون تن قراضه وارد کرد.
در سمت صادرات، اتحادیه اروپا با ارسال 8.52میلیون تن همچنان بزرگترین صادرکننده قراضه جهان بود. آمریکا نیز با صادرات 6.12میلیون تن در جایگاه دوم قرار گرفت. صادرات بریتانیا، کانادا و استرالیا نیز در این دوره افزایش یافت، درحالیکه ژاپن با افت 7.4 درصدی صادرات به 3.535میلیون تن رسید. این تحولات نشان میدهد که بررسی وضعیت زنجیره فولاد با اتکا به آمار تولید فولاد خام ممکن نیست و روند تولید آهن اسفنجی و مصرف قراضه نیز برای شناخت وضعیت مواد اولیه و تغییرات ساختار تولید اهمیت دارد.
منبع: دنیای اقتصاد