فاطمه صالحی: در سال جاری دو تصمیم، بار مالی معدنداران را کاهش داد. شورای عالی معادن، حقوق دولتی معادن واجد شرایط را در نیمه نخست ۱۴۰۵ بر مبنای میزان استخراج واقعی تعیین کرد و دیوان عدالت اداری نیز جریمه یکدرصدی آلایندگی و خسارتهای پیرامونی معدن را باطل دانست. با این حال، هیچیک از این تصمیمها به مساله تامین مالی ترمیم معادن نپرداخت. قانون معادن برای این منظور، تعهد بهرهبردار به ترمیم محدوده پس از پایان اعتبار پروانه و اختصاص ۱۲درصد از کل حقوق دولتی برای احیای محدودههای معدنی واقع در منابع ملی را پیشبینی کرده است.
با این حال، در ضوابط زیستمحیطی مصوب ۱۳۸۴، ارائه طرحی اجمالی برای ترمیم از بهرهبردار خواسته شده و سازوکاری مانند سپرده یا ضمانتنامه برای تضمین اجرای آن وجود ندارد. از سوی دیگر، گزارش مرکز پژوهشهای مجلس از تخصیصنیافتن کامل سهم قانونی در بسیاری از سالها حکایت دارد. شینا انصاری، رئیس سازمان حفاظت محیطزیست، نیز از قرار داشتن اصلاح قانون معادن در دستور کار مجلس خبر داده و بازگشت حدود ۱۰درصد از حقوق دولتی به همان منطقه معدنی را یکی از پیشنهادهای مطرحشده عنوان کرده است.
با این حال، هنوز مشخص نیست این رقم جایگزین سهم قانونی ۱۲درصدی خواهد شد یا در کنار آن قرار میگیرد. پیشگیری، ارزانتر از بازسازی احمد جمشیدی زنجانی، عضو هیات علمی دانشگاه تربیت مدرس، در گفتوگو با «دنیایاقتصاد» با اشاره به ضرورت پیشبینی هزینههای محیطزیستی در فعالیتهای معدنی گفت: پیامدهای معدنکاری با پایان استخراج از بین نمیرود و در برخی موارد، آثار آلودگی سالها پس از تعطیلی معدن نیز ادامه پیدا میکند. به همین دلیل، نمیتوان ترمیم محدودههای معدنی را صرفا به اجرای چند عملیات پس از پایان بهرهبرداری محدود کرد.
برای مدیریت این پیامدها، باید از ابتدای فعالیت معدنی برنامه مشخصی برای پیشگیری از آلودگی، کنترل آثار تخریب و بازسازی محدوده در نظر گرفته شود. او با اشاره به نمونه زهاب اسیدی معادن بیان کرد: زمانی که کانیهای سولفیدی در معرض هوا و آب قرار میگیرند، فرآیند اکسیداسیون آغاز میشود و میتواند به تولید آب اسیدی و آزاد شدن فلزات سنگین از سنگها و باطلههای معدنی منجر شود. این آلایندهها در ادامه به منابع آب سطحی و زیرزمینی راه پیدا میکنند و ممکن است آثار آنها مدتها پس از توقف فعالیت معدن باقی بماند.
در چنین شرایطی، پاکسازی منابع آلوده بهسادگی امکانپذیر نیست و حتی با صرف هزینههای قابلتوجه نیز نمیتوان همیشه وضعیت اولیه محیطزیست را بازگرداند. جمشیدی زنجانی با تاکید بر اینکه پیشگیری از آلودگی در بسیاری از موارد کمهزینهتر از پاکسازی پس از وقوع آن است، افزود: فلزات سنگین در محیط تجزیه نمیشوند و حذف آنها از خاک و آب به فرآیندهای پیچیده و پرهزینه نیاز دارد. روشهایی مانند الکتروکینتیک برای پاکسازی خاک یا تصفیه پسابهای آلوده قابل استفاده هستند، اما اجرای آنها زمان و منابع مالی قابلتوجهی میطلبد.
در مقابل، اگر مدیریت باطلهها، کنترل زهآب و پوششدهی محدودههای مستعد آلودگی از ابتدای فعالیت در برنامه عملیاتی معدن قرار گیرد، میتوان از تحمیل بخشی از این هزینهها در آینده جلوگیری کرد. او با اشاره به ظرفیت استفاده مجدد از باطلههای معدنی اظهار کرد: باطلهها صرفا پسماندهای بدون استفاده نیستند و در صورت بررسی ویژگیهای فیزیکی و شیمیایی و رعایت الزامات محیطزیستی، میتوان از بخشی از آنها در تولید بتن و مصالح ساختمانی استفاده کرد.
البته این استفاده مستلزم انجام آزمونهای مربوط به نشت فلزات سنگین و پایش مستمر است تا انتقال آلایندهها به محیطزیست اتفاق نیفتد. چنین رویکردی علاوه بر کاهش حجم پسماندهای انباشتهشده، میتواند بخشی از هزینههای مدیریت باطله را نیز کاهش دهد. این عضو هیات علمی دانشگاه تربیت مدرس، ثبت وضعیت پایه محیطزیست پیش از آغاز فعالیت معدنی را نیز ضروری دانست و گفت: پیش از شروع استخراج باید وضعیت آب و خاک منطقه بهطور دقیق اندازهگیری و ثبت شود. در غیر این صورت، پس از اجرای برنامههای ترمیم نمیتوان مشخص کرد که اقدامات انجامشده تا چه اندازه موثر بودهاند.
پایش مستمر در طول فعالیت و پس از تعطیلی معدن نیز باید ادامه پیدا کند تا آثار احتمالی آلودگی در مراحل اولیه شناسایی شود. بنابراین، هزینههای محیطزیستی باید بهگونهای تعریف شوند که هم محل مصرف آنها مشخص باشد و هم امکان ارزیابی نتایج فراهم شود. جمشیدی زنجانی در ادامه با اشاره به اینکه بخش مهمی از تخریبهای ناشی از معدنکاری قابل جبران نیست، گفت: فعالیت معدنی به دلیل ماهیت خود تغییرات گستردهای در سطح زمین، توپوگرافی و پوشش خاک ایجاد میکند. حتی با تامین منابع مالی نیز نمیتوان تمام این تغییرات را به وضعیت پیش از استخراج بازگرداند.
از این رو، هدف از برنامههای توسعه پایدار در معدنکاری باید کاهش آثار منفی تا حد امکان باشد، نه وعده حذف کامل آنها. در این میان، تدوین برنامه بازسازی معدن پیش از آغاز بهرهبرداری اهمیت دارد و بهرهبردار باید از ابتدا بداند پس از پایان فعالیت، محدوده معدنی را به چه وضعیتی تحویل خواهد داد. او افزود: رها کردن محدوده پس از پایان استخراج میتواند پیامدهای محیطزیستی را تشدید کند. بهویژه در برخی معادن، از جمله معادن زغالسنگ، آثار فعالیت معدنی پس از تعطیلی نیز ادامه پیدا میکند. بنابراین، برنامه بازسازی باید متناسب با ویژگیهای هر معدن تدوین شود.
در برخی محدودهها نیز میتوان پس از بررسی شرایط زمینشناختی و ایمنی، کاربریهای جدیدی مانند گردشگری یا فضاهای تفریحی برای محدوده باقیمانده تعریف کرد. البته چنین استفادهای جایگزین ضرورت کنترل آلودگی و ایمنسازی محدوده نیست. این کارشناس با تاکید بر نقش منابع مالی در اجرای برنامههای محیطزیستی اظهار کرد: دانش و فناوری لازم برای کاهش بخشی از آسیبهای معدنکاری در بسیاری از حوزهها وجود دارد، اما استفاده از این ظرفیتها برای بهرهبردار باید توجیه اقتصادی داشته باشد.
نمیتوان انتظار داشت معدنکار صرفا با توصیههای محیطزیستی به سمت فناوریهای کمآلاینده حرکت کند. در این زمینه، منابع حاصل از جرایم زیستمحیطی میتوانند برای آموزش بهرهبرداران، انتقال فناوری و اصلاح فرآیندهای استخراج و فرآوری به کار گرفته شوند. به گفته او، استفاده از پساب به جای برداشت از منابع آب سطحی و زیرزمینی، بهکارگیری تجهیزات کممصرف و اصلاح فرآیندهای فرآوری از جمله اقداماتی هستند که میتوانند فشار فعالیت معدنی بر منابع طبیعی را کاهش دهند.
همچنین در کنار جرایم بازدارنده، سیاستهای تشویقی مانند تخفیفهای مالیاتی برای بهرهبردارانی که در فناوریهای سازگار با محیطزیست سرمایهگذاری میکنند، میتواند انگیزه اقتصادی لازم را ایجاد کند. جمشیدی زنجانی در پایان با اشاره به ظرفیت صندوقهای توسعه پایدار در مناطق معدنی گفت: چنین صندوقی میتواند در تامین مالی اقدامات محیطزیستی و مسوولیت اجتماعی معدنکاران نقش موثری داشته باشد؛ از مدیریت باطله و کاهش مصرف آب گرفته تا آموزش و بهبود زیرساختهای موردنیاز جوامع محلی. با این حال، صرف ایجاد صندوق و انتقال منابع به آن تضمینکننده بهبود شرایط محیطزیستی نیست.
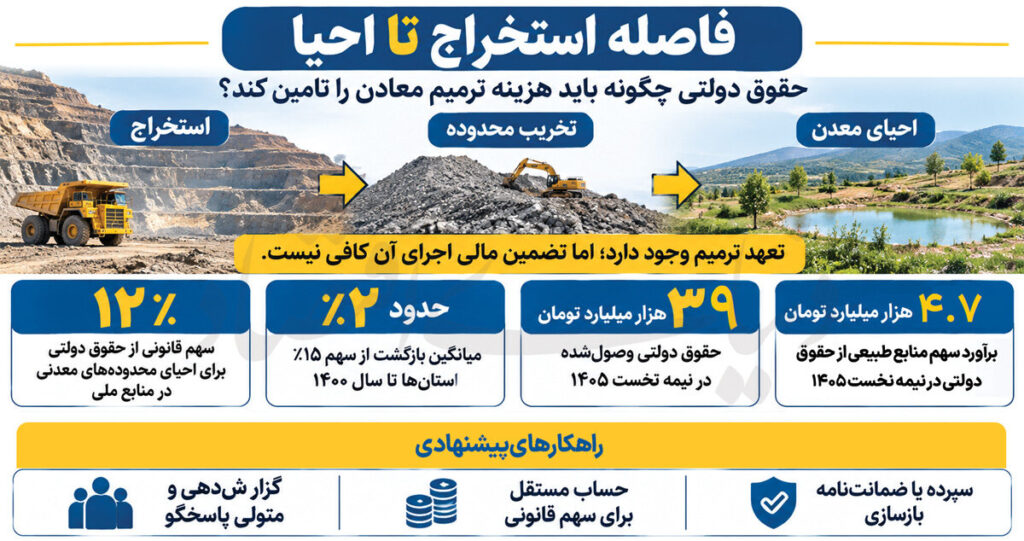
نحوه تخصیص منابع، سهولت دسترسی به آنها و نظارت بر محل هزینهکرد اهمیت بیشتری دارد. همچنین باید در کنار سیاستهای تنبیهی، مشوقهایی برای بهرهبردارانی در نظر گرفته شود که هزینههای پیشگیری و کاهش آلودگی را از ابتدای فعالیت خود میپذیرند. هزینههای محیطزیستی بخشی از هزینه واقعی معدنکاری هستند و به تعویق انداختن آنها، صرفا مسوولیت مالی و محیطزیستی فعالیت معدنی را به سالهای بعد و نسلهای آینده منتقل میکند. فاصله استخراج تا احیا مساله ترمیم معادن صرفا به کمبود منابع مالی یا ضعف نظارت محدود نمیشود، بلکه به ساختار تامین هزینههای آن بازمیگردد.
حقوق دولتی بر مبنای استخراج وصول میشود، اما هزینه بازسازی به وسعت زمین تخریبشده، ویژگیهای محدوده و میزان مداخله موردنیاز بستگی دارد. در نتیجه، ممکن است معدن در دوره فعالیت درآمد ایجاد کند، اما هنگام توقف استخراج، هزینهای سنگین برای ترمیم بر جای بگذارد؛ هزینهای که دیگر منبع درآمدی مشخصی برای پرداخت آن وجود ندارد. بر اساس ماده ۶ ضوابط زیستمحیطی فعالیتهای معدنی مصوب ۱۳۸۴، دارنده پروانه باید در پایان عمر پروانه نسبت به ترمیم محدوده اقدام کند.
با این حال، پیشبینی طرح اجمالی بدون سازوکار مالی الزامآور، مانند سپرده یا ضمانتنامه، لزوما اجرای این تعهد را تضمین نمیکند. این مساله بهویژه در معادن کوچک و متوسط اهمیت دارد که ممکن است هنگام توقف فعالیت، منابع کافی برای اجرای برنامه بازسازی در اختیار نداشته باشند. تخصیص نامطمئن سهم قانونی ابزار دیگر تامین مالی احیای معادن، اختصاص بخشی از حقوق دولتی به منابع طبیعی است. با وجود تعیین سهم ۱۲درصدی، اختصاص قانونی منابع به معنای تخصیص کامل و مستمر آن نیست.
گزارشهای مرکز پژوهشهای مجلس از فاصله میان سهم پیشبینیشده و میزان تخصیص در بسیاری از سالها حکایت دارد. تجربه سهم ۱۵درصدی استانها از حقوق دولتی نیز نشان میدهد بازگشت منابع به محل فعالیت معدن با موانع اجرایی روبهرو است. بر اساس اظهارات معاون پیشین امور معادن، تا سال ۱۴۰۰ بهطور متوسط حدود ۲ درصد از این سهم به استانها بازگشته است. هرچند نمیتوان همین نسبت را به سهم منابع طبیعی تعمیم داد، این تجربه نشان میدهد وصول درآمد و هزینهکرد آن در محل پیشبینیشده، دو فرآیند متفاوت هستند.
فعالان بخش معدن نیز در گفتوگو با «دنیایاقتصاد» تاکید کردهاند مبالغی که تحت عناوین مرتبط با حقوق دولتی و الزامات زیستمحیطی از معادن دریافت میشود، لزوما برای احیای محیطزیست همان منطقه هزینه نمیشود. به گفته آنها، در برخی موارد منابع وصولشده حتی به استان محل فعالیت معدن بازنمیگردد و پس از ورود به بودجه، در مصارف دیگری هزینه میشود. در چنین شرایطی، منطقهای که هزینههای زیستمحیطی استخراج را تحمل میکند، لزوما سهم متناسبی از درآمد حاصل از آن دریافت نمیکند.
حقوق دولتی و مساله ترمیم تصمیم شورای عالی معادن درباره حقوق دولتی سال ۱۴۰۵، اهمیت نحوه تامین مالی ترمیم محدودههای معدنی را بیشتر کرده است. بر اساس این مصوبه، حقوق دولتی نیمه نخست سال برای معادن واجد شرایط، بر مبنای میزان استخراج واقعی محاسبه میشود. برخورداری از این مبنا به فعال بودن معدن در نیمه دوم سال ۱۴۰۴، تحقق حداقل ۵۰ درصد استخراج اسمی و قرار نداشتن در فهرست معادن مشمول ماده ۲۰ قانون معادن وابسته است. نزدیک کردن مبنای وصول حقوق دولتی به میزان واقعی فعالیت، از منظر تناسب میان تولید و پرداخت قابل دفاع است؛
اما پیامد آن برای تامین مالی احیای محدودههای معدنی نیز باید مورد توجه قرار گیرد. با وابستگی بیشتر درآمد حقوق دولتی به میزان استخراج، منابع حاصل از آن نیز تحتتاثیر سطح فعالیت معادن قرار میگیرد. این در حالی است که نیاز به ترمیم محدودههای تخریبشده لزوما با میزان استخراج در یک دوره مشخص تغییر نمیکند و حتی ممکن است در معادن کمفعال یا تعطیلشده نیز ادامه داشته باشد. بر اساس گزارش پیشین «دنیای اقتصاد» و آمار وزارت صمت، میزان وصول حقوق دولتی معادن در نیمه نخست سال ۱۴۰۵ به حدود ۳۹ همت رسیده است.
(بر مبنای سهم ۱۲درصدی پیشبینیشده برای منابع طبیعی، سهم این بخش از حقوق دولتی وصولشده در نیمه نخست سال ۱۴۰۵ حدود ۴٫۷ همت برآورد میشود.) این درآمد یکی از منابع مالی مرتبط با فعالیتهای معدنی است که نحوه توزیع و تخصیص آن، از جمله سهم بخشهای مرتبط با منابع طبیعی، اهمیت زیادی در تامین مالی الزامات زیستمحیطی معادن دارد. از سوی دیگر، سرمایهگذاری زیستمحیطی معادن در سال ۱۴۰۳، بر اساس ارقام تعدیلشده با سال پایه ۱۴۰۰، حدود ۷۳۵میلیارد تومان گزارش شده است. پراکندگی مسوولیت میان دستگاهها نیز اجرای تعهدات را دشوار کرده است.
وزارت صمت در صدور مجوز و وصول حقوق دولتی نقش دارد، سازمان حفاظت محیطزیست بر الزامات زیستمحیطی نظارت میکند و سازمان منابع طبیعی در فرآیند احیای عرصهها نقش اجرایی دارد. با این حال، پیوند مالی و اجرایی میان این وظایف به اندازهای روشن نیست که بتوان مسوولیت نتیجه نهایی ترمیم را به نهادی مشخص نسبت داد. شینا انصاری، رئیس سازمان حفاظت محیطزیست، نیز بر ضرورت جلوگیری از رها شدن معادن پس از پایان فعالیت تاکید کرده است.
پیشنهاد بازگشت حدود ۱۰ درصد حقوق دولتی به منطقه معدنی از سوی او، این پرسش را ایجاد میکند که این رقم چه نسبتی با سهم ۱۲درصدی قانونی منابع طبیعی دارد و آیا قرار است جایگزین آن شود یا در کنار آن قرار گیرد. روشن شدن این نسبت برای ارزیابی منابع واقعی ترمیم ضروری است. در نهایت، راهکار اصلی پیشنهادی کارشناسان، انتقال تامین مالی ترمیم محدودههای معدنی از پایان فعالیت به دوره بهرهبرداری است.
برای این منظور، میتوان سپردهگذاری تدریجی یا ارائه ضمانتنامهای متناسب با هزینه اجرای طرح بازسازی را پیشبینی کرد تا منابع موردنیاز پیش از توقف فعالیت معدن تامین شده باشد. ایجاد حسابی مستقل برای سهم قانونی منابع طبیعی، انتشار گزارش سالانه از میزان وصول و تخصیص منابع و تعیین نهادی مشخص برای نظارت بر اجرای فرآیند ترمیم نیز میتواند شفافیت و پاسخگویی را افزایش دهد. مساله اصلی در بخش معدن ایران، صرفا میزان حقوق دولتی یا درصد اختصاصیافته به منابع طبیعی نیست؛ بلکه اطمینان از تامین و هزینهکرد منابع برای جبران خسارتهای ناشی از فعالیت معدنی است.
تا زمانی که هزینه ترمیم همزمان با ایجاد خسارت تامین نشود، سهم درآمدهای معدنی بهصورت شفاف به مناطق محل فعالیت بازنگردد و مسوولیت اجرای تعهدات میان چند دستگاه پراکنده باشد، پایان فعالیت معدن میتواند به آغاز تعهدی بیپشتوانه برای محیطزیست تبدیل شود.
منبع: دنیای اقتصاد