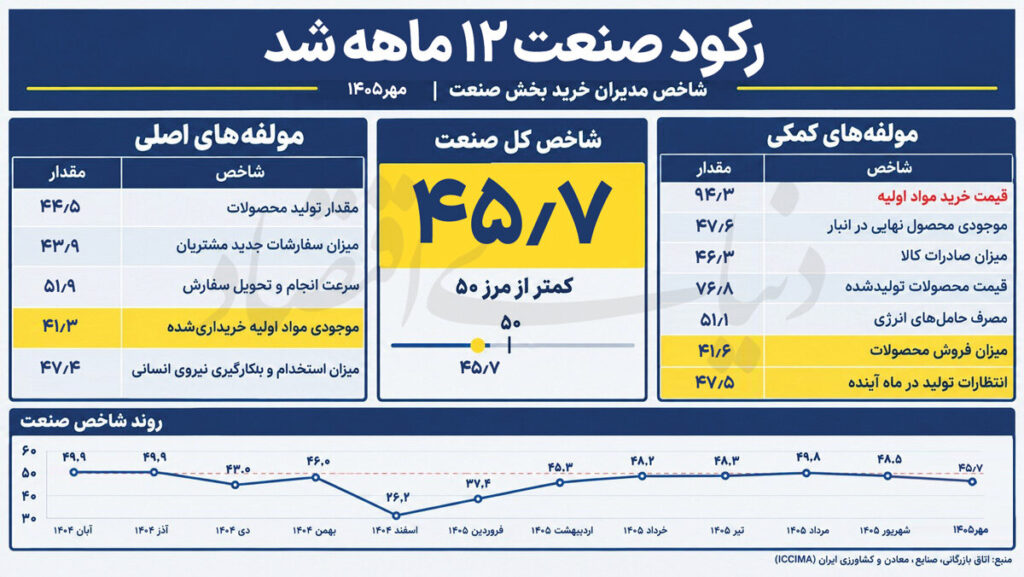
شاخص مدیران خرید بخش صنعت در مهر۱۴۰۵، پس از تعدیل فصلی، به 45.7 رسید و برای دوازدهمین ماه متوالی پایینتر از مرز خنثای ۵۰ قرار گرفت. به این ترتیب، رکود فعالیتهای صنعتی یکساله شد. بررسی مولفههای اصلی شامخ نشان میدهد که وضعیت تولید، سفارشهای جدید و فروش محصولات در محدوده انقباضی قرار دارد و همزمان، تامین مواد اولیه و افزایش هزینه نهادهها به یکی از چالشهای اصلی بنگاهها تبدیل شده است. در مهرماه، شاخص مقدار تولید محصولات به 44.5 و شاخص سفارشهای جدید مشتریان به 43.9 رسید که هر دو از کمترین مقادیر 6ماه اخیر هستند.
همچنین شاخص میزان فروش محصولات با ثبت عدد 41.6، کمترین مقدار پنجماه اخیر را به ثبت رساند. در سمت عرضه، موجودی مواد اولیه برای هجدهمین ماه متوالی پایینتر از مرز خنثی قرار گرفت و شاخص قیمت خرید مواد اولیه نیز با ثبت عدد 94.3، بالاترین سطح هفت سال اخیر را تجربه کرد. این ترکیب نشان میدهد که بنگاههای صنعتی همزمان با محدودیت بازار فروش و ضعف تقاضا، با دشواری تامین نهادهها و افزایش هزینههای تولید مواجه هستند؛ شرایطی که میتواند توان مالی بنگاهها برای حفظ ظرفیت تولید، اشتغال و سرمایهگذاری را محدود کند.
در سطح کل اقتصاد نیز شامخ تعدیلشده فصلی در مهرماه به 46.6 رسید و برای نوزدهمین ماه متوالی پایینتر از مرز خنثای ۵۰ قرار گرفت. شاخص مقدار تولید محصول یا ارائه خدمت در این ماه 47.2 و سفارشهای جدید مشتریان 45.4 بود. همچنین شاخص فروش کالاها و خدمات به 45.1 رسید و پایینترین مقدار چهار ماه اخیر را ثبت کرد. در سمت عرضه، موجودی مواد اولیه همچنان در محدوده انقباضی قرار داشت و شاخص قیمت خرید نهادهها در سطح 91.5 باقی ماند. این تصویر کلی از استمرار محدودیت فعالیت اقتصادی حکایت دارد.
شاخص مدیران خرید (شامخ) یکی از نماگرهای مهم برای ارزیابی وضعیت فعالیت بنگاههای تولیدی است که تغییرات تولید، سفارشهای جدید، فروش، اشتغال و شرایط تامین نهادهها را از منظر مدیران بنگاهها بررسی میکند. این شاخص که از سوی مرکز پژوهشهای اتاق بازرگانی، صنایع، معادن و کشاورزی ایران منتشر میشود، بر اساس مقیاس ۱۰۰ محاسبه میشود؛ بهطوریکه ارقام بالاتر از ۵۰ نشاندهنده رونق فعالیت، ارقام پایینتر از ۵۰ بیانگر انقباض و عدد۵۰ معرف وضعیت خنثی است.
تولید در محدوده انقباضی شاخص مقدار تولید محصولات صنعتی در مهرماه به 44.5 رسید و کمترین مقدار خود طی 6ماه اخیر را ثبت کرد. قرار گرفتن این شاخص پایینتر از مرز ۵۰ نشان میدهد که فعالیت تولیدی بنگاهها همچنان در محدوده انقباضی قرار دارد. بررسی سایر مولفههای شامخ نیز نشان میدهد که محدودیت تولید را نمیتوان صرفا به یک عامل نسبت داد. از یکسو، ضعف سفارشهای جدید و فروش، بازار محصولات صنعتی را با محدودیت مواجه کرده و از سوی دیگر، دشواری تامین مواد اولیه، قطعات و نهادههای وارداتی، امکان استمرار تولید را تحتتاثیر قرار داده است.
در شرایطی که بنگاهها با کمبود سفارش و محدودیت تقاضا روبهرو هستند، افزایش تولید لزوما به بهبود وضعیت مالی آنها منجر نمیشود؛ زیرا تولید بدون وجود بازار کافی میتواند به انباشت کالا و حبس منابع مالی در موجودی انبار منجر شود. در مقابل، حتی وجود تقاضا نیز بدون دسترسی منظم به نهادهها نمیتواند به تولید و تحویل بهموقع محصولات منجر شود. به همین دلیل، وضعیت تولید صنعتی را باید در ارتباط با دو متغیر اصلی، یعنی تقاضای بازار و قابلیت تامین نهادهها، بررسی کرد.
استمرار محدودیت در هر دو بخش، انعطاف عملیاتی بنگاهها را کاهش میدهد و برنامهریزی برای استفاده از ظرفیت تولید را دشوارتر میکند. سفارشهای جدید زیر فشار تقاضا شاخص میزان سفارشهای جدید مشتریان در مهرماه به 43.9 رسید و کمترین مقدار خود طی 6ماه اخیر را ثبت کرد. این شاخص یکی از مهمترین مولفههای شامخ برای ارزیابی وضعیت تقاضای صنعتی است؛ زیرا سفارشهای جدید، مبنای برنامهریزی بنگاهها برای تولید، تامین مواد اولیه و بهکارگیری نیروی انسانی در دورههای بعدی قرار میگیرند.
قرار گرفتن این مولفه در محدوده انقباضی نشان میدهد که واحدهای صنعتی با محدودیت در جذب سفارشهای جدید مواجه هستند. ضعف قدرت خرید مشتریان، رکود بازار، افزایش قیمت محصولات و نااطمینانی نسبت به شرایط اقتصادی از جمله عواملی هستند که میتوانند تمایل خریداران به ثبتسفارش را محدود کنند. نوسانات قیمتها نیز تصمیمگیری درباره خرید را دشوارتر میکند؛ زیرا مشتریان در شرایط بیثباتی قیمتها ممکن است خریدهای خود را به تعویق بیندازند یا حجم سفارشها را کاهش دهند.
این وضعیت بهویژه برای بنگاههایی اهمیت دارد که بخش قابلتوجهی از هزینههای آنها ثابت است و برای حفظ صرفه اقتصادی فعالیت به سطح معینی از تولید و فروش نیاز دارند. در چنین شرایطی، کاهش سفارشهای جدید میتواند به محدود شدن استفاده از ظرفیتهای موجود، احتیاط در استخدام و تعویق برنامههای سرمایهگذاری منجر شود. انقباض هجده ماهه موجودی مواد اولیه در سمت عرضه، شاخص موجودی مواد اولیه خریداریشده در مهرماه به 41.3 رسید و برای هجدهمین ماه متوالی پایینتر از مرز خنثای ۵۰ قرار گرفت. این شاخص از کاهش موجودی نهادههای مورد نیاز در بنگاههای صنعتی حکایت دارد.
پایین بودن موجودی مواد اولیه به این معناست که بخشی از واحدهای تولیدی با حاشیه اطمینان محدودی برای ادامه فعالیت مواجه هستند و هر اختلال در فرآیند تامین میتواند برنامه تولید آنها را تحتتاثیر قرار دهد. اظهارات فعالان اقتصادی نیز کمبود مواد اولیه وارداتی، محدودیت تخصیص ارز، طولانی شدن فرآیند ثبتسفارش، دشواری انتقال وجوه و مشکلات واردات و ترخیص کالا را از مهمترین موانع فعالیت تولیدی عنوان میکند. در برخی زنجیرههای صنعتی، وابستگی به مواد اولیه و قطعات وارداتی به اندازهای است که تاخیر در ورود محمولهها میتواند فعالیت خطوط تولید را با خطر توقف مواجه کند.
علاوه بر این، افزایش قیمت نهادهها و محدودیت نقدینگی، قدرت خرید و ذخیرهسازی مواد اولیه را برای بنگاهها کاهش میدهد. تداوم این شرایط میتواند پیامدهایی فراتر از کاهش موجودی انبار داشته باشد. تاخیر در تامین نهادهها ممکن است تحویل سفارشهای مشتریان را به تعویق بیندازد، هزینههای تامین را افزایش دهد و روابط تجاری بنگاه با مشتریان داخلی و خارجی را تحتتاثیر قرار دهد. از این منظر، تسهیل تخصیص ارز، کاهش موانع ثبتسفارش، تسریع واردات و ترخیص کالا و تقویت سرمایه در گردش بنگاهها، از الزامات حفظ جریان تولید صنعتی محسوب میشوند.
احتیاط واحدهای صنعتی در گسترش نیروی کار شاخص میزان استخدام و بهکارگیری نیروی انسانی در صنعت در مهرماه به 47.4 رسید و پایینتر از مرز خنثی قرار گرفت. این وضعیت در کنار محدودیت تولید، سفارشهای جدید و فروش نشان میدهد که بنگاههای صنعتی همچنان در زمینه گسترش نیروی انسانی با احتیاط عمل میکنند. افزایش هزینههای تولید، کمبود مواد اولیه، محدودیت نقدینگی و نااطمینانی نسبت به حجم سفارشهای آینده، از عواملی هستند که میتوانند تصمیم بنگاهها برای استخدام کارکنان جدید را محدود کنند.
در شرایطی که جریان سفارشها و فروش از ثبات کافی برخوردار نیست، افزایش هزینههای ثابت ناشی از استخدام نیروی جدید میتواند ریسک مالی بنگاه را افزایش دهد. از سوی دیگر، محدودیت تامین مواد اولیه و احتمال اختلال در تولید، نیاز بنگاهها به نیروی انسانی جدید را نیز تحتتاثیر قرار میدهد. باید توجه داشت که شامخ تغییرات دقیق تعداد شاغلان را اندازهگیری نمیکند، بلکه جهت تغییرات استخدام و بهکارگیری نیروی انسانی را بر اساس پاسخ مدیران بنگاهها منعکس میکند.
با این حال، استمرار قرار گرفتن این شاخص در محدوده انقباضی میتواند نشانهای از احتیاط واحدهای صنعتی در گسترش نیروی کار باشد. فشار هزینهای بر بنگاهها شاخص قیمت خرید مواد اولیه در مهرماه به 94.3 رسید و بالاترین مقدار خود را طی هفت سال اخیر ثبت کرد. این رقم نشاندهنده فشار شدید هزینهای بر واحدهای صنعتی است. محدودیت واردات مواد اولیه و قطعات، افزایش نرخ ارز، تغییرات قیمت نهادهها در بورس کالا، دشواری تامین برخی اقلام و افزایش هزینههای حملونقل و لجستیک، از جمله عواملی هستند که میتوانند هزینه تمامشده تولید را افزایش دهند.
شاخص قیمت محصولات تولیدشده نیز در مهرماه به 76.8 رسید و بالاترین مقدار پنجماه اخیر را ثبت کرد. افزایش قیمت محصولات در شرایطی اهمیت دارد که شاخص قیمت خرید مواد اولیه نیز در سطح بسیار بالایی قرار گرفته است. با این حال، افزایش قیمت فروش را نباید بهتنهایی نشانه بهبود وضعیت بنگاهها تلقی کرد؛ زیرا در شرایط ضعف تقاضا، رشد قیمت محصولات ممکن است صرفا بازتاب انتقال بخشی از افزایش هزینه نهادهها به مصرفکننده باشد. مساله اصلی بنگاهها، امکان انتقال هزینههای تولید به قیمت نهایی است.
زمانی که سفارشهای جدید و فروش در محدوده انقباضی قرار دارند، افزایش قیمت محصولات میتواند با محدودیت قدرت خرید مشتریان مواجه شود. در چنین شرایطی، بنگاهها ممکن است نتوانند افزایش هزینه مواد اولیه، انرژی، حملونقل و سایر نهادهها را بهطور کامل جبران کنند. نتیجه این وضعیت میتواند فشار بر حاشیه سود، سرمایه در گردش و توان مالی واحدهای تولیدی باشد. در صورت استمرار، منابع در دسترس برای نوسازی تجهیزات، توسعه ظرفیت و سرمایهگذاری جدید نیز محدودتر خواهد شد. فروش و صادرات؛
محدودیت بازار داخلی و خارجی شاخص میزان فروش محصولات صنعتی در مهرماه به 41.6 رسید و کمترین مقدار پنجماه اخیر را ثبت کرد. این رقم از محدودیت قابلتوجه فروش بنگاهها حکایت دارد. فروش برای واحدهای تولیدی صرفا محل تحقق درآمد نیست، بلکه منبع اصلی تامین جریان نقدی مورد نیاز برای خرید مواد اولیه، پرداخت دستمزد و پوشش هزینههای عملیاتی محسوب میشود. بنابراین، محدودیت فروش در شرایطی که قیمت نهادهها در سطح بالایی قرار دارد، میتواند فشار مضاعفی بر منابع مالی بنگاهها وارد کند. شاخص موجودی محصول نهایی در انبار نیز به 47.6 رسید و در محدوده انقباضی قرار گرفت.
قرار گرفتن موجودی محصول نهایی در این محدوده، میتواند ناشی از ترکیبی از عوامل از جمله سطح تولید، میزان فروش و دشواری جایگزینی محصولات فروختهشده باشد. به همین دلیل، کاهش موجودی انبار بهتنهایی نمیتواند نشانهای از رونق بازار تلقی شود. برای ارزیابی دقیق وضعیت موجودی کالا باید آن را در کنار شاخصهای تولید و فروش بررسی کرد. در تجارت خارجی نیز شاخص میزان صادرات کالا به 46.3 رسید و برای بیستوچهارمین ماه متوالی پایینتر از مرز خنثی قرار گرفت. این وضعیت نشان میدهد که محدودیت فعالیت صادراتی همچنان یکی از مسائل بنگاههای صنعتی است.
مشکلات نقلوانتقال مالی، محدودیتهای ارزی، اختلال در مسیرهای حملونقل، افزایش هزینههای لجستیک و نااطمینانیهای سیاسی و تجاری، از جمله موانع فعالیت صادرکنندگان هستند. استمرار این شرایط علاوه بر محدود کردن درآمدهای صادراتی، میتواند حفظ بازارهای خارجی را نیز دشوارتر کند. در بازارهای بینالمللی، اختلال در تحویل سفارشها و افزایش ریسک مبادلات ممکن است خریداران را به سمت تامینکنندگان جایگزین سوق دهد؛ موضوعی که در صورت تداوم میتواند به تضعیف جایگاه صادرکنندگان ایرانی منجر شود.
تفاوت شرایط در زیربخشهای صنعت بررسی شاخص مدیران خرید زیربخشهای صنعتی در مهرماه نشان میدهد که وضعیت فعالیت در رشتههای مختلف تولیدی یکسان نبوده است. صنایع کانی غیرفلزی با ثبت شاخص 56.3 و صنایع نساجی با 52.8، بالاترین ارقام را در میان گروههای مورد بررسی به ثبت رساندند و در محدوده بالاتر از مرز خنثی قرار گرفتند. در مقابل، صنایع فرآوردههای نفت و گاز با شاخص ۳۳، سایر صنایع با 35.3 و صنایع پوشاک و چرم با 38.1 در پایینترین سطوح قرار داشتند. صنایع غذایی نیز با ثبت عدد 48.4 همچنان پایینتر از مرز خنثی فعالیت میکردند.
تفاوت وضعیت زیربخشها در مولفه تولید نیز قابل مشاهده است. شاخص مقدار تولید در صنایع نساجی به 59.2 و در صنایع کانی غیرفلزی به ۵۳ رسید؛ درحالیکه تولید صنایع فرآوردههای نفت و گاز 24.4 و تولید صنایع چوب، کاغذ و مبلمان 31.7 ثبت شد. این ارقام نشان میدهد که شدت محدودیتهای تولیدی در رشتههای مختلف یکسان نیست و هر گروه با توجه به ساختار تامین مواد اولیه، شرایط بازار و وابستگی به نهادههای خاص، وضعیت متفاوتی دارد. یکی از نکات مشترک میان زیربخشها، محدودیت موجودی مواد اولیه است.
این شاخص در صنایع فرآوردههای نفت و گاز به 13.4، صنایع پوشاک و چرم به 27.8 و ماشینسازی و لوازم خانگی به 30.2 رسید. در مقابل، صنایع غذایی با شاخص 57.7 و کانیهای غیرفلزی با ۵۰ در وضعیت مساعدتری از نظر موجودی نهادهها قرار داشتند. همزمان، شاخص قیمت خرید مواد اولیه در تعدادی از رشتههای صنعتی به سطح بسیار بالایی رسیده است؛ بهطوریکه در صنایع نساجی و ماشینسازی و لوازم خانگی عدد ۱۰۰ و در صنایع فلزی و کانی غیرفلزی عدد 95.8 ثبت شد. این ترکیب نشان میدهد که فشار تامین و هزینه نهادهها در بخش قابلتوجهی از صنایع وجود دارد؛
هرچند شدت آن میان رشتههای مختلف متفاوت است. در حوزه انتظارات تولید نیز تصویر یکسانی مشاهده نمیشود. صنایع غذایی، لاستیک و پلاستیک و کانیهای غیرفلزی انتظاراتی بالاتر از مرز خنثی ثبت کردند؛ درحالیکه چشمانداز فعالیت در صنایعی مانند فرآوردههای نفت و گاز، سایر صنایع، پوشاک و چرم و وسایل نقلیه و قطعات وابسته همچنان در محدوده انقباضی قرار داشت. این تفاوتها نشان میدهد که تحلیل وضعیت صنعت نیازمند توجه به شرایط اختصاصی هر رشته فعالیت است و سیاستهای تولیدی نیز باید متناسب با نوع محدودیتهای هر گروه طراحی شوند.
چالشهای بنگاهها و الزامات خروج از رکود شاخص انتظارات تولید در ماه آینده به 47.5 رسید و همچنان پایینتر از مرز خنثای ۵۰ قرار دارد. ضعف سفارشهای جدید، محدودیت تامین مواد اولیه، افزایش هزینهها و دشواری فروش، از مهمترین عواملی هستند که چشمانداز فعالیت بنگاهها را تحت تاثیر قرار دادهاند. در چنین شرایطی، نااطمینانی نسبت به تامین نهادهها و بازار فروش، برنامهریزی برای افزایش تولید و سرمایهگذاری را دشوار میکند. اظهارات فعالان اقتصادی در مهرماه نشان میدهد که بنگاههای صنعتی همزمان با محدودیت عرضه و ضعف تقاضا مواجهند.
کمبود مواد اولیه وارداتی، دشواری تخصیص و انتقال ارز، طولانی شدن فرآیند واردات و اختلال در حملونقل، هزینه و زمان تامین نهادهها را افزایش داده است. در سمت تقاضا نیز کاهش قدرت خرید، رکود بازار، چکهای برگشتی و تاخیر در وصول مطالبات، فروش و نقدینگی بنگاهها را تحت فشار قرار داده است. افزایش هزینههای تولید، ناکافی بودن تسهیلات بانکی و محدودیت تامین انرژی نیز بر دشواری فعالیت صنعتی افزودهاند. عبور از این شرایط مستلزم رفع همزمان موانع عرضه و تقاضاست.
تسهیل واردات و تخصیص ارز، رفع اختلالات لجستیک، تقویت سرمایه در گردش و تامین پایدار انرژی در کنار کاهش نااطمینانی اقتصادی، بهبود وصول مطالبات و تقویت تقاضای موثر، از مهمترین الزامات بازگشت رونق به صنعت است. مساله صنعت صرفا کاهش تولید نیست، بلکه همزمانی دشواری تامین نهادهها، ضعف بازار فروش و افزایش هزینهها، امکان برنامهریزی و سرمایهگذاری را نیز محدود کرده است. از این رو، خروج از رکود یکساله به مجموعهای هماهنگ از اصلاحات در حوزه تامین، تجارت خارجی، تامین مالی و تقاضای موثر نیاز دارد.
معیار بهبود نیز باید خروج همزمان تولید، سفارشهای جدید و فروش از محدوده انقباضی باشد؛ چراکه بهبود یک مولفه بهتنهایی به معنای احیای فعالیت صنعتی نیست.
منبع: دنیای اقتصاد