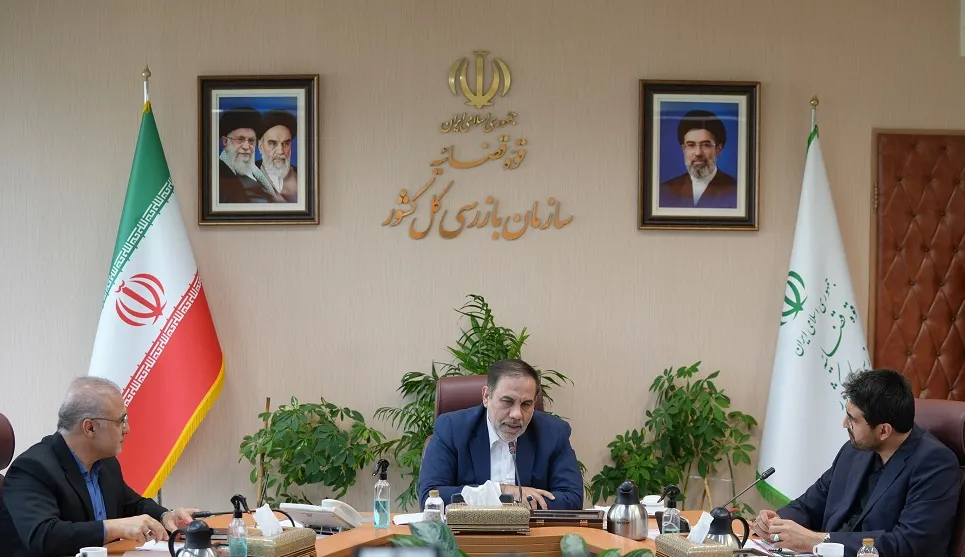
به گزارش جماران، جهانگیر در نشست با رئیس سازمان امور مالیاتی کشور، با اشاره به ضرورت تحقق عدالت مالیاتی، شفافیت در شناسایی درآمدها را از الزامات اساسی اصلاح نظام مالیاتی دانست و اظهار کرد: نخستین مسئلهای که در نظام مالیاتی کشور با آن مواجه هستیم، عدم تحقق کامل عدالت مالیاتی است. در بسیاری از عرصهها، شفافیت لازم وجود ندارد و همین مسئله موجب شده است درآمد واقعی برخی افراد و مجموعهها بهدرستی شناسایی نشود.
افرادی با درآمدهای بالا، مشاغلی که بهصورت غیررسمی فعالیت میکنند، اما از درآمدهای قابلتوجهی برخوردارند و همچنین شرکتهایی که ماهیت صوری و کاغذی دارند، از جمله مواردی هستند که درآمد آنها بهدرستی شناسایی نمیشود. بدیهی است وقتی درآمدی شناسایی نشود، مالیات متناسب با آن نیز دریافت نخواهد شد و در چنین شرایطی، عدالت مالیاتی زیر سؤال میرود.
وی با اشاره به تفاوت آشکار میان وضعیت مالیاتی حقوقبگیران و برخی صاحبان درآمدهای کلان افزود: فردی را در نظر بگیرید که حقوق بسیار ناچیزی دریافت میکند و با وجود شرایط تورمی، پیش از آنکه حقوق خود را دریافت کند، مالیات آن کسر میشود؛ اما در مقابل، در نظام دلالی، فردی ممکن است در یک معامله و در همان لحظه، میلیونها تومان منفعت کسب کند، بدون آنکه ارزش افزودهای برای جامعه ایجاد کرده باشد، اما مالیاتی متناسب با درآمد خود نپردازد.
رئیس سازمان بازرسی کل کشور با تأکید بر ضرورت رصد فعالیتهای اقتصادی و شناسایی ذینفعان واقعی معاملات تصریح کرد: افرادی که در حوزه خریدوفروش فعالیت میکنند، به دلیل محدودیت در امکان رصد معاملاتشان، کمتر مورد توجه نظام مالیاتی قرار گرفتهاند؛ درحالیکه این افراد حتماً باید مورد رصد قرار گیرند. ممکن است خریدوفروش آنها در حوزه طلا و سکه بهراحتی قابل شناسایی نباشد، اما وجوهی که از طریق حسابهای مختلف به آنها حواله میشود، قابل بررسی است.
جهانگیر با تأکید بر اهمیت شناسایی «ذینفع نهایی» خاطرنشان کرد: باید مشخص شود چه کسی در نهایت از ورود و خروج مبالغ با منشأهای مختلف منتفع میشود. در دنیا، چنانچه پولی بدون منشأ مشخص وارد حساب فردی شود، تا زمان روشن شدن منشأ آن، امکان توقیف آن وجود دارد. اما در کشور ما افرادی در حوزه خریدوفروش دلار، سکه و طلا فعالیت میکنند که وجوه را از حسابهای صوری دریافت و سپس جابهجا میکنند.
وی با اشاره به نمونههایی از نظامهای مالیاتی پیشرفته و تأثیر مالیات بر فعالیتهای سوداگرانه اظهار کرد: برای نمونه، در نظام مالیاتی ژاپن، دلالان ممکن است تا ۹۰ درصد مالیات پرداخت کنند؛ بهگونهای که فعالیت دلالی با چنین میزان مالیاتی دیگر صرفه اقتصادی نداشته باشد. در نظامهای پیشرفته، دلالی و سوداگری جایگاه قابلتوجهی ندارد، اما در جامعه ما با انواع دلالی در حوزه سکه، خودرو، مسکن، ارز و سایر بخشها مواجه هستیم و دلیل اصلی گسترش این وضعیت نیز آن است که نظام مالیاتی نتوانسته است اشراف و تسلط کافی بر این فعالیتها پیدا کند.
رئیس سازمان بازرسی با اشاره به ضرورت شفافیت در حسابهای بانکی و دارایی افراد، موضوع رمزارزها را نیز از جمله حوزههای نیازمند توجه دانست و افزود: باید بهگونهای برنامهریزی شود که وضعیت حسابهای بانکی افراد و گردش وجوه در آنها، در چارچوب قوانین و مقررات، شفاف و قابل رصد باشد. جهانگیر ادامه داد: باید مشخص باشد هر فرد چند حساب به نام خود یا اعضای خانوادهاش دارد و وجوهی که در این حسابها گردش پیدا میکند، از چه منشأیی تأمین شده است.
رئیس سازمان بازرسی کل کشور با تأکید بر اینکه عنوان شغلی افراد نباید ملاک اصلی در تشخیص تکالیف مالیاتی باشد، اظهار داشت: هنگامی که درآمد فردی به سطح مشخصی میرسد، نظام مالیاتی باید نسبت به آن حساس شود. امروز برخی مشاغل، درآمدهای قابلتوجهی دارند و باید بررسی شود چه میزان مالیات از این افراد دریافت میشود و اساساً آیا نظام مالیاتی از میزان واقعی درآمد و فعالیت اقتصادی آنها اطلاع دارد یا خیر.
جهانگیر با بیان اینکه اظهارنامههای مالیاتی لزوماً منعکسکننده درآمد واقعی برخی افراد نیست، تصریح کرد: ممکن است فردی در یک پرونده ۲۰، ۳۰ یا حتی ۵۰ میلیارد تومان دریافت کند، اما در اظهارنامه مالیاتی خود مبلغی در حد دو یا ۱۰ میلیون تومان ثبت کند. وی افزود: برای شناسایی درآمد واقعی، نباید منتظر بمانیم تا افراد میزان درآمد خود را اعلام کنند، بلکه باید سازوکاری وجود داشته باشد که درآمد واقعی آنها مشخص شود. شیوههای پنهانسازی درآمد، درحالی مورد استفاده قرار میگیرند که مبالغ واقعی دریافتی باید در محاسبات مالیاتی لحاظ شوند.
رئیس سازمان بازرسی کل کشور با تأکید بر اینکه تداوم چنین رویههایی عدالت مالیاتی را مخدوش میکند، خاطرنشان کرد: این نوع روشها و راههای فرار که در قالب قراردادها و سازوکارهای ظاهراً قانونی مورد استفاده قرار میگیرند، ما را از عدالت مالیاتی دور میکنند. در چنین شرایطی، کسانی که مالیات خود را بهدرستی پرداخت میکنند، بهویژه اقشار ضعیف جامعه، احساس میکنند مورد ظلم قرار گرفتهاند.
وی با تأکید بر ضرورت اجرای نظام هوشمندسازی مالیاتی اظهار کرد: این کار باید از مرحلهای قبلتر آغاز شود و رصد حسابها و گردش مالی افراد در چارچوب قوانین و مقررات مورد توجه قرار گیرد. در قوانین موجود، از جمله مقررات مرتبط با قانون مبارزه با پولشویی، ظرفیتهایی برای رصد حسابهای مشکوک و توقیف وجوه در موارد قانونی پیشبینی شده است. بنابراین، لازم است با بهرهگیری از این ظرفیتها، شفافسازی لازم صورت گیرد تا عدالت مالیاتی محقق شود.
جهانگیر با تأکید بر نقش دستگاههای نظارتی در شناسایی فرارهای مالیاتی افزود: با توجه به تحولات صورتگرفته، دستگاههای نظارتی میتوانند از طریق تعامل و همکاری مشترک، به سازمان امور مالیاتی کمک کنند. بهویژه در شرایط دشوار اقتصادی و جنگی که درآمدهای کشور با محدودیت مواجه است، جلوگیری از هرگونه فرار مالیاتی و شناسایی ظرفیتهای مغفول درآمدی اهمیت دوچندانی دارد.
رئیس سازمان بازرسی کل کشور در ادامه، درآمد پایدار مالیاتی را از ارکان سلامت اقتصادی جامعه دانست و با تشبیه آن به جریان خون در بدن انسان گفت: درآمد پایدار مالیاتی در حقیقت میتواند شریانهای جامعه را بهنحوی سالم هدایت کند؛ درست مانند بدن انسان که خون در آن جریان دارد و تا زمانی که این خون سالم باشد، حیات ادامه پیدا میکند. مالیات نیز همانند خونی است که در جامعه جریان مییابد و سلامت آن در گرو این است که بهصورت حداکثری و عادلانه، همه بخشها را پوشش دهد.
وی افزود: اگر نتوانیم از درآمدهای بالا مالیات دریافت کنیم، اما در مقابل، مالیات از افراد کمدرآمد دریافت شود، نوعی دوقطبی در جامعه شکل میگیرد که موجب نارضایتی خواهد شد و با عدالت سازگار نیست. جهانگیر با تأکید بر ضرورت کاهش دخالتهای انسانی در فرآیندهای مالیاتی اظهار کرد: اعتقاد من این است که هرچه واسطههای انسانی در نظام مالیاتی حذف شوند و دخالتهای انسانی به حداقل برسد، سلامت، شفافیت و عدالت در این حوزه تقویت خواهد شد. وقتی انسان بخواهد درباره موضوعی قضاوت کند، زمینه چانهزنی به وجود میآید و همین مسئله میتواند سلامت فرآیندها را تحت تأثیر قرار دهد.
رئیس سازمان بازرسی اظهار کرد: در نظام واردات، مسیرهای متفاوتی از جمله کولهبری، واردات ترانزیتی، بازارچههای مرزی و مناطق آزاد وجود دارد که هر یک از نظر مقررات و تکالیف مالیاتی شرایط متفاوتی دارند. وی ادامه داد: افرادی که نمیخواهند مالیات و عوارض مربوط به واردات بازرگانی را بپردازند، ممکن است با همکاری برخی افراد، ماهیت ورود کالا را تغییر دهند. برای مثال، کالایی که باید از مسیر واردات بازرگانی وارد شود، تحت عنوان کالای ترانزیتی یا از طریق بازارچه مرزی وارد میشود تا از پرداخت مالیات و عوارض مربوطه معاف شود.
رئیس سازمان بازرسی کل کشور تصریح کرد: وقتی شیوههای مختلف واردات تعریف میشود و امکان انتخاب مسیرهای متفاوت وجود دارد، برخی افراد تلاش میکنند از مسیری استفاده کنند که برای آنها منفعت بیشتری دارد. ممکن است در نهایت کالای واردشده ماهیت یکسانی داشته باشد، اما با تغییر عنوان و ماهیت ورود آن، نظام مالیاتی را دچار اشتباه کنند و بخشی از حقوق قانونی دولت را نپردازند. این موارد همان نشانههایی است که بیانگر تغییر ماهیت ورودیها برای فرار از پرداخت مالیات است.
وی با تأکید بر ضرورت اصلاح ساختارها و محدود کردن زمینههای سوءاستفاده خاطرنشان کرد: باید ساختار قوانین و مقررات بهگونهای تنظیم شود که روشهای متداول فرار مالیاتی کاهش پیدا کند. همچنین نظارت بر ناظران باید تقویت شود تا افراد نتوانند بهراحتی و صرفاً با زدن یک تیک، چندین میلیون دلار از درآمدهای مالیاتی را حذف کنند. گاهی تنها با انتخاب یک گزینه در سامانه، ماهیت کالا تغییر میکند و همین مسئله زمینه برخورداری غیرقانونی از معافیتهای مالیاتی را فراهم میسازد.
جهانگیر برای تبیین این موضوع به تفاوت میان داروهای حیاتی و مکملهای ورزشی اشاره کرد و گفت: داروهای حیاتی از معافیت مالیاتی برخوردارند، اما مکملهای ورزشی مشمول مالیات بالایی هستند. حال اگر واردکنندهای عنوان مکمل ورزشی را به داروی حیاتی تغییر دهد، ممیز یا ناظر امکان بررسی تکتک اقلام یک محموله کشتی را ندارد تا مشخص شود کدام کالا داروی حیاتی و کدام مکمل ورزشی است. در نتیجه، ممکن است بر اساس همان عنوان نادرست، کالا از پرداخت مالیات معاف شود.
وی افزود: این بزنگاهها همان نقاطی هستند که با استفاده از امضاهای طلایی و انتخابهای ساده در سامانهها، بخش قابلتوجهی از درآمدهای مالیاتی را از بین میبرند. ما همواره به دنبال آن هستیم که مؤدیان فرار مالیاتی نداشته باشند، اما نباید فراموش کنیم که در کنار فرارکنندگان مالیاتی، افرادی نیز وجود دارند که با استفاده از نفوذ و امضاهای خود، مالیات متعلق را حذف میکنند. این افراد مالیات را نمیپردازند، بلکه با تصمیم و امضای خود کاری میکنند که اساساً مالیات متعلق به یک فعالیت اقتصادی مطالبه و وصول نشود.
رئیس سازمان بازرسی کل کشور با تأکید بر اینکه این بخش از موضوع کمتر مورد توجه قرار گرفته است، تصریح کرد: باید برای جلوگیری از تصمیمات سلیقهای نیروی انسانی و جایگزینی سازوکارهای سیستمی بهجای دخالتهای فردی، چارهاندیشی اساسی شود. رئیس سازمان بازرسی کل کشور با اشاره به نقش مؤثر سازمان امور مالیاتی در نحوه اجرا و اطلاعرسانی قوانین اظهار داشت: اگرچه تکالیف مالیاتی بر اساس قوانین بالادستی تعیین میشوند و سازمان امور مالیاتی اختیار تغییر آنها را ندارد، اما نحوه دریافت مالیات، زمانبندی اجرا و اطلاعرسانی سازمان بسیار مؤثر است.
گاهی قانونی ابلاغ میشود، اما مؤدیان، بهویژه تجار و فعالان اقتصادی، در زمان مناسب از آن مطلع نمیشوند یا اطلاعرسانی بهصورت ناقص انجام میشود. وی در ادامه، مشارکت مردم در شناسایی فرارهای مالیاتی را مورد تأکید قرار داد و پیشنهاد کرد: سازمان امور مالیاتی مشاغلی را که بیشترین میزان فرار مالیاتی در آنها مشاهده میشود، به مردم معرفی کند و سازوکاری نیز برای گزارش پرداختهای غیررسمی و خارج از اسناد و مدارک مالیاتی فراهم آورد.
رئیس سازمان بازرسی کل کشور افزود: برای مثال، اگر فردی مبلغی را خارج از چارچوب رسمی و بهصورت زیرمیزی پرداخت کرده است، باید امکان اعلام و گزارش آن را برای مالیات ستانی داشته باشد. چنین سازوکاری میتواند موجب کاهش دریافتهای غیررسمی شود؛ زیرا دریافتکننده میداند که اگر مبلغی را خارج از اسناد و مدارک دریافت کند، ممکن است پرداختکننده آن را گزارش دهد. وی ادامه داد: حتی اگر اصل دریافت وجه قانونی باشد، اما مالیات متعلق به آن پرداخت نشده باشد، گزارش پرداختکننده و ارائه مدارکی مانند گردش حساب میتواند مبنایی برای پیگیری مالیاتی قرار گیرد.
جهانگیر در بخش پایانی سخنان خود، با اشاره به ضرورت توجه به مبانی شرعی و عدالت در نظام مالیاتی اظهار کرد: نظام ما اسلامی است و نباید شرایطی ایجاد شود که افراد متعهد و پایبند به موازین شرعی، فشار مالی مضاعفی را تحمل کنند. بسیاری از مسلمانان بهصورت داوطلبانه وجوعات شرعیه از جمله خمس و زکات خود را پرداخت میکنند و در کنار آن مالیات خود را تمام و کمال میپردازند؛ درحالیکه افرادی نیز وجود دارند که نه خمس و زکات میپردازند و نه مالیات خود را پرداخت میکنند و در واقع از پرداخت حقوق قانونی و شرعی خود اجتناب میکنند.
وی افزود: به اعتقاد من، باید راهکاری پیشبینی شود تا وجوه شرعی قابلتوجهی مانند خمس و زکات که افراد پرداخت میکنند، در محاسبه مالیات آنها لحاظ شود یا بهنحوی از فشار مالیاتی آنان کاسته شود. البته این موضوع نیازمند قانونگذاری است. رئیس سازمان بازرسی کل کشور با تأکید بر اینکه این موضوع برای افرادی که به دنبال پاک بودن مال و عمل به تکالیف شرعی خود هستند، اهمیت دارد، تصریح کرد: لازم است این مسئله در نظام قانونی کشور نیز مورد توجه قرار گیرد.
اساساً این سؤال مطرح است که چرا در جامعه اسلامی، پرداختهایی مانند خمس و زکات بهعنوان مالیات اسلامی مورد توجه قرار نمیگیرد؟ اگر چنین امکانی پیشبینی شود، مردم برای احیای حقوق شرعی و پرداخت خمس و زکات تشویق میشوند؛ زیرا وقتی فرد بداند مبلغی که بابت خمس پرداخت میکند در محاسبه مالیات او لحاظ خواهد شد، انگیزه بیشتری برای اجرای دقیقتر تکالیف شرعی خود خواهد داشت.
در ابتدای این نشست سید محمدهادی سبحانیان رئیس سازمان امور مالیاتی کشور با قدردانی از همکاری و تعامل سازمان بازرسی با سازمان امور مالیاتی اظهار کرد: نگاه ما به دستگاههای نظارتی به ویژه سازمان بازرسی کل کشور یک نگاه تعاملی و حمایتی بوده و هست. وی گفت: از ابتدای ورود به سازمان امور مالیاتی به دنبال این رویکرد کلان بودهایم که اتکاء کشور و بودجه به منابع نفتی کاهش یافته و در عوض منابع درآمدی دولت از مالیات افزایش یافته و تقویت شود که خوشبختانه این رویکرد در حال اجرا و توسعه است.
رئیس سازمان امور مالیاتی کشور با بیان اینکه یکی از مهمترین اقدامات ما در سازمان امور مالیاتی گذر از مالیاتستانی سنتی به مالیاتستانی هوشمند بوده است گفت: هوشمندسازی نظام مالیاتی و سیستمی کردن فرآیندها که در سازمان امور مالیاتی صورت گرفته موجب شده است که عدالت مالیاتی تا حدود زیادی محقق شده و رضایتمندی عمومی در پرداخت مالیاتها نیز افزایش یابد.
وی افزود: هرچند در مسیر پیش رو پیشرفتها و نتایج خوبی داشتهایم، اما همچنان نیازمند کمک دستگاههای نظارتی همچون سازمان بازرسی هستیم تا بتوانیم اطلاعات لازم و مورد نیاز خود را از برخی دستگاهها اخذ کرده و در انجام تکالیف قانونی موفق باشیم.
منبع: جماران