تعرفههای آمریکا و تغییر مسیر تجارت جهانی مهمترین عاملی که معادلات بازار مس را در ماههای اخیر تغییر داده، احتمال اعمال تعرفه بر واردات این فلز به آمریکاست. تهدید دونالد ترامپ به وضع تعرفه، معاملهگران و واردکنندگان را به انتقال محمولهها به انبارهای آمریکا پیش از مشخص شدن تصمیم نهایی دولت ترغیب کرده است. رویترز در گزارشی در 14 اکتبر نوشت که این تهدید به انباشت بیش از یکمیلیون تن مس در آمریکا کمک کرده، بدون اینکه دولت هزینه مستقیمی برای ایجاد این ذخایر متحمل شود.
براساس این گزارش، انبارهای مورد تایید بورس کالای کامکس آمریکا (COMEX) حدود 70درصد از موجودی قابل مشاهده مس در جهان را در اختیار دارند و این موضوع، دسترسی بازارهای دیگر به این محصول را محدود کرده و در برخی مناطق منجر به کمبود فیزیکی کالا شده است؛ این در حالی است که تراز کلی بازار جهانی همچنان بیانگر مازاد عرضه است. ابعاد این جابهجایی در آمار انبارها هم دیده میشود. موجودی مس در انبارهای کامکس از پایان فوریه 2025 حدود 750درصد افزایش یافته و از 714هزار تن فراتر رفته است.
براساس گزارش رویترز در 26 اکتبر، مجموع موجودی انبارهای بورسی کامکس، بورس آتی شانگهای و بورس فلزات لندن از 1.2میلیون تن فراتر رفته است. در همین حال، گروه مالی مکواری برآورد میکند که مجموع موجودی مس در آمریکا، با احتساب ذخایر ثبتشده در بورسها و موجودیهای خارج از بورس، به حدود 1.6میلیون تن رسیده باشد. این رقم با موجودی اضافی یکمیلیون تنی مورد انتظار گلدمن ساکس تفاوت دارد؛ زیرا برآورد مکواری به کل ذخایر آمریکا مربوط میشود، در حالی که رقم گلدمن ساکس میزان انباشت اضافی نسبت به سطح عادی بازار را نشان میدهد.
رقابت آمریکا و چین بر سر مس تصفیهشده تمرکز ذخایر در آمریکا تنها عامل محدودکننده دسترسی بازارهای دیگر به مس نیست. تغییر الگوی تامین مواد اولیه در چین نیز، تقاضا برای مس تصفیهشده را افزایش داده و گلدمن ساکس به رقابت دو اقتصاد بزرگ جهان بر سر این فلز اشاره میکند؛ تولیدکنندگان محصولات نیمهساخته مس در چین بهطور سنتی حدود 15درصد از مواد اولیه مورد نیاز خود را از قراضه تامین میکردند. با این حال، سختگیرانهتر شدن مقررات صدور صورتحساب مالیات بر ارزش افزوده برای قراضه در سال جاری، عرضه داخلی این ماده را کاهش داده است.
در نتیجه، تولیدکنندگان برای جبران کمبود قراضه، خرید مس کاتدی را افزایش دادهاند و این روند منجر به کاهش موجودی مس در چین شده است. گلدمن ساکس انتظار دارد این جایگزینی تا بخش قابل توجهی از سال آینده ادامه پیدا کند. برآورد این بانک نشان میدهد که افزایش تقاضای چین برای مس کاتدی، حدود 945 دلار به پیشبینی قیمت مس در پایان سال 2026 و نزدیک به 2هزار و 985 دلار به میانگین قیمت پیشبینیشده برای سال 2027 اضافه میکند. از سوی دیگر، آمریکا هم با هدف پیشگیری از اثر احتمالی تعرفهها به واردات و ذخیرهسازی ادامه میدهد.
گلدمن ساکس پیشبینی میکند که این کشور در سال 2026 حدود یکمیلیون تن موجودی اضافی مس انباشته کند؛ در حالی که برآورد قبلی این بانک 900هزار تن بود. براساس این ارزیابی، تا پایان سپتامبر حدود 750هزار تن از این موجودی اضافی در آمریکا ذخیره شده بود. به اعتقاد تحلیلگران گلدمن ساکس، اعمال تعرفه بر واردات مس تصفیهشده پیش از انتخابات میاندورهای آمریکا بعید به نظر میرسد، اما احتمال اجرای چنین سیاستی پس از انتخابات افزایش خواهد یافت. در همین حال، بازار از هماکنون احتمال قابل توجهی برای اعمال تدریجی تعرفهها از سال 2028 در نظر گرفته است.
بر همین اساس، گلدمن ساکس پیشبینی میکند آمریکا در سال 2027 نیز حدود 400هزار تن دیگر به موجودی مازاد خود اضافه کند؛ رقمی که در برآورد قبلی 380هزار تن بود. این بانک همچنین برآورد کرده است که افزایش واردات آمریکا حدود 250 دلار به پیشبینی قیمت مس در پایان سال 2026 و حدود 385 دلار به میانگین قیمت پیشبینیشده برای سال 2027 اضافه خواهد کرد. برآورد گلدمن ساکس از قیمت مس در پایان سال 2026 از 13هزار و 735 دلار به 14هزار و 700 دلار در هر تن رسیده و پیشبینی میانگین قیمت در سال 2027 نیز از 13هزار و 800 دلار به 15هزار و 400 دلار افزایش یافته است.
ضعف عرضه معادن و رقابت آمریکا و چین برای تامین مس تصفیهشده، از عوامل اصلی این بازنگری بودهاند. مازاد جهانی یا کسری در بازار خارج از آمریکا؟ ارزیابیهای متفاوت از وضعیت بازار، نشانه پیچیدهتر شدن معادلات مس است. گروه مطالعات بینالمللی مس (ICSG) برای سال 2026 مازاد 104هزار تنی و برای سال 2027 مازاد 368هزار تنی مس تصفیهشده پیشبینی کرده است. در مقابل، گلدمن ساکس برای بازار خارج از آمریکا در سال 2026 کسری 950هزار تنی و برای سال 2027 کسری 220هزار تنی را پیشبینی میکند.
این دو برآورد متناقض به نظر میرسند، اما باید به این موضوع توجه کرد که گروه مطالعات بینالمللی مس تراز کلی بازار جهانی را بررسی میکند، در حالی که گلدمن ساکس کسری بازار خارج از آمریکا را با در نظر گرفتن انباشت موجودی در این کشور برآورد کرده است. در واقع ممکن است بازار جهانی در مجموع با مازاد عرضه روبهرو باشد، اما بخش بزرگی از فلز موجود در آمریکا متمرکز شود و مصرفکنندگان مناطق دیگر به آن دسترسی نداشته باشند. وضعیت موجودیها در چین نیز این تفاوت را نشان میدهد. براساس گزارش رویترز، موجودی مس در بورس آتی شانگهای حدود 54هزار و 400 تن بود؛
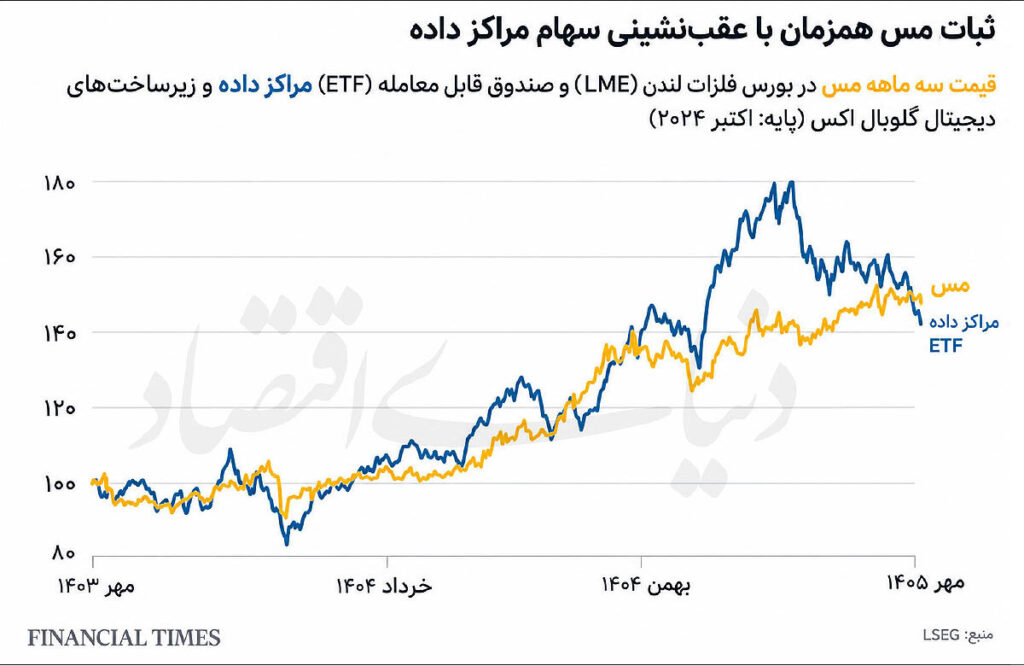
در حالی که بخش بزرگی از ذخایر بورسی در آمریکا متمرکز شده بود. همزمان، پرمیوم واردات مس در چین به بالاترین سطح در 13 سال رسیده بود. این وضعیت نشان میدهد که محل استقرار موجودیها هم میتواند بر شرایط بازار اثر بگذارد. هوش مصنوعی؛ موتور پایدار تقاضا یا خوشبینی بیش از اندازه؟ توسعه دیتاسنترها، شبکههای انتقال برق و زیرساختهای پردازش داده، مصرف مس را افزایش میدهد و به یکی از عوامل خوشبینی بلندمدت به این فلز تبدیل شده است. با این حال، برخی تحلیلگران درباره میزان تاثیر واقعی هوش مصنوعی بر تقاضای مس تردید دارند.
فایننشال تایمز در گزارشی با عنوان «رونق مس با محرک هوش مصنوعی با آزمون واقعیت مواجه میشود» به این تردید پرداخته است. براساس این گزارش، در کنار خوشبینی سرمایهگذاران و مدیران معدنی به رشد تقاضای ناشی از هوش مصنوعی، این پرسش هم مطرح میشود که اگر موج سرمایهگذاری در این حوزه با افت یا اصلاح جدی مواجه شود، چه بخشی از تقاضای پیشبینیشده مس محقق نخواهد شد؟
یکی از سرمایهگذاران مورد اشاره در گزارش فایننشال تایمز هشدار داده است که حتی افزایش تقاضای مس ناشی از نظامیسازی مجدد، تولید خودروهای برقی و توسعه زیرساختهای مرتبط، در کوتاهمدت نمیتواند بهطور کامل افت احتمالی تقاضا را جبران کند؛ بهویژه اگر رونق سرمایهگذاری در حوزه هوش مصنوعی بهسرعت فروکش کند. اما تردیدها فقط به احتمال کاهش سرمایهگذاری محدود نیست. برخی تحلیلگران، از جمله کارشناسان مکواری و مرکوریا، معتقدند میزان مس مورد نیاز برای توسعه زیرساختهای هوش مصنوعی ممکن است بیش از اندازه بزرگنمایی شده باشد.
به بیان دیگر، حتی اگر سرمایهگذاری در دیتاسنترها ادامه یابد، لزوما به این معنا نیست که مصرف مس هم متناسب با ارزش کل سرمایهگذاریها افزایش پیدا کند. این تمایز از آن جهت اهمیت دارد که بخشی از خوشبینی فعلی بازار به رشد تقاضای ناشی از هوش مصنوعی وابسته است. تقابل محدودیت عرضه و افت احتمالی تقاضا در سمت عرضه نیز، شرایط چندان انعطافپذیر نیست. بسیاری از معادن مس با افزایش عمر و کاهش عیار ذخایر مواجه هستند. علاوه بر این، اختلالهای عملیاتی، شرایط جوی نامساعد و اعتصاب نیروی کار نیز تولید شماری از معادن را در سال 2026 تحتتاثیر قرار داده است.
این شرایط نشان میدهد که حتی در صورت تعدیل تقاضای ناشی از هوش مصنوعی، عرضه مس بهسرعت قادر به افزایش نخواهد بود. توسعه معادن جدید به سرمایهگذاری سنگین و زمان طولانی نیاز دارد و افت عیار ذخایر نیز هزینه استخراج را بالا میبرد. در نتیجه، محدودیتهای ساختاری عرضه میتوانند از افت شدید قیمتها جلوگیری کنند؛ هرچند شدت این حمایت به میزان کاهش احتمالی تقاضا بستگی خواهد داشت.
منبع: دنیای اقتصاد