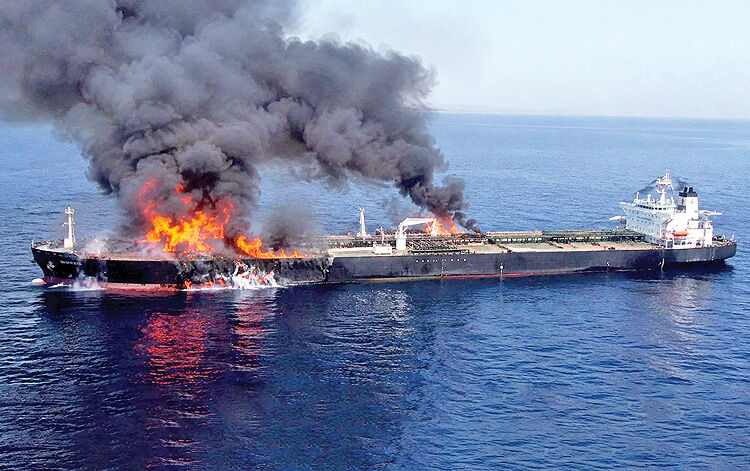
در چنین وضعیتی، حتی بدون توقف کامل صادرات، احتمال اختلال در عرضه برای بالا نگه داشتن قیمتها کافی است. پریانکا ساچدوا از شرکت فیلیپ نوا معتقد است اظهارات منتسب به مقامهای ایرانی، بُعد سیاسی تلاشها برای مهار قیمت انرژی را برجسته میکند. جووانی استائونوو از یوبیاس نیز حملات به کشتیها و درگیری عربستان و حوثیها را از عوامل حفظ قیمت نفت در سطوح بالاتر از ۱۰۰دلار میداند. نگرانی اصلی بازار، نه فقط نفتی است که امروز صادر میشود، بلکه احتمال کاهش صادرات در روزهای آینده است. بازگشت بدون اطمینان عرضه در نگاه نخست، آمار تولید از بهبود عرضه حکایت دارد.
طبق دادههای اوپک تولید اوپکپلاس در سپتامبر بهطور متوسط به ۳۹میلیون بشکه در روز رسید؛ حدود ۹۰۰هزار بشکه بیشتر از ماه اوت. عربستان نیز تولید خود را ۸میلیون بشکه در روز اعلام کرده که بیش از ۲میلیون بشکه بالاتر از ماه قبل است. افزایش بارگیری از پایانههای خلیج فارس پس از اختلال در خط لوله شرق به غرب، بخشی از تلاش ریاض برای حفظ صادرات بوده است. اما این ارقام پرسشی مهم ایجاد میکنند: اگر افزایش تولید عربستان از رشد کل تولید اوپکپلاس بیشتر بوده، عملکرد سایر اعضا چه وضعی داشته است؟
در صورت همسان بودن دوره و مبنای آماری، ارقام یادشده از کاهش خالص تولید سایر اعضا حکایت میکنند؛ موضوعی که باید با دادههای تفصیلی اوپکپلاس بررسی شود. در چنین شرایطی، رشد عرضه جهانی بیش از آنکه نشانه بهبود فراگیر باشد، میتواند حاصل افزایش تولید یک بازیگر اصلی باشد. این تمرکز اهمیت امنیت زیرساختهای عربستان را دوچندان میکند. گزارشها از حملات حوثیها به اهدافی در عربستان، از جمله تاسیسات مرتبط با آرامکو، حکایت دارند؛ وزارت انرژی عربستان نیز از وقوع آتشسوزی محدود خبر داده است.
با این حال، برای ارزیابی اثر این حملات بر بازار باید میان آسیب به یک ساختمان، اختلال در یک تاسیسات عملیاتی و توقف واقعی صادرات تمایز گذاشت. این رویدادها لزوما به معنای کاهش فوری عرضه نیستند، اما میتوانند ریسک اختلالهای بعدی را افزایش دهند. ادعای عبور روزانه بیش از ۱۹میلیون بشکه نفت خام از هرمز تحت اسکورت نظامی آمریکا نیز بدون مشخص شدن بازه زمانی، مبنای محاسبه و سهم واقعی محمولههای اسکورتشده، معیار روشنی برای سنجش بازگشت امنیت نیست.
حجم عبور نفت، بهتنهایی، نشان نمیدهد تجارت با چه هزینهای انجام میشود یا تا چه اندازه میتوان به تداوم آن اطمینان داشت. تناقض اصلی همینجاست: ممکن است صادرات ادامه یابد و تولید بالا برود؛ اما بازار همچنان برای احتمال اختلال آینده حق بیمه ریسک مطالبه کند. در بازار نفت، بازگشت بشکهها الزاما به معنای بازگشت اطمینان نیست. گلوگاه دوم؛ دیزل حتی اگر عبور بشکهها از هرمز تسهیل شود، بحران فرآوردههای نفتی لزوما پایان نمییابد. طبق گزارش آژانس بینالمللی انرژی، حاشیه سود پالایش دیزل در سپتامبر به حدود ۹۵دلار در هر بشکه نزدیک شد؛
سطحی کمسابقه که از محدودیت عرضه و تنگنای بازار فرآوردهها حکایت دارد. صادرات دیزل خاورمیانه و روسیه نیز، بنا بر همین گزارش، در مجموع حدود 1.3میلیون بشکه در روز کاهش یافته است. آژانس هشدار داده که محدودیت عرضه ممکن است تا ماههایی از سال آینده ادامه یابد؛ زیرا کاهش ذخایر در خارج از فصل معمول برداشت، با محدودیت تولید در آستانه اوج تقاضای زمستانی همزمان شده است. حتی اگر فعالیت پالایشگاهها تا پایان سال بهتدریج بهبود یابد، افزایش تولید لزوما برای جبران کسری انباشته کافی نخواهد بود. در این میان، درباره نقش روسیه اختلافنظر وجود دارد.
برخی فعالان بازار، از جمله هیروشی کیکوکاوا از نیسان سکیوریتیز، افزایش صادرات دیزل روسیه را عاملی برای کاهش نوسان قیمتها میدانند. در مقابل، آژانس بینالمللی انرژی بر محدودیت ظرفیت پالایش فعال روسیه تاکید کرده و احتمال داده است که تعدیل محدودیتهای صادراتی بهتنهایی تغییر محسوسی در توازن بازار ایجاد نکند. این اختلاف نشان میدهد بازار ممکن است به وعده افزایش صادرات واکنش نشان دهد، پیش از آنکه روشن شود آیا ظرفیت تولید و عرضه فیزیکی لازم برای تحقق آن وجود دارد یا نه؟ در بازار فرآوردهها، اعلام یک سیاست با بازگشت واقعی محمولهها به بازار یکسان نیست.
پیامد این وضعیت فراتر از قیمت سوخت است. دیزل در حملونقل جادهای، کشاورزی، صنعت و زنجیره توزیع کالا نقشی محوری دارد؛ بنابراین افزایش بهای آن میتواند هزینه تولید و جابهجایی را بالا ببرد و به تورم منتقل شود. از این منظر، بخشی از تعدیل بازار ممکن است نه از مسیر افزایش عرضه، بلکه از طریق کاهش مصرف، افت فعالیت اقتصادی و عقبنشینی تقاضا صورت گیرد. آژانس بینالمللی انرژی برای سال۲۰۲۶ از انقباض 2.6میلیون بشکهای تقاضای جهانی نفت در روز سخن گفته است. اگر برآورد سهم ۲۵درصدی دیزل در این کاهش درست باشد، معادل آن حدود ۶۵۰هزار بشکه در روز خواهد بود.
با این حال، این رقم باید بهعنوان محاسبهای مبتنی بر برآوردهای آژانس خوانده شود، نه لزوما عددی که مستقیما در گزارش آن اعلام شده باشد. چه کسی از قیمت بالا سود میبرد؟ ایران: اظهارات منتسب به مقامهای ایرانی، اثرگذاری بر قیمت انرژی و سیاست داخلی آمریکا را یکی از اهداف حملات معرفی میکند. با این حال، ارزیابی این راهبرد مستلزم بررسی شواهد میدانی و تفکیک اهداف اعلامشده از پیامدهای واقعی آن است. قیمت بالاتر نفت میتواند برای برخی صادرکنندگان درآمد بیشتری ایجاد کند؛ اما افزایش هزینه حمل، محدودیت فروش و ریسک صادرات نیز ممکن است بخشی از این منفعت را خنثی کند.
ایالات متحده: قیمت بالای سوخت میتواند فشار اقتصادی و سیاسی بر دولت آمریکا را افزایش دهد. تعدیل برخی محدودیتهای مربوط به صادرات فرآوردههای روسیه یا تلاش برای استفاده از ذخایر راهبردی، در صورت تایید و استمرار، باید در همین چارچوب بررسی شود؛ هرچند نمیتوان همه این تصمیمها را صرفا به ملاحظات انتخاباتی نسبت داد. آزادسازی ذخایر نیز ابزاری برای تعدیل اختلال عرضه است، نه جایگزینی نامحدود برای تولید و صادرات پایدار. عربستان: ریاض با دو ضرورت همزمان روبهرو است: حفظ جریان صادرات و حفاظت از زیرساختهایی که بخش مهمی از عرضه جهانی به آنها وابسته است.
هرچه تمرکز عرضه بر تعداد کمتری از تولیدکنندگان و مسیرها بیشتر باشد، اثر بالقوه اختلال در هر یک از این گرهها نیز افزایش مییابد. مصرفکنندگان: آنها معمولا در انتهای زنجیره قرار دارند، اما سهم مهمی از هزینه را میپردازند. افزایش قیمت دیزل میتواند از طریق کرایه حمل، هزینه تولید و قیمت کالاها منتقل شود؛ حتی اگر قیمت نفت خام پس از مدتی کاهش یابد. چهار سناریو برای بازار سناریوهای زیر قطعی نیستند؛ هر یک به مجموعهای از فرضها درباره امنیت مسیرها، تولید، پالایش و رفتار مصرفکنندگان وابستهاند. ۱.
تداوم ناامنی کنترلشده: اگر حملات ادامه یابد، اما صادرات و فعالیت پایانهها عمدتا برقرار بماند، قیمت نفت ممکن است همچنان از حق بیمه ریسک برخوردار باشد. در این وضعیت، بازار لزوما با کمبود فیزیکی گسترده روبهرو نیست، بلکه هزینه و عدماطمینان انتقال نفت مانع کاهش پایدار قیمت میشود. ۲. تشدید درگیری و افزایش فشار سیاسی: اگر حملات به کشتیها یا زیرساختهای صادراتی گسترش یابد، بازار ممکن است با جهش تازه قیمت روبهرو شود. نزدیک بودن انتخابات آمریکا میتواند حساسیت سیاسی به قیمت سوخت را افزایش دهد؛
اما نسبت دادن تشدید حملات به یک هدف انتخاباتی مشخص، بدون شواهد مستقل، همچنان فرضیهای نیازمند بررسی است. ۳. اختلال در مسیرهای اصلی صادرات: اگر آسیب به پایانهها، خطوط لوله یا تاسیسات تولیدی عربستان و دیگر صادرکنندگان به کاهش واقعی بارگیری منجر شود، افزایش تولید اسمی دیگر برای جبران اختلال کافی نخواهد بود. در این سناریو، هزینه بیمه و حمل میتواند بیشتر شود و واردکنندگان، بهویژه در آسیا و اروپا، با فشار بیشتری روبهرو شوند. ۴.
بازگشت مازاد عرضه در ۲۰۲۷: در سوی مقابل، اگر تولید و پالایش بهبود یابد و مسیرهای صادراتی پایدار شوند، امکان بازگشت مازاد به بازار وجود دارد. برآوردهای مورد اشاره از افزایش عرضه جهانی در سال۲۰۲۷ حکایت دارند؛ اما تحقق این سناریو به زمان ترمیم ظرفیتها، وضعیت تقاضا و استمرار جریان صادرات وابسته است. در صورت بازگشت سریع عرضه، قیمتها ممکن است افت کنند و تولیدکنندگان پرهزینه با فشار بیشتری روبهرو شوند. سه پیامد پنهان نخست، عدم تقارن هزینههاست. حملهای محدود ممکن است هزینه بیمه و حمل را برای تعداد زیادی از کشتیها بالا ببرد.
هزینه این ریسک الزاما در قیمت شاخص نفت خام منعکس نمیشود؛ اما میتواند در قیمت تحویلشده نفت و فرآوردهها ظاهر شود. دوم، ابهام آماری است. اختلاف میان برآوردهای اوپک و آژانس بینالمللی انرژی درباره تقاضای نفت نشان میدهد تصویر بازار، بهویژه در شرایط اختلال، یکدست نیست. تفاوت روششناسی، منابع داده و فرضهای هر نهاد باید پیش از مقایسه مستقیم ارقام بررسی شود. دادههای رهگیری کشتیها نیز در صورت خاموش بودن سامانههای شناسایی یا تغییر مسیر محمولهها ممکن است تصویر کاملی از تجارت ارائه نکنند. سوم، شکاف میان انتظار و واقعیت فیزیکی است.
وعده افزایش صادرات یا اعلام تسهیل محدودیتها میتواند انتظارات بازار را تغییر دهد؛ اما اگر محمولهها، ظرفیت پالایش و مسیرهای انتقال بهسرعت در دسترس قرار نگیرند، این اثر ممکن است دوام نداشته باشد. بازار زمانی آرام میگیرد که نهفقط خبر بهبود، بلکه شواهد عملیاتی آن نیز دیده شود. پرسش نهایی اگر حمله به کشتیرانی به ابزاری برای فشار بر قیمت انرژی تبدیل شده باشد، آیا پایان یک مقطع سیاسی ــ از جمله انتخابات آمریکا ــ لزوما به معنای پایان کارآیی این ابزار خواهد بود؟
پرسش مهمتر این است که آیا بازار میتواند از چرخهای خارج شود که در آن هر حمله، ریسک را بالا میبرد و هر وعده افزایش عرضه، تنها تا زمان اثبات عملیاتی خود دوام میآورد؟ برای کشورهای واردکننده، از جمله ایران در بازار فرآوردهها، پاسخ به این پرسش تعیین میکند که امنیت انرژی را باید در حجم تولید جستوجو کرد یا در پایداری زنجیره تامین.
منبع: دنیای اقتصاد