گزارش وضعیت از AI در سال ۲۰۲۶
از سوی دیگر، تنها حدود ۶درصد پاسخدهندگان در گروهی قرار میگیرند که مککنزی آنها را عملکردهای برتر هوش مصنوعی مینامد. گروهی که هم دستکم ۵ درصد از سود عملیاتی را به استفاده از این ابزارآلات نسبت میدهد و هم ارزش حاصل را معنادار ارزیابی میکند.
از این فاصله، با پرسشی روبهرو میشویم. اگر هوش مصنوعی به کارکنان کمک میکند کارهایشان را بهتر یا سریعتر انجام دهند، چرا این دستاورد هنوز بهطور گسترده در سود عملیاتی شرکتها منعکس نشده است؟
پاسخ را نمیتوان فقط در کیفیت ابزارها یا میزان دسترسی به آنها جستوجو کرد. افزایش بهرهوری یک کارمند، بهخودیخود به معنای کاهش متناسب هزینههای کل شرکت یا افزایش درآمد آن نیست. ارزش اقتصادی زمانی شکل میگیرد که دستاورد فردی بتواند در مقیاس سازمان به تغییر قابل اندازهگیری در هزینه، درآمد یا نحوه تخصیص منابع منجر شود.
یافتههای مککنزی نشان میدهد که گسترش استفاده از هوش مصنوعی و دستیابی به اثر مالی دو روند یکسان نیستند. سهم پاسخدهندگانی که از استفاده منظم این فناوری در دستکم یک کارکرد کسبوکار سازمانشان خبر دادهاند، در سال ۲۰۲۶ به ۸۹درصد رسیده است؛ اما سهم کسانی که از اثر مثبت بر سود عملیاتی سخن گفتهاند، نسبت به سال قبل تغییر معناداری نداشته است.
این تفاوت به معنای بیاثر بودن هوش مصنوعی نیست. دادهها از شکافی میان تجربه کارکنان و نتیجهای که در سطح بنگاه گزارش میشود، حکایت دارند. برای فهم این شکاف باید فراتر از شمار ابزارهای بهکارگرفتهشده رفت و دید سازمانها چگونه فرایندهای کاری خود را تغییر میدهند، هزینه استفاده از این فناوری را مدیریت میکنند و دستاوردهای آن را به نتیجهای مالی پیوند میزنند.
چرا بهرهوری به سود تبدیل نمیشود؟
یکی از تفاوتهای مهم میان سازمانهایی که از هوش مصنوعی ارزش مالی بیشتری به دست آوردهاند و سایر سازمانها، به نحوه استفاده از این تکنولوژی بازمیگردد. دادههای مککنزی نشان میدهد حدود سهچهارم پاسخدهندگان گروه عملکردهای برتر گفتهاند سازمانشان گردش کار را با کمک هوش مصنوعی بهطور اساسی بازطراحی کرده است. همین سهم در میان سایر پاسخدهندگان حدود یکچهارم است.
این نسبت در گروه عملکردهای برتر در سال گذشته ۵۵درصد بود. به بیان دیگر، فاصله دو گروه در استفاده از ابزارهای تازه نیست؛ در میزان تغییر فرایندهای کاری نیز دیده میشود.
حالا به یکی از سرنخهای اصلی برای توضیح شکاف میان بهرهوری فردی و نتیجه مالی میرسیم. در واقع اگر هوش مصنوعی به یک فرآیند موجود اضافه شود، ممکن است بخشی از کار سریعتر انجام شود، اما ساختار تصمیمگیری، تقسیم مسوولیت و مراحل تایید همچنان بدون تغییر باقی بماند. در چنین وضعیتی، صرفهجویی زمانی در یک مرحله بهطور ضروری به کاهش متناسب هزینه کل یا افزایش درآمد سازمان منجر نمیشود.
در مقابل، بازطراحی گردش کار به این معنا است که شیوه انجام آن را نیز بازنگری و بازتعریف میشود. از این گزارش میتوان این گزارش را استنباط کرد. این دادهها بهتنهایی ثابت نمیکنند که بازطراحی فرایندها علت مستقل سودآوری بیشتر بوده است.
تفاوت در اهداف سازمانی نیز قابلتوجه است. در میان عملکردهای برتر، ۷۸درصد به افزایش بهرهوری و کارآیی بهعنوان هدف استفاده از هوش مصنوعی اشاره کردهاند. این سهم در میان سایر پاسخدهندگان ۸۲درصد بوده است. اما هنگامی که هدف به رشد کسبوکار میرسد، فاصله بیشتر میشود. مثلا ۷۴درصد از گروه عملکردهای برتر، در برابر ۴۷درصد سایر پاسخدهندگان، رشد را از اهداف استفاده از هوش مصنوعی دانستهاند. در زمینه نوآوری نیز این نسبتها بهترتیب ۶۵ و ۴۹درصد است.
در چنین رویکردی، هوش مصنوعی میتواند علاوه بر کاهش هزینه انجام فعالیتهای موجود، برای بهبود هدفگیری مشتریان، توسعه قابلیتهای تازه محصول یا ایجاد مسیرهای جدید کسبوکار به کار گرفته شود. مککنزی همچنین گزارش میکند که عملکردهای برتر 3.3 برابر بیشتر از سایر پاسخدهندگان احتمال دارد قصد داشته باشند طی سه سال آینده از هوش مصنوعی برای دگرگونی اساسی کسبوکار خود استفاده کنند.
البته باید تاکید کرد که نمیتوان این ادعا را بیدلیل پذیرفت که صرف تعیین هدف رشد یا بازطراحی گردش کار، سودآوری را تضمین میکند. در این صورت، دادهها نشان میدهند برای سنجش اثر هوش مصنوعی باید پرسید سازمان چه تغییری در شیوه کار خود ایجاد کرده و قرار است این تغییر از چه مسیری به نتیجه مالی برسد. پس ارزش در بهکار رفتن ابزارآلات متعدد و شمار کارکنان مسلط بر هوش مصنوعی توزیع نمیشود.
وقتی فرایندها تغییر میکنند
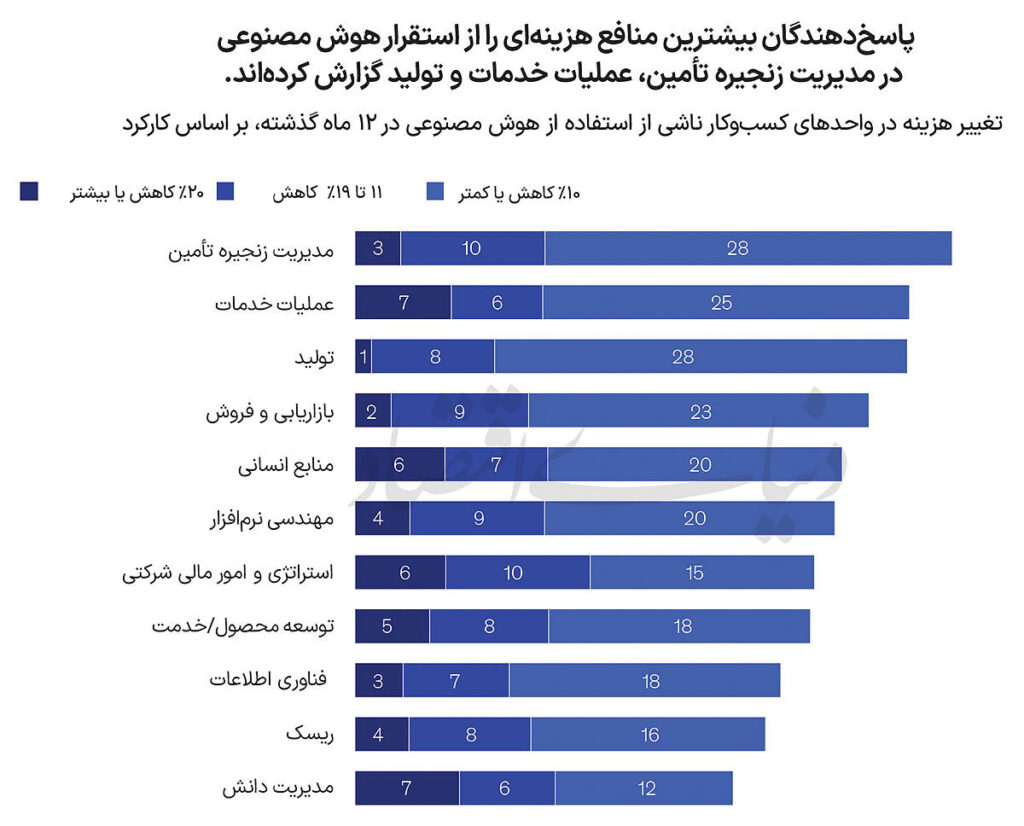
وقتی اثر هوش مصنوعی در سطح کارکردهای مشخص کسبوکار بررسی میشود، تصویر دقیقتری از منافع اقتصادی آن به دست میآید. گزارش مککنزی نشان میدهد بیشترین موارد گزارششده کاهش هزینه به مدیریت زنجیره تامین، عملیات خدمات و تولید مربوط است. در میان پاسخدهندگانی که سازمانشان بهطور منظم در مدیریت زنجیره تامین از هوش مصنوعی استفاده میکند، ۴۱درصد از کاهش هزینه خبر دادهاند. این نسبت در عملیات خدمات ۳۸درصد و در تولید ۳۷درصد است.
البته اندازه کاهش هزینه در بیشتر موارد محدود بوده است. مثلا در زنجیره تامین ۲۸درصد از کل پاسخدهندگان این بخش کاهش هزینه تا ۱۰درصد را گزارش کردهاند و تنها ۱۳درصد از کاهش بیش از ۱۰درصد سخن گفتهاند. در عملیات خدمات، این دو سهم بهترتیب ۲۵ و ۱۳درصد و در تولید ۲۸ و ۹درصد بوده است.
این الگو در سایر بخشها نیز دیده میشود. کاهش هزینه در بازاریابی و فروش، منابع انسانی و مهندسی نرمافزار بهترتیب از سوی ۳۴، ۳۳ و ۳۳درصد پاسخدهندگان گزارش شده است. این سهم در توسعه محصول و خدمات ۳۱درصد، در فناوری اطلاعات ۲۸درصد و در مدیریت دانش ۲۵درصد بوده است. بنابراین، اثر مالی هوش مصنوعی به یک حوزه محدود نمیشود. نکته دیگر این است که گستردگی استفاده یا مشاهده کاهش هزینه در یک واحد سازمانی را نباید با صرفهجویی هماندازه در کل بنگاه یکی گرفت.
این ارقام سهم پاسخدهندگانی را نشان میدهند که در کارکرد مورد بررسی از کاهش هزینه گفتهاند، نه میزان کاهش هزینه کل شرکتها. افزون بر این، نمودار تنها پاسخدهندگانی را منعکس میکند که استفاده منظم از هوش مصنوعی در آن کارکرد را گزارش کردهاند و پاسخهای «بدون تغییر»، «افزایش هزینه»، «نامرتبط» و «نمیدانم» در آن نمایش داده نشدهاند.
در سمت درآمد نیز گزارش از افزایشهایی در چند کارکرد مشخص حکایت دارد. بازاریابی و فروش با ۳۷درصد، توسعه محصول و خدمات با ۳۶درصد و مهندسی نرمافزار با ۳۱درصد، سه حوزهای هستند که پاسخدهندگان بیشتر از سایر بخشها در آنها افزایش درآمد ناشی از استفاده از هوش مصنوعی را گزارش کردهاند.
کاهش هزینه در کدام بخشها؟
مورد جالب توجه دیگر اینکه سهم کسانی که از افزایش بیش از ۱۰درصدی درآمد در این بخشها گفتهاند، بهترتیب ۷، ۸ و ۱۱درصد است. در بازاریابی و فروش، ۲۱درصد از پاسخدهندگان افزایش درآمد تا ۵درصد را گزارش کردهاند. همین سهم در توسعه محصول و خدمات ۱۸درصد و در مهندسی نرمافزار ۱۵درصد بوده است. به این ترتیب، در هر سه حوزه، افزایشهای محدود درآمدی فراوانتر از افزایشهای بیش از ۱۰درصدی گزارش شدهاند.
این دادهها دو نکته را روشن میکنند. نخست آنکه منافع اقتصادی هوش مصنوعی میتواند در مسیرهای متفاوتی ظاهر شود. کاهش هزینه در زنجیره تامین یا عملیات خدمات و افزایش درآمد در بازاریابی، فروش یا توسعه محصول. دوم آنکه مشاهده منفعت در یک کارکرد، اینهمان با تغییری بزرگ در صورتهای مالی کل شرکت نیست.
سوی دیگر معادله هوش مصنوعی
گزارش نشان میدهد بخشی از سازمانها در واحدهای مشخص خود اثر مالی دیدهاند، درحالیکه سهم پاسخدهندگانی که اثر مثبت هوش مصنوعی بر سود عملیاتی کل سازمان را گزارش کردهاند، همچنان ۳۷درصد است. خود مککنزی نیز تاکید میکند که در پیمایش سال ۲۰۲۶، اثر در سطح کارکرد کسبوکار سنجیده شده است. بنابراین، نباید این درصدها را بهصورت مستقیم با یکدیگر جمع کرد یا از آنها برآوردی از صرفهجویی و رشد درآمد کل اقتصاد ساخت.
از سوی دیگر یکپنجم پاسخدهندگان گفتهاند هزینههای عملیاتی مرتبط با هوش مصنوعی، از جمله هزینه توکنها، استفاده سازمانشان از این فناوری را محدود کرده است. این سهم در شرکتهای فناوری به ۲۵درصد و در موسسات مالی به ۲۴درصد میرسد. در حوزه حملونقل و لجستیک و نیز مهندسی و ساختوساز، ۲۲درصد پاسخدهندگان چنین محدودیتی را گزارش کردهاند.
در مقابل، این نسبت در بخش کالاهای مصرفی و خردهفروشی و نیز بخش عمومی و اجتماعی ۱۲درصد بوده است. این تفاوتها نشان میدهد فشار هزینه در همه صنایع یکسان نیست؛ بااینحال، دادهها بهتنهایی روشن نمیکنند که تفاوت میان بخشها تا چه اندازه از نوع کاربرد، حجم استفاده یا شیوه قیمتگذاری ابزارها ناشی میشود.
وجود این محدودیتها به معنای توقف سرمایهگذاری نیست. برعکس، ۲۸درصد پاسخدهندگان گفتهاند سازمانشان بیش از ۱۰درصد بودجه کل فناوری اطلاعات و ارتباطات را به فناوریهای هوش مصنوعی اختصاص میدهد. همچنین ۶۰درصد انتظار دارند سرمایهگذاری سازمانشان در این حوزه طی سال آینده افزایش یابد. این رقم به سهم پاسخدهندگانی اشاره دارد که انتظار رشد سرمایهگذاری دارند، نه اینکه کل هزینه هوش مصنوعی در همه شرکتها قرار است ۶۰درصد افزایش پیدا کند.
مایکل چوی، پژوهشگر ارشد مککنزی، در توضیح این وضعیت به اقتصاد توکنها چنین بحث میکند. به گفته او، با وجود کاهش هزینه هر توکن، تعداد توکنهای مصرفشده و تولیدشده در کاربردهایی مانند توسعه نرمافزار با عاملهای هوش مصنوعی و وظایف پیچیده استدلالی، حتی سریعتر افزایش یافته است. در نتیجه، کاهش قیمت واحد برابر با کاهش هزینه نهایی نیست. اگر استفاده از مدلها و عاملها گسترش یابد یا وظایف پیچیدهتری به آنها سپرده شود، هزینه کل نیز میتواند افزایش پیدا کند. به گفته چوی، سازمانها همزمان با افزایش سرمایهگذاری، در حال شکل دادن به روشهایی برای مدیریت بهتر بازده هزینههای هوش مصنوعی هستند.
هزینه توکنها در برابر بازده
گزارش «The state of AI in 2026» مککنزی یک بحث عمده را دنبال میکند. گروه برتر در بهکارگیری هوش مصنوعی که تنها ۶درصد پاسخدهندگان را تشکیل میدهد، دو برابر سایر پاسخدهندگان احتمال دارد از تعهد مدیران ارشد به ابتکارهای هوش مصنوعی و وجود فرایندهای مشخص برای سنجش اثر آنها خبر دهد. همچنین، احتمال اختصاص بیش از ۱۵درصد بودجه فناوری اطلاعات و ارتباطات به هوش مصنوعی در این گروه بیش از دو برابر سایر سازمانها است. بیش از نیمی از عملکردهای برتر نیز انتظار دارند سرمایهگذاری هوش مصنوعی در سال آینده دستکم ۱۰درصد افزایش یابد؛ این سهم در میان سایر پاسخدهندگان ۳۶درصد است.
البته این گروه در کنار دستاوردهای بیشتر، با محدودیت هزینه هم روبهرو است. مککنزی گزارش میکند عملکردهای برتر حدود سه برابر بیشتر از سایر پاسخدهندگان، هزینه را مانعی برای استفاده از عاملهای کدنویسی میدانند. این یافته نشان میدهد حتی در سازمانهایی که ارزش بیشتری از هوش مصنوعی میگیرند، توسعه استفاده از تکنولوژی نیازمند مدیریت هزینه و سنجش بازده است.
گزارش مککنزی بر پایه پاسخهای ۱۷۱۹ نفر در ۹۷ کشور تهیه شده و بازتاب ارزیابی پاسخدهندگان از سازمانهایشان است. بنابراین، نتایج آن را نباید جایگزین صورتهای مالی حسابرسیشده دانست. کنار هم گذاشتن یافتهها یک تمایز را برجسته میکند. استفاده از هوش مصنوعی، افزایش بهرهوری فردی و بهبود سود عملیاتی سه شاخص متفاوتاند. درحالیکه ۸۰درصد پاسخدهندگان از افزایش بهرهوری فردی گفتهاند، تنها ۳۷درصد اثر مثبت بر سود عملیاتی را گزارش کردهاند و سهم عملکردهای برتر نیز نسبت به سال قبل تغییر نکرده است.
بنابراین، پرسش اصلی این است که چه تعداد از آنها توانستهاند شیوه انجام کار را بازطراحی کنند، هزینههای استفاده را مدیریت کنند و اثر این تغییرات را در عملکرد مالی بسنجند. بهرهوری فردی میتواند نقطه شروع باشد، اما تا زمانی که به تغییری قابل اندازهگیری در سطح سازمان تبدیل نشود، افزایش استفاده از هوش مصنوعی بهتنهایی پاسخ پرسش «سود کجا ماند؟» نخواهد بود.
منبع: دنیای اقتصاد