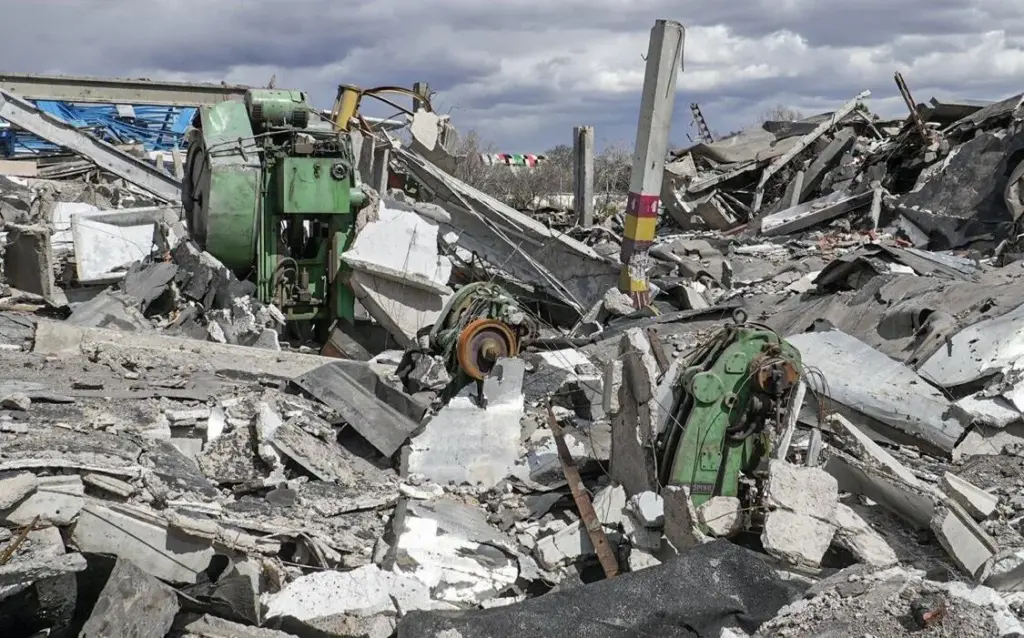
به گزارش برنا، بر اساس آخرین آمار اعلامشده از سوی وزارت امور اقتصادی و دارایی، بیش از ۳ هزار و ۲۰۰ بنگاه اقتصادی زیرمجموعه وزارت صنعت، معدن و تجارت در جریان جنگ آسیب دیدهاند. در میان آنها، ۳ هزار و ۱۹۵ بنگاه کوچک و متوسط با نیاز مالی کمتر از هزار میلیارد تومان شناسایی شدهاند و مجموع خسارت برآوردشده این گروه حدود ۷۸ هزار میلیارد تومان اعلام شده است. تا اینجا ۴۴.۶ هزار میلیارد تومان در قالب تسهیلات و تعهدات بانکی به این بنگاهها پرداخت شده و ۴.۳ هزار میلیارد تومان نیز از مسیر فاکتورینگ تأمین مالی شده است.
به بیان دیگر، بخشی از منابع به چرخه تولید بازگشته، اما عدد پرداختشده هنوز فاصله قابلتوجهی با حجم خسارت برآوردشده دارد. عدد بزرگتر، ۶۸ بنگاه و نیاز مالی هزار همتی اما بخش مهمتر ماجرا در بنگاههای بزرگ قرار دارد. وزارت اقتصاد از شناسایی ۶۸ بنگاه بزرگ با نیاز مالی بیش از هزار میلیارد تومان خبر داده و مجموع نیاز مالی این گروه را «بیش از هزار همت» اعلام کرده است. برای این بنگاهها، موضوع فقط دریافت وام نیست.
مشکلات مالیاتی، بانکی، بازار سرمایه، گمرکی و مسائل مرتبط با وزارت صمت بهصورت همزمان روی میز قرار گرفته و برای حل آنها ۹۰ مصوبه مالیاتی، ۶۱ مصوبه بانکی، ۲۹ مصوبه بازار سرمایه، پنج مصوبه گمرکی و ۱۹ مصوبه مرتبط با وزارت صمت صادر شده است. در حوزه مالیاتی نیز بیش از ۱۸۰ هزار میلیارد تومان در قالب بخشودگی، تقسیط و معافیت در نظر گرفته شده است. با این حال، در بخش نقدینگی بانکی تاکنون حدود ۸ هزار میلیارد تومان پرداخت شده و بخش دیگر منابع همچنان در فرآیند بانکی قرار دارد.
اینجاست که هشدار کارشناسان و نمایندگان مجلس اهمیت پیدا میکند: ممکن است کارخانه از نظر فیزیکی بازسازی شده باشد، اما اگر پول خرید مواد اولیه، پرداخت دستمزد، تعمیر تجهیزات و تأمین سرمایه در گردش بهموقع نرسد، «بازسازی ساختمان» الزاماً به معنای «بازگشت تولید» نیست. گلوگاه اصلی، بانکی که باید سریعتر از کارخانه حرکت کند یکی از اعضای کمیسیون صنایع و معادن مجلس، با اشاره به وضعیت واحدهای آسیبدیده، بر این نکته تأکید کرده است که بخشی از واحدها همچنان منتظر دریافت تسهیلات دولتی هستند و بروکراسی بانکی میتواند روند بازگشت آنها به فعالیت عادی را طولانی کند.
این مسئله در اقتصادی که بخش عمده تأمین مالی بنگاهها همچنان بر دوش شبکه بانکی است، اهمیت مضاعف دارد. اگر بانک در مرحله پرداخت تسهیلات چند ماه عقب بماند، هزینه بازسازی برای بنگاه تنها به هزینه تعمیرات محدود نمیشود؛ بلکه توقف تولید، از دست رفتن مشتری، کاهش صادرات، اختلال در زنجیره تأمین و حتی از دست رفتن نیروی انسانی نیز به آن اضافه میشود. به همین دلیل، در مرحله پساجنگ، «سرعت تأمین مالی» تقریباً به اندازه «حجم تأمین مالی» اهمیت دارد.
ممکن است یک واحد تولیدی به ۱۰۰ میلیارد تومان منابع نیاز داشته باشد، اما اگر این پول شش ماه دیرتر برسد، ارزش اقتصادی آن برای بنگاه با زمانی که باید پرداخت میشده یکسان نیست. تجربه ترکیه، پول باید سریع به بنگاه برسد تجربه کشورهای دیگر نشان میدهد یکی از مهمترین تفاوتها میان یک برنامه بازسازی موفق و یک برنامه کند، در نحوه رساندن منابع به بنگاههاست. ترکیه پس از زلزلههای ویرانگر فوریه ۲۰۲۳، مدل تأمین مالی اضطراری برای بنگاههای کوچک و متوسط را در کنار بازسازی فیزیکی به کار گرفت.
بر اساس گزارش بانک جهانی، در چارچوب برنامه احیای بنگاههای کوچک و متوسط، حدود ۴۰ هزار بنگاه در مناطق زلزلهزده در مدت کوتاهی به منابع مالی دسترسی پیدا کردند و حدود ۴۴۹ میلیون دلار از منابع برنامه پرداخت شد. نکته مهم این برنامه آن بود که منابع صرفاً برای ساختوساز مجدد تعریف نشده بود؛ بلکه استمرار فعالیت بنگاه، حفظ اشتغال و تأمین نقدینگی نیز در مرکز برنامه قرار داشت. حدود ۹۲.۶ درصد دریافتکنندگان این حمایتها، بنگاههای خرد بودند و ۳۲.۲ درصد نیز بنگاههایی بودند که آسیب سنگین دیده بودند.
این تجربه یک پیام روشن برای سیاستگذار ایرانی دارد: بنگاه آسیبدیده را نباید صرفاً یک پرونده خسارت دید؛ باید آن را یک واحد اقتصادی زنده تلقی کرد که برای زنده ماندن به جریان نقدینگی نیاز دارد. نسخه ۲۰۲۶ ترکیه، بازسازی دیگر فقط وام نیست جالبتر اینکه این مسیر در سال ۲۰۲۶ نیز ادامه یافته است. بانک توسعه آسیایی در سپتامبر ۲۰۲۶ یک وام ۴۰۰ میلیون دلاری برای حمایت از روند بازسازی پس از زلزله ترکیه تصویب کرد.
نیمی از این منابع، یعنی ۲۰۰ میلیون دلار، برای تأمین مالی ساخت ۴۵۰۰ واحد مسکونی مقاوم در ۱۱ استان آسیبدیده اختصاص یافته و ۲۰۰ میلیون دلار دیگر برای گسترش دسترسی بنگاههای کوچک و متوسط به منابع مالی در نظر گرفته شده است. این منابع علاوه بر تأمین مالی، روی انرژی پاک، فناوریهای سبز و افزایش تابآوری بنگاهها در برابر بحرانهای آینده نیز تمرکز دارد؛ بنابراین در مدلهای جدید بازسازی، هدف فقط «برگرداندن شرایط قبل از بحران» نیست؛ بلکه تلاش میشود بنگاه پس از بازسازی، مقاومتر از گذشته شود.
اوکراین، وقتی دولت فقط وامدهنده نیست تجربه اوکراین در سال ۲۰۲۶ نیز از زاویه دیگری قابل توجه است. بانک جهانی در کنفرانس بازسازی اوکراین در ژوئن ۲۰۲۶ اعلام کرد که بستههای جدید مالی، ضمانت سرمایهگذاری و سازوکارهای تقسیم ریسک را برای جذب سرمایه خصوصی به کار گرفته است. یکی از نکات کلیدی این مدل، استفاده از بیمه ریسک سیاسی برای کاهش نگرانی سرمایهگذاران خصوصی است.
بر اساس اعلام بانک جهانی، از فوریه ۲۰۲۲ تاکنون نهاد MIGA حدود ۹۴۸ میلیون دلار بیمه ریسک سیاسی برای سرمایهگذاریها در اوکراین صادر کرده که بیش از ۶۰۰ میلیون دلار آن در قالب ضمانتهای جدید بوده است. این یعنی دولت و نهادهای عمومی الزاماً قرار نیست تمام هزینه بازسازی را خودشان پرداخت کنند؛ بلکه میتوانند بخشی از ریسک را پوشش دهند تا سرمایه خصوصی نیز وارد میدان شود. همین تفاوت میتواند برای ایران مهم باشد. در اقتصادی که منابع بانکی محدود است، اگر تمام بار بازسازی بر شبکه بانکی گذاشته شود، صف دریافت تسهیلات طولانیتر خواهد شد.
اما اگر ابزارهایی مانند بازار سرمایه، فاکتورینگ، ضمانت، بیمه ریسک و سرمایهگذاری مستقیم نیز همزمان فعال شوند، فشار از روی بانکها کاهش پیدا میکند. مسئله فقط «پول» نیست، مسئله زمان است در ظاهر، ارقام اعلامشده نشان میدهد منابع قابلتوجهی وارد فرآیند بازسازی شده است؛ ۴۴.۶ همت تسهیلات و تعهدات بانکی برای بنگاههای کوچک و متوسط، ۴.۳ همت فاکتورینگ و حدود ۸ همت نقدینگی بانکی برای بنگاههای بزرگ. اما وقتی این ارقام را کنار نیازهای اعلامشده قرار میدهیم، تصویر پیچیدهتر میشود.
۳۱۹۵ بنگاه کوچک و متوسط با حدود ۷۸ هزار میلیارد تومان خسارت برآوردی مواجهاند و در سوی دیگر، ۶۸ بنگاه بزرگ با نیاز مالی بیش از هزار همت قرار دارند؛ بنابراین سؤال اصلی دیگر این نیست که «آیا منابعی اختصاص یافته است؟»؛ سؤال مهمتر این است که چه میزان از منابع، چه زمانی و با چه سازوکاری به حساب بنگاه رسیده است؟در اقتصاد پس از بحران، تأخیر خودش یک هزینه است. هر روز توقف یک خط تولید میتواند به معنای کاهش فروش، از دست رفتن بازار، کاهش صادرات و افزایش هزینه بازگشت باشد؛
بنابراین سیاست بازسازی اگر صرفاً بر میزان منابع اعلامشده متمرکز باشد، اما زمان دسترسی بنگاه به منابع را نادیده بگیرد، ممکن است بخشی از هدف خود را از دست بدهد. یک خطر دیگر؛ بازسازی بدون سرمایه در گردش یکی از اشتباهات رایج در سیاستهای بازسازی این است که خسارت فیزیکی با نیاز مالی بنگاه یکی فرض شود. کارخانهای که ماشینآلاتش تعمیر شده، اما پول خرید مواد اولیه ندارد، هنوز به تولید کامل بازنگشته است. واحدی که ساختمانش بازسازی شده ولی مشتریانش را در دوره توقف از دست داده، برای بازگشت به بازار به سرمایه در گردش نیاز دارد.
شرکتی که صادراتش متوقف شده، علاوه بر تعمیر تجهیزات به اعتبار، بیمه و دسترسی به بازار نیز نیازمند است. به همین دلیل، بازسازی صنعتی باید حداقل سه لایه داشته باشد: بازسازی دارایی، تأمین سرمایه در گردش و بازسازی بازار. اگر یکی از این سه حلقه حذف شود، احتمال دارد کارخانه از نظر فیزیکی بازسازی شود، اما از نظر اقتصادی با ظرفیت کامل فعالیت نکند. ایران چه درسی از تجربه ۲۰۲۶ میتواند بگیرد؟ تجربههای ترکیه و اوکراین نشان میدهد که تأمین مالی بحران به سمت مدلهای ترکیبی حرکت کرده است؛
یعنی دولت، بانک، بازار سرمایه، نهادهای توسعهای، بیمه و سرمایهگذار خصوصی هرکدام بخشی از ریسک را برعهده میگیرند. برای ایران نیز میتوان از همین منطق استفاده کرد. تسهیلات بانکی باید سریعتر و هدفمندتر پرداخت شود، فاکتورینگ میتواند برای بنگاههایی که مطالبات قابل وصول دارند نقش جدیتری ایفا کند، بازار سرمایه میتواند در بازسازی شرکتهای بزرگتر وارد شود و برای سرمایهگذاری خصوصی نیز باید سازوکارهای کاهش ریسک تعریف شود.در چنین مدلی، بانک دیگر تنها «دروازه ورود پول» نیست؛ بلکه یکی از اجزای یک شبکه تأمین مالی بزرگتر خواهد بود.
کارخانهای که روشن میشود، هنوز تمام نشده است بازگشت چراغ یک کارخانه به معنای پایان بازسازی نیست؛ تازه مرحله سختتر آغاز میشود. کارخانه باید دوباره تولید کند، قرارداد بگیرد، مواد اولیه بخرد، حقوق بدهد، بازار از دسترفته را پس بگیرد و در نهایت به نقطهای برسد که بدون حمایت اضطراری دولت روی پای خودش بایستد. آمارهای فعلی نشان میدهد بخشی از این مسیر در ایران طی شده است، اما فاصله میان منابع پرداختشده و نیازهای اعلامشده همچنان قابل توجه است.
تجربه خارجی در سال ۲۰۲۶ نیز نشان میدهد کشورهایی که توانستهاند بازسازی اقتصادی را سریعتر پیش ببرند، صرفاً پول بیشتری تزریق نکردهاند؛ بلکه ریسک را تقسیم، منابع را متنوع و مسیر دسترسی بنگاه به نقدینگی را کوتاهتر کردهاند. در نهایت، آزمون اصلی سیاست بازسازی ایران نه در تعداد جلسات، نه در حجم مصوبات و نه حتی در رقم منابع اعلامشده، بلکه در یک شاخص ساده قابل اندازهگیری خواهد بود: چند واحد آسیبدیده توانستهاند به تولید پایدار، اشتغال و فروش قبل از بحران بازگردند؟ اگر پاسخ این سؤال مثبت باشد، میتوان گفت بازسازی اقتصادی اتفاق افتاده است؛
در غیر این صورت، حتی میلیاردها تومان منابع نیز ممکن است فقط بخشی از خسارت را ترمیم کرده باشند، نه خود اقتصاد را. انتهای پیام/
منبع: خبرگزرای برنا