معاونان، سیگنالرسانان جایگزین به بازار؛
گروه آنلاین روزنامه دنیای اقتصاد- کسری غفوری: کوین وارش، رئیس فدرال رزرو، وعده داده بود که از ارسال سیگنالهای واضح به سرمایهگذاران درباره مسیر آینده نرخهای بهره خودداری کند. با این حال، معاونان ارشد او در هفته گذشته نشان دادند که حاضرند این وظیفه را بر عهده بگیرند؛ سرمایهگذاران نیز ثابت کردند که همچنان به این پیامها توجه ویژهای دارند.
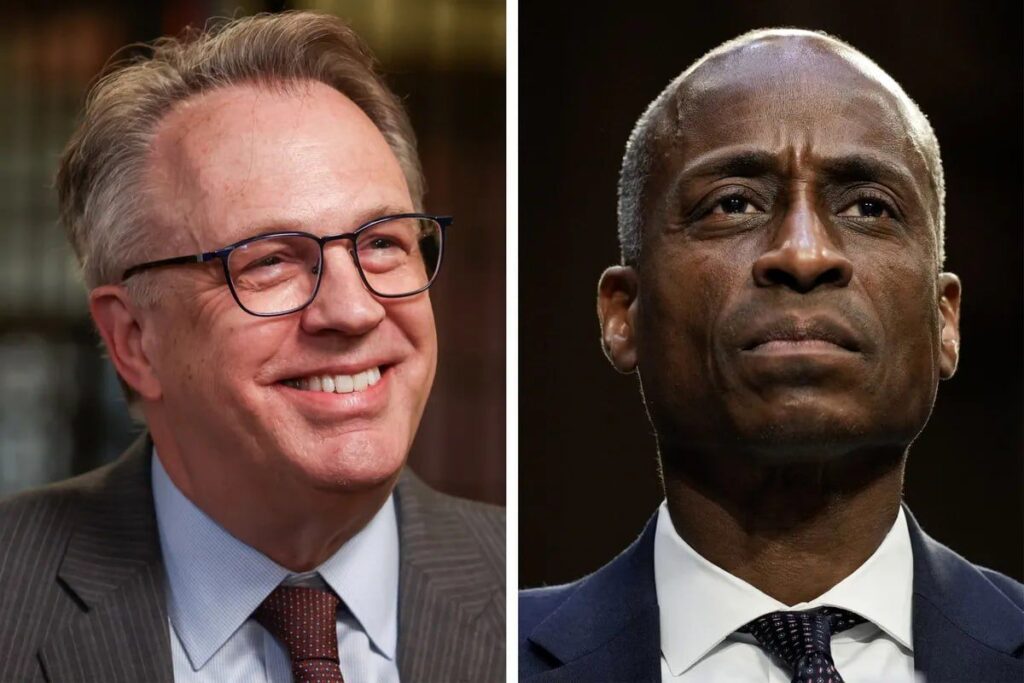
فیلیپ جفرسون، نایبرئیس فدرال رزرو و جان ویلیامز، رئیس فدرال رزرو نیویورک، در سخنرانیهای جداگانهای اعلام کردند که بانک مرکزی پیش از بررسی مجدد افزایش نرخ بهره، زمان کافی برای ارزیابی وضعیت اقتصاد در اختیار دارد.
این اظهارات توانست انتظارات سرمایهگذاران برای افزایش نرخ بهره در نشست اواخر اکتبر (اوایل آبان) را تا حد زیادی تعدیل کند.
در خوانش بلومبرگ از این تحولات، بیان این سخنان با فاصله تنها دو روز از یکدیگر، به این معنا نیست که فدرال رزرو دیگر سیاستهای خود را تغییر نخواهد داد.
مقامات همچنان هشدار میدهند که تورم بیش از حد بالاست و دادههای شاخص قیمت مصرفکننده که قرار است ۱۴ اکتبر (۲۲ مهر) منتشر شود، میتواند نقش مهمی در تصمیمگیریهای آتی ایفا کند. با این حال، ناظران دقیق فدرال رزرو معتقدند پیام هر دو سخنرانی کاملاً روشن بود.
معاملهگران پس از افزایش نرخ بهره در ۱۶ سپتامبر (۲۵ شهریور)، آن هم در شرایطی که جهش چشمگیر بازده اوراق قرضه هزینههای استقراض را به شدت بالا برده بود، در پیشبینی افزایش مجدد نرخ بهره بیش از حد عجله کرده بودند.
پیش از سخنرانی ویلیامز در روز سهشنبه ۲۹ سپتامبر (۷ مهر)، معاملهگران بر اساس قیمتگذاری در بازار قراردادهای آتی وجوه فدرال، احتمال افزایش نرخ بهره در نشست ۲۷ و ۲۸ اکتبر (۵ و ۶آبان) را ۷۰ درصد ارزیابی میکردند.
اما پس از پایان سخنرانی جفرسون در روز پنجشنبه ۱ اکتبر (۹ مهر)، و با کمک دادههای تورمی ملایمتر از حد انتظار که در فاصله این دو سخنرانی منتشر شد، این احتمال به حدود ۲۵ درصد سقوط کرد.
نقش کلیدی مثلث رهبری در مدیریت انتظارات
ویلیامز در مقام رئیس فدرال رزرو نیویورک، نه تنها حق رأی دائمی در سیاستگذاریها دارد، بلکه طبق سنتی همیشگی به عنوان نایبرئیس کمیته بازار آزاد فدرال نیز فعالیت میکند.
این جایگاه در کنار رئیس و نایبرئیس فدرال رزرو، همواره بخشی از «مثلث رهبری» بانک مرکزی در سیاست پولی به شمار میرود. در دوران رؤسای پیشین، سرمایهگذاران تصور میکردند که اظهارات نایبرئیس یا رئیس فدرال رزرو نیویورک برای انتقال دیدگاههای کلی این هسته رهبری به کار میرود. با این وجود، هیچ مدرکی دال بر هماهنگی سخنرانیهای جفرسون و ویلیامز با یکدیگر یا با وارش وجود ندارد.
اقتصاددانان گلدمن ساکس تأکید دارند که همسویی سخنان جفرسون و ویلیامز، دیدگاه آنها مبنی بر بعید بودن افزایش نرخ بهره در ماه اکتبر را تقویت کرده است. این نتیجهگیری مورد تأیید سایر کارشناسان نیز قرار دارد.
کریشنا گوها، رئیس بخش اقتصاد شرکت اِورکور و همکارانش، پس از اظهارات جفرسون در یادداشتی به مشتریان خود نوشتند که پیام مشترک این دو مقام معتبر و کاملاً قابل استناد است.
مایکل فرولی، اقتصاددان ارشد ایالات متحده در جیپی مورگان نیز این دو سخنرانی را تلاشی آشکار برای مدیریت انتظارات دانست. به باور او، پیام هر دو مقام این بود که نیازی به افزایش مداوم و جلسه به جلسه نرخ بهره نیست و سیاستگذاران میتوانند در این مسیر کمی وقفه ایجاد کنند.
تغییر رویکرد فدرال رزرو و فاصلهگیری از هدایت آیندهنگر
سیاستگذاران فدرال رزرو روز ۱۶ سپتامبر (۲۵ شهریور) با اتفاق آرا به افزایش یکچهارم درصدی نرخ بهره رأی دادند. این اقدام که اولین افزایش از سال ۲۰۲۳ به شمار میرفت، در پی مشاهده نشانههایی از شتاب رشد اقتصادی و سرسختی تورم صورت گرفت.
مقامات در پیشبینیهای منتشرشده پس از این تصمیم، از یک مرحله افزایش دیگر تا پایان سال ۲۰۲۶ میلادی نیز حمایت کردند.
با این حال، کوین وارش از سیاست هدایت انتظارات نرخ بهره که با عنوان «هدایت آیندهنگر» شناخته میشود، فاصله گرفته است. او در پیشبینیهای فصلی نرخ بهره شرکت نمیکند و در اظهارات عمومی خود از اشاره به اقدامات سیاستی آینده میپرهیزد. در عوض، او سرمایهگذاران را تشویق کرده است تا سیگنالهای مدنظرشان را صرفاً از دادههای اقتصادی دریافت کنند.
این تغییر رویکرد با استقبال گستردهای روبهرو شده است. منتقدان روش قبلی میگویند هدایت آیندهنگر در زمان بروز بحران کارآمد است، اما در دورههایی که دادههای اقتصادی به سرعت تغییر میکنند و سیاستگذاران چشمانداز دقیقی از مسیر آینده اقتصاد ندارند، ارزش چندانی نخواهد داشت. برای نمونه، انتشار دادههای ملایمتر از حد انتظار در زمینه تورم و اشتغال در هفته گذشته، ضرورت افزایش مجدد نرخهای بهره را زیر سؤال برد؛ اما همزمان مصرفکنندگان به هزینهکردهای خود ادامه میدهند و به نظر میرسد رشد اقتصادی در حال شتاب گرفتن است.
الن مید، استاد اقتصاد دانشگاه دوک که در طول چندین دهه فعالیت به عنوان کارشناس در هیئت مدیره فدرال رزرو به مقامات این نهاد مشاوره میداد، معتقد است سخنرانیهای جفرسون و ویلیامز لزوماً منطبق بر معیارهای هدایت آیندهنگر نیستند. او میگوید این رفتار فدرال رزرو کاملاً طبیعی است؛ با این حال، تفاوت ظریفی میان هدایت آیندهنگری که تغییر نرخ بهره را قطعی میداند و رویکردی که صرفاً زمان بیشتری را برای جمعآوری دادهها و تصمیمگیری میطلبد، وجود دارد.
ویلیام انگلیش، استاد مدرسه مدیریت ییل و مدیر سابق یکی از بخشهای فدرال رزرو نیز بعید میداند که سخنرانیهای جفرسون و ویلیامز از پیش هماهنگشده باشند. به گفته او، این مقامات صرفاً سخنرانیهایی را انجام دادند که از نظر خودشان درست بود و تنها دیدگاههایشان را درباره اقتصاد و سیاستهای پولی بیان کردند.
در همان هفتهای که جفرسون و ویلیامز سخنرانی کردند، سه نفر از رؤسای منطقهای فدرال رزرو در کنفرانسی در کارولینای شمالی حضور یافتند، اما از ارائه هرگونه نشانهای درباره رویکرد ذهنی خود امتناع ورزیدند. تام بارکین رئیس فدرال رزرو ریچموند، سوزان کالینز رئیس فدرال رزرو بوستون و جف اشمید رئیس فدرال رزرو کانزاس سیتی، از پاسخ صریح به پرسشهایی درباره انتظاراتشان از دو نشست پایانی سال طفره رفتند و در عوض ارجاع به دادههای آینده را ترجیح دادند. بارکین در این باره تنها به این جمله بسنده کرد که باید منتظر ماند و دید شرایط چگونه پیش میرود.
اندکی پس از این سخنرانیها، میشل بومن، یکی از اعضای هیئت مدیره و تنظیمگر ارشد بانکی فدرال رزرو، نیز اظهار داشت که فوریت چندانی برای تغییر مجدد نرخهای بهره احساس نمیشود.
در سوی دیگر، لوری لوگان، رئیس فدرال رزرو دالاس که در سال ۲۰۲۶از سرسختترین حامیان افزایش نرخ بهره بوده است، در همان هفته اعلام کرد احتمالاً به چندین مرحله افزایش دیگر نیاز است تا تورم به طور کامل به هدف ۲ درصدی بانک مرکزی بازگردد. با این وجود، او به افزایش «صرف سررسید» در بازارهای اوراق قرضه نیز اشاره کرد و افزود رشد در این بخش میتواند به کند شدن اقتصاد کمک کند.
نتیجه نهایی این رویدادها، رقم خوردن یک دوره پنج روزه بود که در آن بازارها انتظارات خود از نرخهای بهره فدرال رزرو برای باقیمانده سال ۲۰۲۶ را به شدت تعدیل و قیمتگذاریها را اصلاح کردند. اریک والرستین، استراتژیست ارشد اقتصاد کلان در گروه کلاکتاور، بر این باور است که اظهارات جفرسون و ویلیامز تلاشهایی آشکار برای اصلاح مسیر بود. او تصریح کرد مقامات دقیقاً همان کاری را انجام میدهند که همیشه در دستور کار داشتهاند؛ یعنی هدایت کلامی بازار در شرایطی که قیمتگذاریها واقعیت نادرستی را بازتاب میدهند.
منبع: دنیای اقتصاد