فاطمه صالحی: بازار جهانی مواد معدنی در حال تغییر است و معیارهای انتخاب تامینکنندگان، فراتر از دسترسی به ذخایر و توان استخراج رفته است. در سالهای گذشته، مزیت قیمتی و ظرفیت تولید سهم مهمی در تعیین جایگاه کشورها در بازار مواد معدنی داشت، اما اکنون خریداران صنعتی بیش از گذشته به کیفیت پایدار محصول، انطباق با استانداردهای فنی، منشأ مواد اولیه و آثار زیستمحیطی فرآیند تولید توجه میکنند. این تغییر رویکرد، بهویژه برای کشورهایی که بخش مهمی از صادرات آنها به مواد خام و محصولات با ارزش افزوده محدود اختصاص دارد، اهمیت دارد.
چرا که در چنین بازاری، برخورداری از ذخایر غنی لزوما به معنای امکان رقابت در بازارهای بینالمللی نیست. ایران نیز با وجود تنوع ذخایر معدنی و ظرفیتهای گسترده در صنایع فرآوری، برای حفظ و توسعه بازارهای صادراتی خود باید به الزامات جدید تجارت مواد معدنی توجه کند. ارتقای کیفیت تولید، ایجاد زیرساختهای سنجش و ردیابی و اصلاح فرآیندهای پرمصرف انرژی، مستلزم سرمایهگذاری و دسترسی به فناوریهایی است که تامین آنها در شرایط محدودیتهای اقتصادی و تجاری آسان نیست.
از این منظر، فاصله میان توان تولید داخلی و معیارهای جدید بازارهای هدف میتواند به یکی از چالشهای اصلی صادرات معدنی کشور تبدیل شود. به طور مثال روند قیمت مجوزهای انتشار کربن در اتحادیه اروپا نشان میدهد که هزینه آلایندگی طی سالهای اخیر به یکی از متغیرهای اثرگذار بر اقتصاد صنایع تبدیل شده است. این بازار پس از چند سال ثبات نسبی و نوسان در سطوح پایین، از سال ۲۰۱۸ وارد مسیر صعودی شد و در سال ۲۰۲۲ به اوج خود، یعنی نزدیک به ۱۰۰ یورو رسید. در مقابل، کف قیمت در این دوره حدود ۴ یورو بود.
اگرچه پس از جهش قیمتها، بازار با اصلاح و نوسانات متعدد مواجه شد، نرخها همچنان در سطوحی بهمراتب بالاتر از دوره ابتدایی قرار دارند. این روند از افزایش اهمیت هزینه کربن در محاسبات اقتصادی و رقابتپذیری صنایع انرژیبر حکایت دارد. فرصت محدود کربنزدایی کیوان جعفریطهرانی، تحلیلگر ارشد بینالمللی بازار فولاد، معتقد است اگرچه الزامات زیستمحیطی و کربنی در حال تبدیل شدن به یکی از معیارهای رقابت در بازارهای جهانی هستند، اما صادرکنندگان ایرانی پیش از مواجهه با این الزامات، با موانع جدیتری در تجارت خارجی دستوپنجه نرم میکنند.
به گفته او، تحریمها طی دو دهه گذشته ساختار صادرات ایران را تحتتاثیر قرار داده و گروهی از خریداران خارجی را به مشتریان محدود محصولات ایرانی تبدیل کرده است؛ مشتریانی که به دلیل ریسک مبادله با ایران، انتظار خرید با قیمت پایینتر دارند. جعفریطهرانی در گفتوگو با «دنیای اقتصاد» با اشاره به محدودیت استفاده از ابزارهای متعارف پرداخت بینالمللی، از جمله اعتبار اسنادی، بیان کرد: تحریمها صادرکنندگان را به استفاده از روشهای جایگزین پرداخت سوق داده و در عین حال، بسیاری از خریداران را از همکاری با ایران منصرف کرده است.
خریدارانی که همچنان محصولات ایرانی را خریداری میکنند، معمولا تخفیف قیمتی مطالبه میکنند. این وضعیت در بازار فولاد نیز دیده میشود و محصولات ایرانی در مقاطعی با اختلاف ۵۰ تا ۷۰ دلار نسبت به قیمتهای جهانی عرضه شدهاند. او تداوم جنگ و نااطمینانیهای ناشی از آن را عامل دیگری در تضعیف موقعیت صادراتی ایران دانست و گفت: حتی با پایان جنگ و محدودیتهای اقتصادی نیز نباید انتظار داشت خریداران خارجی بلافاصله به بازار ایران بازگردند.
ممکن است در کوتاهمدت ترافیک بندری افزایش یابد، اما بخشی از خریداران در ماههای اخیر مسیرهای تامین خود را تغییر دادهاند و به دلیل ریسکهای تجربهشده، ممکن است به همکاری قبلی بازنگردند. از این رو، بازسازی جایگاه ایران در بازارهای صادراتی به زمان نیاز دارد. این تحلیلگر بازار فولاد در ادامه با اشاره به الزامات کربنی در تجارت جهانی افزود: موضوع ردپای کربن و قابلیت ردیابی محصولات معدنی در شرایط فعلی در اولویت نخست صادرکنندگان ایرانی نیست، اما در سالهای آینده نمیتوان از آثار آن چشمپوشی کرد.
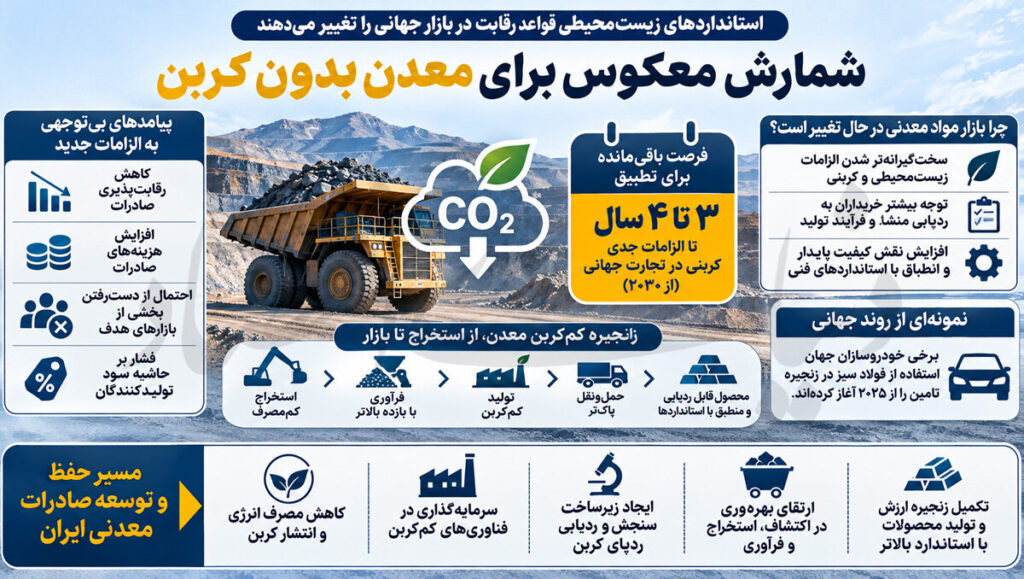
در سالهای گذشته برخی خودروسازان جهان اعلام کرده بودند که از سال ۲۰۲۵ استفاده از فولاد سبز را در زنجیره تامین خود آغاز میکنند، اما دشواریهای اجرایی باعث شد بخشی از این برنامهها به سالهای بعد موکول شود. بنابراین، الزامات مالیاتی و هزینههای مرتبط با انتشار کربن از سال ۲۰۳۰ اهمیت جدیتری پیدا خواهند کرد. به گفته جعفریطهرانی، اگر محصولات معدنی و فولادی ایران تا آن زمان فاقد سازوکار اندازهگیری و ردیابی ردپای کربن باشند، بخشی از توان رقابتی خود را از دست خواهند داد.
پس هزینههای کربنی میتواند به قیمت تمامشده صادرات اضافه شود و صادرکننده ایرانی را در موقعیتی قرار دهد که یا محصول را گرانتر عرضه کند یا برای حفظ مشتری، ناچار به کاهش قیمت فروش شود. هر دو حالت فشار مضاعفی بر حاشیه سود تولیدکنندگان وارد میکند. او با تاکید بر ضرورت آغاز اقدامات اجرایی از هماکنون تصریح کرد: شرکتهای معدنی و صنایع معدنی که صادرات یکی از اولویتهای آنهاست، باید برای استقرار نظام اندازهگیری و ردیابی انتشار کربن برنامهریزی کنند.
در غیر این صورت، طی سالهای پس از ۲۰۳۰ ممکن است بخشی از تولیدکنندگانی که با استانداردهای جدید تطبیق پیدا نکردهاند، از بازارهای هدف کنار گذاشته شوند. همچنین جعفریطهرانی از آغاز یک طرح پایلوت در یکی از فولادسازان کشور برای ردیابی ردپای کربن با همکاری موسسه سیگماس خبر داد و گفت: چنین اقداماتی میتواند سایر فولادسازان را نیز به ورود به این حوزه ترغیب کند. البته تولید فولاد سبز به اصلاح فرآیند تولید محدود نیست و کل زنجیره، از استخراج مواد معدنی و حملونقل تا فرآوری و تولید محصول نهایی، باید مورد بازنگری قرار گیرد.
ماشینآلات معدنی و تجهیزات مورد استفاده در این زنجیره نیز باید بهتدریج به سمت فناوریهای کمکربن حرکت کنند. او در پایان با اشاره به محدود بودن فرصت صنایع معدنی برای تطبیق با الزامات جدید گفت: صادرکنندگان ایرانی حدود سه تا چهار سال برای ایجاد زیرساختهای لازم فرصت دارند. هرچند فاصله صنعت معدن و فولاد کشور با تولید کمکربن همچنان قابلتوجه است، اما تعویق اقدامات اولیه میتواند هزینه انطباق با استانداردهای آینده را افزایش دهد.
معدن در میدان رقابت جهانی بنابراین، توسعه صادرات معدنی بیش از آنکه به افزایش ظرفیت استخراج وابسته باشد، به ارتقای بهرهوری در زنجیره معدن نیاز دارد. کاهش عیار ذخایر قابلدسترس، پیچیدهتر شدن ترکیب کانیشناسی برخی کانسارها و افزایش هزینههای استخراج و فرآوری، ضرورت استفاده از فناوریهای جدید در اکتشاف، خردایش، پرعیارسازی و بازیابی مواد معدنی را افزایش داده است. بدون بهروزرسانی این حلقهها، بخشی از ظرفیت اقتصادی ذخایر کشور بالفعل نمیشود و تولیدکننده نیز در رقابت با عرضهکنندگان مجهزتر، با محدودیت هزینه و کیفیت مواجه خواهد شد.
از سوی دیگر، ارزش اقتصادی یک ماده معدنی تنها به عیار و حجم استخراج آن وابسته نیست، بلکه میزان بازیابی، کیفیت کنسانتره و انطباق محصول نهایی با مشخصات موردنیاز صنایع مصرفکننده نیز در تعیین ارزش فروش آن نقش دارد. بنابراین، توسعه فرآوری تخصصی، تکمیل زنجیره ارزش و حرکت به سمت تولید محصولات با مشخصات فنی دقیقتر، میتواند قدرت رقابت محصولات معدنی ایران را افزایش دهد. در غیر این صورت، حتی برخورداری از ذخایر قابلتوجه نیز لزوما به معنای برخورداری از مزیت پایدار در تجارت جهانی نخواهد بود.
منبع: دنیای اقتصاد