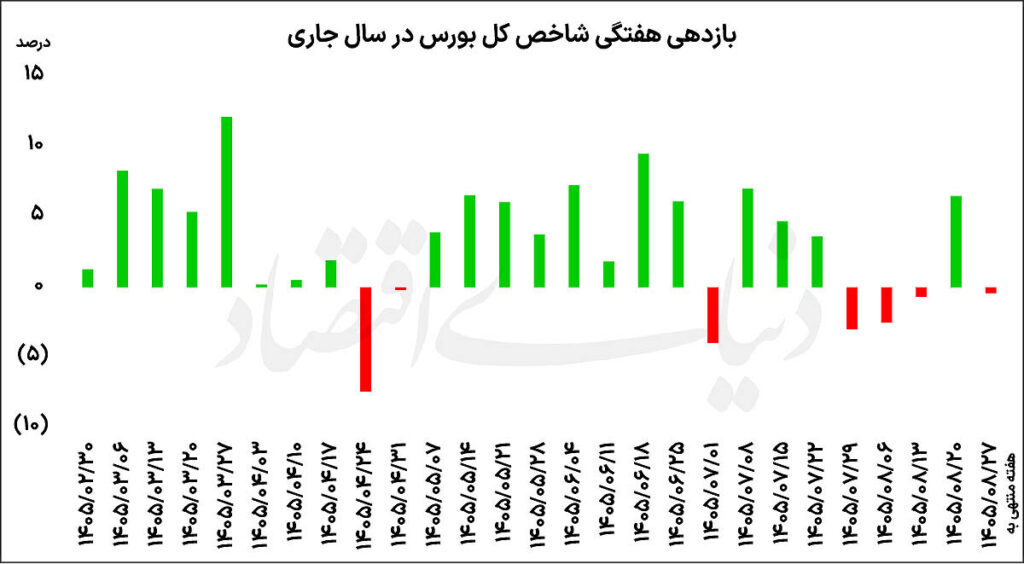
واگرایی شاخصها در هفته گذشته شاخص کل بورس تهران در پایان هفته گذشته با افت 0.4درصدی در سطح ۸میلیون و ۳۹۱هزار واحد قرار گرفت. در سوی مقابل، شاخص هموزن با افزایش 3.4درصدی به مسیر صعودی خود ادامه داد و شاخص کل فرابورس نیز رشد 1.4درصدی را ثبت کرد. به این ترتیب، عملکرد هفتگی نماگرها بار دیگر از تفاوت مسیر شرکتهای بزرگ و کوچکتر بازار حکایت داشت. افت محدود شاخص کل در کنار رشد قابلتوجه هموزن نشان میدهد که فشار فروش در نمادهای بزرگ، لزوما به معنای ضعف تقاضا در کلیت بازار نبوده است. با این حال، روند شاخص کل در هفتههای اخیر چندان مساعد نبوده است.
این نماگر در چهار هفته از پنج هفته معاملاتی گذشته با افت همراه شده و همین موضوع از تداوم فشار عرضه در بخشی از نمادهای اثرگذار بازار حکایت دارد. در مقابل، رشد 3.4درصدی شاخص هموزن در هفته گذشته نشان میدهد که سهام کوچک و متوسط همچنان از تقاضای بیشتری برخوردار بودهاند. این تفاوت عملکرد را میتوان در بازدهی شاخصها از ابتدای سال نیز مشاهده کرد؛ جایی که شاخص کل ۱۲۶درصد رشد کرده، اما شاخص هموزن با افزایش ۱۵۶درصدی همراه شده است. اختلاف ۳۰ واحد درصدی میان دو نماگر، فاصله معنادار عملکرد سهام کوچک و متوسط با شرکتهای بزرگ و شاخصساز را نشان میدهد.
در چنین شرایطی، بررسی وضعیت بورس صرفا از مسیر شاخص کل نمیتواند تصویر کاملی از معاملات ارائه کند. وزن بالاتر شرکتهای بزرگ در محاسبه این نماگر موجب میشود که نوسانات چند نماد اثرگذار، تاثیر بیشتری بر روند آن داشته باشد. در مقابل، شاخص هموزن عملکرد طیف گستردهتری از نمادها را منعکس میکند. از همین رو، رشد این شاخص در هفته گذشته، در کنار افت شاخص کل، نشان میدهد که بخشی از بازار همچنان در مسیر صعودی قرار دارد؛ هرچند این وضعیت به معنای رشد یکسان تمام نمادها نیست.
ارزش بازار و جریان نقدینگی ارزش دلاری بازار سهام در پایان هفته گذشته به حدود ۱۰۵میلیارد دلار رسید. این رقم در کنار رشد ۱۲۶درصدی شاخص کل از ابتدای سال، تصویری از افزایش ارزش بازار در دوره جاری ارائه میکند. با این حال، بررسی جریان نقدینگی نشان میدهد که رشد قیمتها با ورود مستمر پول حقیقیها همراه نبوده است. در هفته گذشته حدود ۲هزار و ۴۰۰میلیارد تومان پول توسط سرمایهگذاران حقیقی از بازار سهام خارج شد. همچنین میانگین روزانه ارزش معاملات خرد در محدوده ۵۰همت قرار گرفت که از تداوم سطح قابلتوجهی از دادوستدها در بازار حکایت دارد.
همچنین بر اساس آمار ارائهشده، از ابتدای سال تاکنون حدود ۹۸همت پول توسط سرمایهگذاران حقیقی وارد بازار سهام شده است. میانگین روزانه ۵۰همتی ارزش معاملات خرد نیز نشان میدهد که با وجود خروج پول حقیقیها، سطح فعالیت معاملاتی در بازار همچنان قابلتوجه است. البته ارزش بالای معاملات بهتنهایی نشانه ورود نقدینگی جدید نیست و برای ارزیابی وضعیت بازار باید در کنار آن، خالص جریان پول حقیقیها و گستردگی تقاضا در نمادهای مختلف نیز بررسی شود.
از این منظر، ترکیب معاملات هفته گذشته تصویری دوگانه از بورس ارائه میکند: از یک سو، رشد شاخص هموزن و فرابورس از تداوم تقاضا در بخشی از بازار حکایت دارد و از سوی دیگر، افت شاخص کل و خروج پول حقیقیها نشان میدهد که احتیاط سرمایهگذاران همچنان در بازار حضور دارد. صنایع پیشرو و جایگاه بورس در بازدهی بازارها بررسی عملکرد صنایع بورسی از ابتدای سال نشان میدهد که محصولات فلزی، زغالسنگ و محصولات دارویی سه صنعت برتر از منظر کسب بازدهی بودهاند.
این موضوع در کنار فاصله بازدهی شاخص کل و هموزن، بار دیگر بر توزیع نامتوازن رشد میان صنایع و شرکتهای مختلف تاکید میکند. در شرایطی که برخی گروهها توانستهاند با اتکا به افزایش نرخ فروش محصولات و بهبود چشمانداز سودآوری، بازدهیهای بالاتری ثبت کنند، بخشی از شرکتهای بزرگ بازار با محدودیتها و ریسکهای متفاوتی مواجه بودهاند. بنابراین، رشد شاخصهای اصلی به معنای بهرهمندی یکسان تمام صنایع از موج صعودی بازار نبوده است. در این میان، بورس همچنان در صدر جدول بازدهی بازارها از ابتدای سال قرار دارد.
رشد ۱۲۶درصدی شاخص کل و افزایش ۱۵۶درصدی شاخص هموزن، جایگاه بازار سهام را در مقایسه با سایر بازارهای دارایی برجسته کرده است. با این حال، تداوم واگرایی میان نماگرها نشان میدهد که ارزیابی وضعیت بازار تنها با اتکا به بازدهی شاخصها کافی نیست. ترکیب صنایع پیشرو، وضعیت سودآوری شرکتها و روند جریان نقدینگی، از جمله متغیرهایی هستند که برای تحلیل کیفیت رشد بورس باید مورد توجه قرار گیرند. در مجموع، معاملات هفته گذشته نشان داد که بازار سهام همچنان از دو جریان متفاوت تاثیر میپذیرد.
سهام کوچک و متوسط با رشد شاخص هموزن، عملکرد بهتری از بزرگان بازار داشتهاند، اما شاخص کل در چهار هفته از پنج هفته اخیر کاهش یافته است. در چنین فضایی، مسیر آتی بورس به میزان پایداری تقاضا در صنایع مختلف، وضعیت سودآوری شرکتها و تغییر جهت جریان نقدینگی وابسته خواهد بود. هرچند بورس از ابتدای سال همچنان صدرنشین بازدهی بازارهاست، اما تداوم این جایگاه در ادامه سال به عوامل بنیادی و میزان کاهش ریسکهای اثرگذار بر معاملات بستگی دارد.
منبع: دنیای اقتصاد