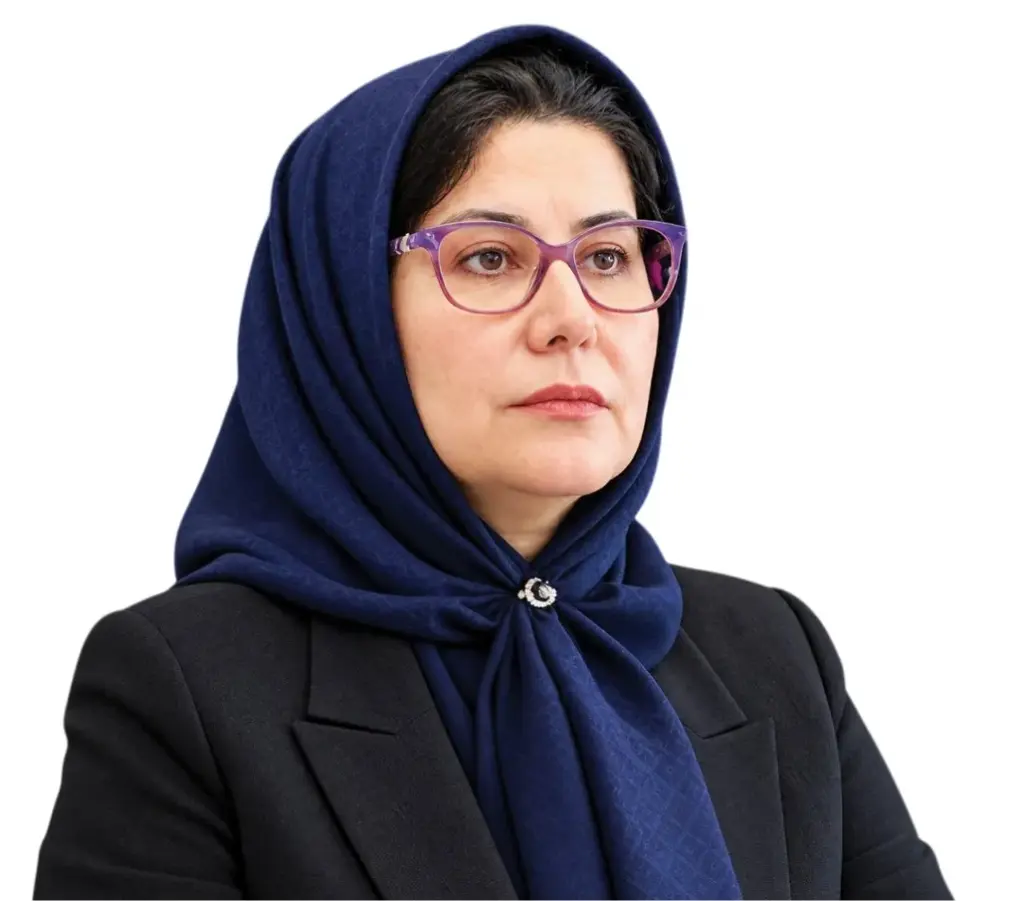
جوان آنلاین: دکتر فاطمه قناد، وکیل پایه یک دادگستری و دانشیار دانشگاه علم و فرهنگ در گفتوگو با «جوان» حساب بانکی اجارهای را یکی از حلقههای مهم در زنجیره ارتکاب جرائم مالی و سایبری دانسته و میگوید:اجاره دادن حساب، به تنهایی و بدون احراز عناصر قانونی و روانی، الزاماً معاونت در کلاهبرداری یا پولشویی نیست. نحوه دریافت وجه، تکرار تراکنشها، دریافت کارمزد، ارتباط با مرتکب و رفتار صاحب حساب پس از دریافت وجوه، میتوانند در ارزیابی علم و عمد او مؤثر باشند.
متن گفتوگو با وی به شرح زیر است: در پروندههای کلاهبرداری اینترنتی، چرا شناسایی مجرم همیشه به بازگشت پول مالباخته منجر نمیشود؟ آیا قوانین فعلی ابزار کافی برای حمایت از قربانیان و جبران خسارت آنها را فراهم کردهاند؟باید میان شناسایی مرتکب و بازگشت مال به بزهدیده تفکیک قائل شد. این دو از نظر حقوقی و عملی الزاماً ملازمهای با یکدیگر ندارند. ممکن است هویت فردی که در عملیات کلاهبرداری نقش داشته شناسایی شود، اما وجه حاصل از جرم پیشتر از حساب اولیه خارج شده، میان چند حساب بانکی گردش کرده یا به دارایی دیگری تبدیل شده باشد.
در واقع، در بسیاری از این پروندهها با زنجیرهای از اشخاص و حسابها مواجهیم که مرتکب اصلی، صاحب حساب دریافتکننده وجه و انتقالدهنده آن ممکن است اشخاص متفاوتی باشند. از نظر قانونی، ابزارهایی برای حمایت از بزهدیده وجود دارد. ماده ۷۴۱ قانون مجازات اسلامی، در کلاهبرداری رایانهای، علاوه بر مجازات مرتکب، رد مال به صاحب آن را نیز پیشبینی کرده است. ماده ۲۱۴ قانون مجازات اسلامی نیز بر تکلیف مجرم به بازگرداندن مال تحصیلشده و جبران خسارات تأکید دارد. بنابراین، نمیتوان گفت نظام حقوقی در این زمینه فاقد مبنای قانونی است.
بااینحال، وجود حکم به رد مال با امکان عملی اجرای آن تفاوت دارد. مسئله اصلی در بسیاری از پروندهها، نه فقدان حکم قانونی بلکه دشواری ردیابی وجوه، شناسایی تمام حلقههای انتقال و توقیف بهموقع داراییهاست. به اعتقاد من، موفقیت سیاست جنایی در این حوزه را نباید صرفاً با تعداد مرتکبان شناساییشده یا محکومان سنجید، بلکه امکان واقعی بازگرداندن مال به بزهدیده نیز باید بخشی از معیار ارزیابی کارآمدی نظام عدالت کیفری باشد. حسابهای بانکی اجارهای به یکی از ابزارهای اصلی کلاهبرداران سایبری تبدیل شدهاند.
از نظر کیفری، صاحب حسابی که آگاهانه حساب خود را در اختیار دیگران قرار میدهد، چه مسئولیتی دارد؟حساب بانکی اجارهای را باید یکی از حلقههای مهم در زنجیره ارتکاب جرائم مالی و سایبری دانست. مرتکب اصلی با استفاده از حساب اشخاص دیگر میکوشد میان هویت واقعی خود و جریان انتقال وجوه حاصل از جرم فاصله ایجاد کند. بااینحال، صرف اینکه حساب بانکی به نام شخصی باشد که وجه حاصل از کلاهبرداری به آن واریز شده، برای انتساب مسئولیت کیفری کافی نیست. اصل شخصی بودن مسئولیت کیفری اقتضا میکند نقش و میزان آگاهی صاحب حساب بهطور مستقل بررسی شود.
بر اساس ماده ۱۲۶قانون مجازات اسلامی، اگر صاحب حساب با علم به هدف مجرمانه، حساب خود را در اختیار مرتکب قرار دهد و با این اقدام وقوع جرم را تسهیل کند، حسب شرایط قانونی، امکان تحقق معاونت در جرم وجود دارد. چنانچه در عملیات اجرایی جرم نیز مشارکت داشته باشد، ماده ۱۲۵درباره شرکت در جرم قابل بررسی است. همچنین اگر آگاهانه در انتقال، تبدیل یا پنهانسازی عواید حاصل از جرم نقش داشته باشد، ممکن است رفتار او با مقررات ماده ۲ قانون مبارزه با پولشویی انطباق پیدا کند. البته این عناوین را نباید با یکدیگر خلط کرد.
اجاره دادن حساب، بهتنهایی و بدون احراز عناصر قانونی و روانی، الزاماً معاونت در کلاهبرداری یا پولشویی نیست. نحوه دریافت وجه، تکرار تراکنشها، دریافت کارمزد، ارتباط با مرتکب و رفتار صاحب حساب پس از دریافت وجوه، میتوانند در ارزیابی علم و عمد او مؤثر باشند. در بسیاری از پروندههای کلاهبرداری اینترنتی، قربانیان برای اثبات جرم با مشکلات جدی مواجهاند. مهمترین موانع اثبات این جرائم در مراجع قضایی چیست؟مهمترین دشواری در اثبات این جرائم، فاصله میان کشف ردپای فنی و انتساب حقوقی رفتار به شخص معین است.
ممکن است پلیس بتواند شماره تلفن، نشانی اینترنتی، حساب بانکی، پیامها یا سوابق تراکنشها را شناسایی کند، اما هیچیک از این دادهها بهتنهایی لزوماً اثبات نمیکند که شخص معینی با علم و اراده مرتکب جرم شده است. برای مثال، مالکیت یک سیمکارت یا حساب بانکی الزاماً به معنای استفاده شخصی از آن در زمان ارتکاب جرم نیست. استفاده از هویت جعلی، حسابهای متعدد، واسطههای مالی و انتقال سریع وجوه نیز بازسازی زنجیره وقوع جرم را دشوار میکند. در این زمینه، مواد ۱۲ و ۱۳ قانون تجارت الکترونیکی اهمیت دارند؛
زیرا دادهپیام را به دلیل شکل و قالب الکترونیکی آن از عداد دلایل خارج نمیکنند و ارزش اثباتی آن را با توجه به عوامل اطمینانبخش، از جمله اصالت و تمامیت، مورد ارزیابی قرار میدهند. همچنین بر اساس ماده ۲۱۱ قانون مجازات اسلامی، گزارش ضابطان، نظریه کارشناسی و اطلاعات حاصل از تحقیقات، در صورت برخورداری از شرایط قانونی، میتوانند از مستندات علم قاضی باشند. بنابراین، مسئله صرفاً جمعآوری داده دیجیتال نیست؛ بلکه باید اصالت، تمامیت، ارتباط داده با موضوع اتهام و قابلیت انتساب آن به متهم احراز شود. نباید میان کشف یک نشانه فنی و اثبات قضایی جرم خلط کرد.
آیا قوانین کیفری فعلی با شیوههای جدید کلاهبرداری در فضای مجازی تناسب دارند؟ بهویژه در مواردی که مجرمان با هویت جعلی، شمارههای ناشناس و حسابهای متعدد فعالیت میکنند، چه خلأهایی وجود دارد؟پاسخ به این پرسش مستلزم تفکیک میان خلأ قانونی و دشواری اجرای قانون است. صرف ظهور شیوههای جدید کلاهبرداری به معنای ناکافی بودن عناوین مجرمانه موجود نیست.
ماده ۷۴۱ قانون مجازات اسلامی، کلاهبرداری رایانهای را در مواردی که مرتکب از طریق اعمالی مانند وارد کردن، تغییر، محو یا ایجاد دادهها یا مختل کردن سامانه، بهطور غیرمجاز مال یا منفعت مالی تحصیل میکند، جرمانگاری کرده است. در مقابل، اگر شخص با استفاده از اینترنت، اما از طریق فریب مستقیم انسان و توسل به وسایل متقلبانه، مال دیگری را تحصیل کند، ممکن است رفتار او مشمول ماده یک قانون تشدید مجازات مرتکبین ارتشا، اختلاس و کلاهبرداری باشد. نظریه مشورتی شماره ۷/۱۴۰۵/۱۸۲ مورخ ۲۴/۴/۱۴۰۵ اداره کل حقوقی قوه قضائیه نیز بر ضرورت تفکیک این دو وضعیت تأکید دارد.
بنابراین، صرف استفاده از بستر اینترنت برای تحقق عنوان کلاهبرداری رایانهای کافی نیست و باید شیوه ارتکاب و عناصر قانونی جرم بررسی شود. البته در عمل با چالشهایی مانند دشواری احراز هویت واقعی مرتکبان، پراکندگی اطلاعات میان بانکها و ارائهدهندگان خدمات ارتباطی، استفاده از حسابهای واسطه و دسترسی دشوار به دادههای سکوهای خارجی مواجهیم. به اعتقاد من، بخشی از این مشکلات بیش از آنکه ناشی از فقدان عنوان مجرمانه باشد، به ضعف هماهنگی نهادی و ناکافی بودن سازوکارهای عملیاتی کشف و تعقیب مربوط است.
ازاینرو، پیش از پیشنهاد جرمانگاریهای جدید باید ظرفیت قوانین موجود و موانع اجرای آنها بهدقت ارزیابی شود. اگر قربانی کلاهبرداری اینترنتی در ساعات اولیه پس از انتقال وجه به پلیس یا مراجع قضایی مراجعه کند، چه ظرفیت قانونی برای توقف انتقال پول و مسدودسازی حساب مقصد وجود دارد؟ آیا روند فعلی بهاندازه کافی سریع و مؤثر است؟در اینجا زمان یک عامل تعیینکننده است. در بسیاری از پروندهها، فاصله میان انتقال وجه و نخستین اقدام مؤثر برای شناسایی و توقیف آن میتواند سرنوشت امکان بازگشت پول را مشخص کند.
قانون آیین دادرسی کیفری ظرفیتهایی برای حمایت مالی از بزهدیده پیشبینی کرده است. مواد ۱۰۷ تا ۱۰۹ این قانون به تأمین خواسته اختصاص دارند. بر اساس ماده ۱۰۷، شاکی میتواند تأمین ضرر و زیان خود را از بازپرس درخواست کند و در صورت وجود ادله قابل قبول، قرار تأمین خواسته صادر شود. اهمیت ماده ۱۰۹ نیز در این است که اگر تأخیر در اجرای قرار موجب تضییع خواسته شود، ابتدا قرار اجرا و سپس ابلاغ خواهد شد.
همچنین ماده ۱۵۱ قانون آیین دادرسی کیفری امکان کنترل حسابهای بانکی را در موارد ضروری، برای کشف جرم یا دستیابی به ادله وقوع جرم و با تأیید رئیس حوزه قضایی، پیشبینی کرده است. البته باید توجه داشت، کنترل حساب بانکی با توقیف موجودی آن یکسان نیست و هر اقدام باید مستند به اختیار قانونی مربوط باشد. از نظر عملی، قربانیان میتوانند از طریق مرکز فوریتهای سایبری پلیس فتا به شماره ۰۹۶۳۸۰، گزارش اولیه را در سریعترین زمان ممکن ثبت کنند. نباید منتظر تکمیل تمام مراحل شکایت بمانند، زیرا ممکن است وجوه در این فاصله به حسابهای متعدد منتقل شود.
به نظر من، مسئله اصلی در این حوزه، ضرورت ایجاد سازوکاری هماهنگ میان پلیس فتا، بانکها و مراجع قضایی است تا گزارش اولیه قربانی، شناسایی تراکنش مشکوک و اقدامات قانونی برای حفظ وجوه با کمترین تأخیر انجام شود. البته مسدودسازی حساب به معنای بازگشت قطعی وجه نیست؛ اما هرچه مداخله در مراحل اولیه صورت گیرد، امکان جلوگیری از خروج و پنهانسازی عواید جرم افزایش مییابد.
در نهایت، کارآمدی سیاست جنایی در برابر کلاهبرداری اینترنتی صرفاً با تعداد پروندههای کشفشده یا محکومان سنجیده نمیشود، بلکه میزان توانایی نظام عدالت کیفری در جلوگیری از گردش عواید جرم و بازگرداندن مال به بزهدیدگان نیز باید در ارزیابی آن مورد توجه قرار گیرد.
منبع: جوان آنلاین