به گزارش سرویس فرهنگی اجتماعی خبرگزاری رسا، در پی صدور رأی دیوان عدالت اداری درباره ممنوعیت مسدودسازی درصدی از مبلغ تسهیلات توسط بانکها، یکی از موضوعات قابل بررسی، امکان استفاده از حساب یا سپرده نقدی تسهیلاتگیرنده بهعنوان وثیقه تسهیلات است.
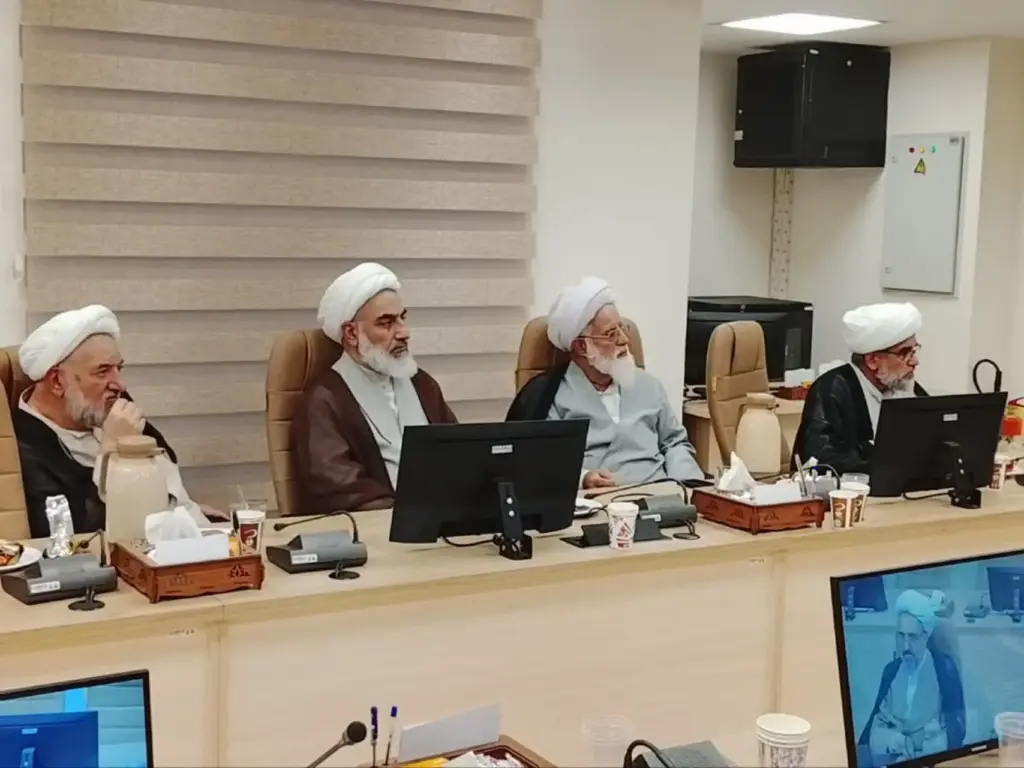
در بخشی از رأی مذکور آمده است:«اما اینکه خود تسهیلاتگیرنده در راستای قانون عدم الزام سپردن وثیقه ملکی به بانکها مصوب ۱۳۸۰ و در محدوده مذکور در قانون یادشده آزادانه اقدام به معرفی حساب نقدی و یا سپرده نقدی خویش جهت وثیقه تسهیلات نماید صحیح است.» بر این اساس، میان دو وضعیت باید تفکیک کرد: نخست، مسدودسازی بخشی از مبلغ تسهیلات توسط بانک، بدون آنکه مالکیت و اختیار واقعی آن مبلغ برای مشتری محقق شود؛ دوم، اختصاص وجه یا سپرده متعلق به مشتری بهعنوان وثیقه، با رعایت شرایط قانونی و رضایت وی. در ادامه جلسه نظرات فقهی و راهکارهای اساتید مطرح گردید.
بر اساس یکی از راهکارها میتوان با طراحی مجموعهای از روابط قراردادی شامل وکالت در خرید کالا، قرض مشتری به بانک، پرداخت بدهی بانک به فروشنده، تهاتر و در نهایت توثیق وجه متعلق به مشتری، ساختار حقوقی و شرعی متفاوتی برای نگهداری ۲۰ درصد مبلغ تسهیلات ایجاد کرد. این پیشنهاد با ایراد فقهی دیگر اعضا مواجه گردید. برخی این ساختار را از مصادیق قرض جرّ نفعاً و ربا دانستند؛ زیرا مشتری مبلغ ۲۰ میلیون تومان به بانک قرض میدهد و در مقابل، امکان استفاده از تسهیلات بانکی برای وی فراهم میشود که ربای حکمی در ضمن عقد قرض است.
منبع: رسانیوز