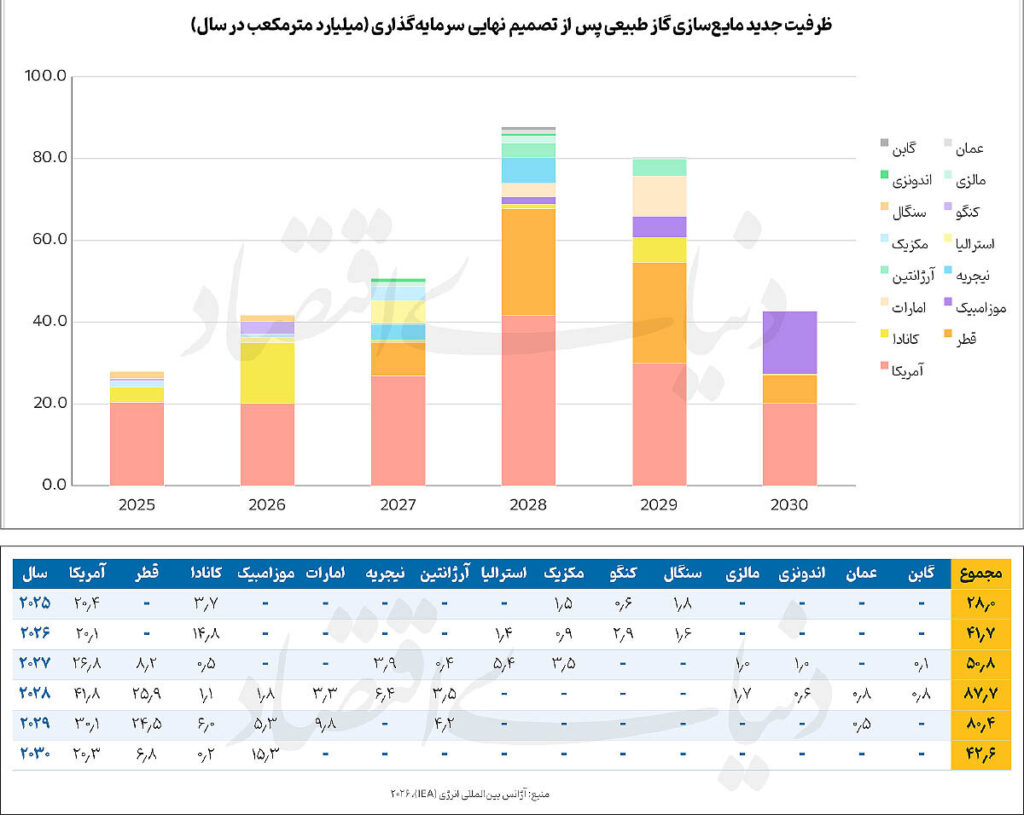
بازیگران نوظهور در بازار گاز مایع براساس گزارشهای آژانس بینالمللی انرژی (IEA)، کانادا با آغاز فعالیت پروژه LNG Canada در سال2025 به صادرکنندگان گاز مایع پیوست و مزیت این کشور، دسترسی به منابع گاز و امکان ارسال محموله از سواحل اقیانوس آرام به بازارهای آسیایی است. از سوی دیگر، موریتانی و سنگال با انجام یک پروژه مشترک در سال2025، نخستین محمولههای الانجی خود را صادر کردند و افزایش اثرگذاری این دو کشور در بازار به توسعه فازهای بعدی و ظرفیت تولید وابسته خواهد بود.
نیجریه و کنگو نیز، عرضه خود را گسترش دادند و نمونههایی از توسعه صادرات در خارج از قطبهای سنتی بازار محسوب میشوند. توسعه ذخایر گاز و برنامه استفاده از واحدهای شناور مایعسازی هم میتواند آرژانتین را به صادرکننده مهمتری تبدیل کند؛ هرچند فاز نخست این برنامه، انتقال یک شناور موجود از کامرون است و افزایش خالص ظرفیت جهانی محسوب نمیشود.
موج جدید ظرفیت عرضه در سالهای آینده براساس گزارش آژانس بینالمللی انرژی در اول اکتبر، انتظار میرود بین سالهای 2025 تا 2030، در مجموع بیش از 330میلیارد مترمکعب در سال به ظرفیت صادرات گاز طبیعی مایع جهان افزوده شود و این افزایش از محل پروژههایی خواهد بود که تا ابتدای سال2025 به تصمیم نهایی سرمایهگذاری رسیده و در دست ساخت هستند.
این گزارش اضافه میکند که براساس جدیدترین برنامههای زمانبندی، انتظار میرود ظرفیت جدیدی که هر سال از محل پروژههایی که مرحله تصمیم نهایی سرمایهگذاری را پشت سر گذاشتهاند به مدار وارد میشود، به تدریج از حدود 30میلیارد مترمکعب در سال2025 افزایش یابد و به اوج خود یعنی حدود 90میلیارد مترمکعب در سال2028 برسد و پس از آن، روند افزایش ظرفیت در سالهای 2029 و 2030 بهتدریج کاهشی خواهد شد.
با این حال، ریسکهای ژئوپلیتیک، از جمله پیامدهای درگیریهای جاری در خاورمیانه و همچنین تاخیرهای احتمالی در اجرای پروژهها میتوانند این روند را بهطور قابل توجهی تغییر دهند. از سوی دیگر، نهاییشدن تصمیم سرمایهگذاری برای پروژههای جدید یا پیشرفت طرحهایی که تایید شدهاند، اما فعلا فعالیت اجرایی ندارند، میتواند بر مسیر افزایش ظرفیت اثر بگذارد. همزمان، پیشبینی میشود برخی از پروژههای قدیمیتر الانجی در سالهای آینده با کاهش تولید مواجه شوند؛ عاملی که بخشی از رشد قابل توجه عرضه ناشی از راهاندازی پروژههای جدید را خنثی خواهد کرد.
عوامل اثرگذار بر تغییر الگوی تجارت جهانی گاز مایع گزارش رویترز در 21سپتامبر نشان میدهد که اختلال در عرضه خلیجفارس، واردکنندگان آسیایی را به سمت تنوعبخشی به منابع خرید سوق داده است و خریداران به دنبال تامین محموله از مناطقی مانند غرب آفریقا، اندونزی، استرالیا و آمریکای شمالی هستند. از سوی دیگر، آسیا یکی از مهمترین کانونهای تقاضای گاز طبیعی در جهان است، اما رشد واردات الانجی در این منطقه تضمینشده نیست.
موسسه اقتصاد انرژی و تحلیل مالی (IEEFA) در گزارش سپتامبر2026 خود اعلام کرد که تقاضای الانجی در برخی بازارهای آسیایی به دلایلی مانند قیمتهای بالا، کندشدن رشد اقتصادی، محدودیت زیرساختها، افزایش تولید داخلی و توسعه انرژیهای تجدیدپذیر تضعیف شده است. این موسسه پیشبینی میکند تقاضای الانجی اروپا نیز بین سالهای 2025 و 2030 حدود 23درصد کاهش یابد.
همچنین، آژانس بینالمللی انرژی در گزارش وضعیت بازار گاز در سهماه دوم2026 اعلام کرد که اختلال در عبور از تنگه هرمز و آسیب به تاسیسات الانجی قطر، چشمانداز عرضه جهانی را تغییر داده و اثر موج جدید ظرفیتسازی را حداقل تا 2سال به تاخیر انداخته است. طبق برآورد این نهاد، مجموع کاهش عرضه ناشی از اختلالات کوتاهمدت و پیامدهای میانمدت آن میتواند در فاصله 2026 تا 2030 به حدود 120میلیارد مترمکعب برسد. عامل دیگری که میتواند توازن بازار را تغییر دهد، تحول در شیوه قراردادهای خرید و فروش است؛
قراردادهای الانجی بدون محدودیت مقصد، به فروشنده یا خریدار اجازه میدهند محموله را با انعطاف بیشتری به بازارهای مختلف هدایت کنند. با این حال، شواهد فعلی نشان نمیدهند که آمریکا و قطر جایگاه خود را از دست خواهند داد و برآورد آژانس بینالمللی انرژی، همچنان این دو کشور را در مرکز موج جدید ظرفیتسازی قرار میدهد. موج جدید عرضه به کاهش قیمت گاز مایع منجر میشود؟ برخلاف انتظارات، موجی که قرار بود بازار جهانی گاز مایع را ارزان کند، به دنبال محدودیت در تنگه هرمز و آسیب به زیرساختهای صادراتی قطر با اختلال مواجه شد. عرضه تازه از آمریکا و آفریقا به بازار رسید؛
اما نتوانست جای خالی صادرات خلیجفارس را بهطور کامل پر کند و قیمتها بهجای کاهش پایدار، بار دیگر افزایش یافتند. رویترز در گزارشی در 21 ژانویه، با استناد به برآورد موسسات تحلیلی از جمله Kpler، S&P Global Energy و Rystad Energy، نوشت که بازار جهانی الانجی از سال 2026 وارد دورهای از افزایش عرضه میشود که انتظار میرود تا سال 2029 ادامه پیدا کند. برآوردهای نقلشده در این گزارش حاکی از ورود حداقل 35میلیون تن ظرفیت جدید در سال2026 بود که این افزایش میتوانست عرضه جهانی را تا 10درصد بالا ببرد و به کاهش فشار قیمتی کمک کند.
رویترز همچنین متوسط قیمت لحظهای گاز مایع در آسیا را برای سال 2026 حدود 9.50 تا 9.90 دلار بهازای هرمیلیون واحد حرارتی بریتانیا پیشبینی کرده بود؛ در مقایسه با 12.45 دلار در سال 2025. اما این معادله از ابتدای مارس تغییر کرد و بسته شدن تنگه هرمز، مسیری که پیش از بحران نزدیک به 20درصد عرضه جهانی الانجی از آن عبور میکرد، به ایجاد شوک در بازار منجر شد. طبق گزارش آژانس بینالمللی انرژی، بارگیری محمولههای گاز مایع از قطر و امارات متحده عربی بین مارس و ژوئن، 35میلیارد مترمکعب نسبت به مدت مشابه سال قبل کاهش یافت.
با این حال، مساله اصلی فراتر از اختلال در مسیرهای دریایی است و حتی پس از توافق موقت آمریکا و ایران در اواسط ژوئن و افزایش تدریجی تردد کشتیها، جریان محمولههای الانجی از تنگه هرمز همچنان بسیار پایینتر از سطح پیش از بحران باقی ماند. در واقع موج جدید عرضه گاز مایع از بین نرفته، اما بحران خاورمیانه، زمانبندی و میزان اثرگذاری آن را تغییر داده است. از سوی دیگر، کاهش پایدار قیمتها همچنان به راهاندازی پروژههای جدید، بازگشت ظرفیت صادراتی قطر و عادیشدن تردد محمولهها از تنگه هرمز وابسته است؛ عواملی که تحقق همزمان آنها در کوتاهمدت قطعی نیست.
منبع: دنیای اقتصاد