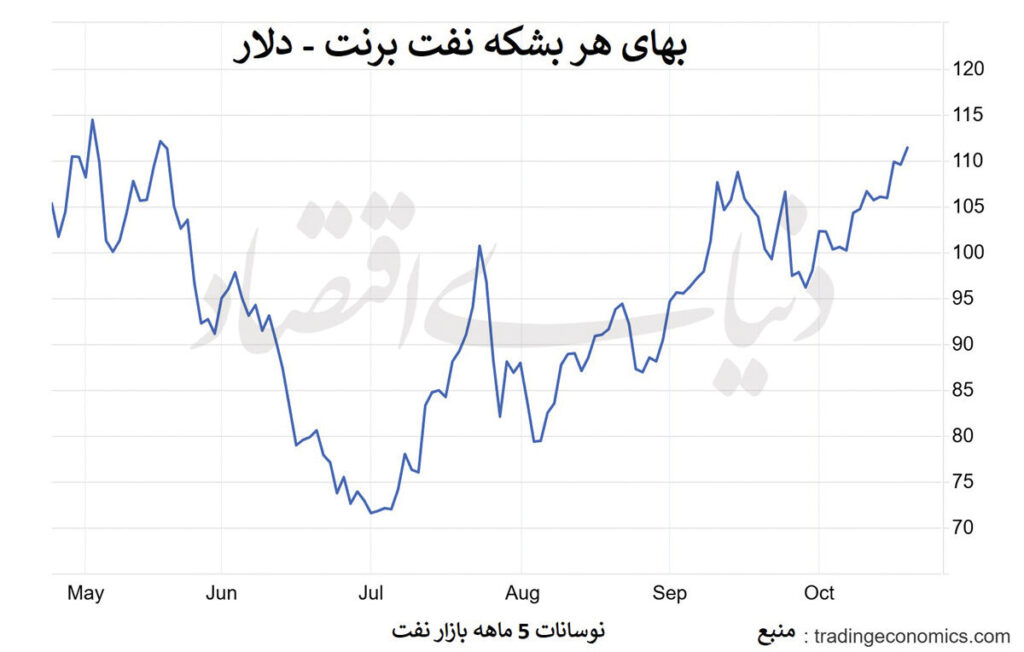
حمید ملازاده: بازار نفت وارد دورانی شده که در آن امنیت مسیر کشتیرانی، هزینه حمل و ظرفیت واقعی تحویل در تعیین قیمت همانقدر وزن دارند که حجم تولید. جهش برنت به بالای ۱۱۱ دلار و رسیدن به اوج 5ماهه نشان میدهد بازگشت بخشی از جریان نفت خلیج فارس هنوز برای آرام کردن بازار کافی نیست. به گزارش Tradingeconomics، نفت برنت روز سهشنبه ۲۰ اکتبر به ۱۱۱ دلار و ۵سنت بالاترین سطح از 15ماه مه رسید (هرچند در ساعات عصر دیروز اندکی کاهش یافت). این رقم فقط واکنش به چند حملهی نظامی نیست؛ نشانه آن است که بازار همچنان برای خطر اختلال در زنجیرهی تامین بها میپردازد.
حمله به کشتیها در هرمز، ادعای حوثیها درباره هدف قرار دادن مراکزی در عربستان و گمانهزنیها در مورد از سرگیری حملات به زیرساختهای انرژی در خاورمیانه و شرق اروپا، همگی احتمال اختلال در عرضه آینده را بالا بردهاند. البته ادعای حوثیها درباره حمله به تاسیسات نفتی عربستان هنوز مستقل تایید نشده و نباید آن را با توقف واقعی تولید یکی دانست. با این حال، بازار پیش از آنکه اختلال در آمار تولید دیده شود، به احتمال آن واکنش نشان میدهد.
وقتی بازگشت جریان، قیمت را پایین نمیآورد کریس رایت، وزیر انرژی آمریکا، میگوید انتقال نفت از خلیجفارس به حدود ۸۰درصد سطح پیش از جنگ بازگشته است؛ اما این برآورد بهتنهایی تصویر کاملی از وضعیت بازار ارائه نمیدهد. نخست، جریان نفت خام با صادرات فرآوردههای پالایشی یکسان نیست. دوم، عبور نفت از منطقه الزاما به معنای تحویل بهموقع و کمهزینه آن به پالایشگاه مقصد نیست. سوم، افزایش تعداد حملات به کشتیها میتواند هزینه بیمه، کرایه حمل و زمان سفر را بالا ببرد، حتی اگر محمولهها در نهایت به مقصد برسند.
بنابراین، باید میان سه شاخص تمایز قائل شد: حجم نفت تولیدشده، حجم نفت صادرشده و حجم نفت تحویلشده با هزینه اقتصادی قابلقبول. این سه متغیر در شرایط عادی به یکدیگر نزدیکند، اما در وضعیت جنگی ممکن است فاصله قابلتوجهی پیدا کنند. دادههای رهگیری کشتیها نیز تصویر محتاطانهتری از ادعای بازگشت جریانها ارائه میکنند. طبق گزارشهای منتشرشده، صادرات نفت از تنگه هرمز در سپتامبر بهبود یافته بود، اما برآوردهای ردیابی محمولهها همچنان از فاصله با سطح پیش از جنگ حکایت داشتند.
در نتیجه، رقم ۸۰ درصد را باید برآوردی درباره جریان نفت دانست، نه نشانهای قطعی از عادیشدن زنجیره تامین. پرسش مهم این است: اگر جریان نفت افزایش یابد؛ اما ریسک عبور و هزینه تحویل بالا بماند، چه عاملی باید قیمت را پایین بیاورد؟ تا زمانی که بازار به امنیت پایدار مسیرها اطمینان پیدا نکند، افزایش عرضه ممکن است تنها بخشی از فشار قیمتی را خنثی کند. بحران فقط کمبود نفت نیست در بحرانهای متعارف نفتی، مساله اصلی کاهش تولید یا افت صادرات است. بحران کنونی بُعد دیگری نیز دارد: اختلال در حملونقل، ظرفیت ناوگان و هزینه رساندن نفت به بازار.
برآورد کپلر از حمله به دستکم ۱۸شناور طی دو هفته، در کنار افزایش ریسکهای امنیتی، نشان میدهد چرا بازار احتمال اختلال در عرضه و تحویل به موقع نفت را همچنان در قیمتگذاری لحاظ میکند. حتی اگر همه حملات به توقف طولانیمدت تردد منجر نشوند، هر حادثه میتواند مسیر حرکت کشتیها، زمان تحویل و تصمیم شرکتهای کشتیرانی را تغییر دهد. اثر این وضعیت فراتر از نفت خام است. پالایشگاهها برای حفظ برنامه تولید به خوراک منظم نیاز دارند؛ شرکتهای حملونقل برای برنامهریزی به کشتی و بیمه نیاز دارند و خریداران نیز باید مطمئن باشند که محموله در زمان مناسب به دستشان میرسد.
اگر یکی از این حلقهها مختل شود، هزینه نهایی افزایش مییابد. به همین دلیل، قیمت شاخصی مانند برنت بهتنهایی برای سنجش شدت بحران کافی نیست. ممکن است برنت در یک روز افزایش محدودی داشته باشد، اما هزینه نفت تحویلشده به یک پالایشگاه آسیایی بسیار بیشتر بالا برود. این شکاف میان قیمت شاخص و هزینه واقعی تامین، یکی از مهمترین نشانههایی است که باید در هفتههای آینده دنبال کرد. تغییر جغرافیای تجارت نفت افزایش کرایه نفتکشها، جغرافیای تجارت نفت را تغییر داده است.
گزارش رویترز نشان میدهد حدود ۸۰نفتکش غولپیکر حمل نفت خام یا VLCC در عملیات انتقال و جابهجایی محمولهها در منطقه درگیر بودهاند. همزمان، هزینه حمل نفت آمریکا به آسیا به حدود ۴۰دلار برای هر بشکه رسیده است؛ رقمی که میتواند مزیت خرید نفت از آن سوی اقیانوس را از بین ببرد. این هزینهها رفتار خریداران را تغییر دادهاند. برخی پالایشگاههای آسیایی بهجای اتکا به نفتکشهای بسیار بزرگ، از نفتکشهای کوچکتر کلاس افراماکس استفاده میکنند؛ بعضی نیز کشتیها را با قراردادهای بلندمدت اجاره میکنند تا از نوسان بازار اجاره کشتی دور بمانند.
شرکتهای تولیدکننده منطقه، از جمله شرکت ملی نفت ابوظبی و آرامکو، نیز محمولههایی را با تحویل در مقصد عرضه کردهاند؛ روشی که در آن فروشنده هزینه و مسوولیت بیشتری برای حمل بر عهده میگیرد. این تغییرات یک پیام اقتصادی روشن دارد: ارزانترین نفت در مبدأ، الزاما ارزانترین نفت در مقصد نیست. اگر هزینه حمل یک محموله از آمریکا به آسیا بهشدت افزایش یابد، حتی تخفیف قابلتوجه در قیمت نفت خام نیز ممکن است برای جبران آن کافی نباشد. پیامد دیگر، تغییر ارزش جغرافیایی عرضه است.
نفت دریای شمال به دلیل نزدیکی به پالایشگاههای اروپایی با تقاضای بیشتری مواجه شده و قیمت آن نسبت به شاخصهای مرجع افزایش یافته است؛ در مقابل، برخی محمولههای غرب آفریقا برای جبران هزینه بالای حمل با تخفیفهای کمسابقه عرضه شدهاند. بنابراین، بحران تنها قیمت جهانی را بالا نمیبرد، بلکه ارزش نسبی انواع نفت و مسیرهای تامین را نیز بازتعریف میکند. فروش گرانتر، سود کمتر؟ افزایش قیمت نفت خام الزاما به معنای افزایش سود پالایشگاه نیست. سود پالایش به فاصله میان ارزش فرآوردههای تولیدی و مجموع هزینه خوراک، انرژی، حمل، بیمه و عملیات بستگی دارد.
در شرایط کنونی، هزینه حمل و بیمه بخشی از حاشیه سود پالایشگاهها را جذب میکند. برآوردهای منتشرشده از حاشیه سود ناخالص بیش از ۴۰ دلار برای هر بشکه حکایت دارند؛ با این حال، پس از احتساب هزینه حمل و بیمه، حاشیه سود خالص برخی پالایشگاهها بهمراتب کمتر است. با وجود این فشار، برخی پالایشگاهها همچنان نرخ بهرهبرداری خود را حفظ میکنند؛ زیرا تعهدات قراردادی، سطح پایین ذخایر و تقاضای فرآوردهها اجازه کاهش آسان تولید را نمیدهد. این وضعیت دو نتیجه متضاد دارد.
از یک سو، حاشیه سود بالای پالایش میتواند شرکتها را به ادامه فعالیت و حتی تعویق تعمیرات دورهای ترغیب کند. از سوی دیگر، اگر هزینه خوراک و حمل سریعتر از قیمت فروش فرآوردهها افزایش یابد، سودآوری تضعیف میشود و پالایشگاهها ناچار به تغییر ترکیب خوراک یا منابع تامین خواهند شد. در چنین شرایطی، شاخصهای نفت خام تنها بخشی از داستان هستند. برای تشخیص اینکه آیا بحران به کمبود فرآورده منجر میشود یا صرفا هزینه تولید را بالا میبرد، باید قیمت دیزل و سوخت جت، حاشیه پالایش و موجودی فرآوردهها نیز همزمان بررسی شوند.
پایینترین سطح ذخایر راهبردی آمریکا ذخایر راهبردی نفت آمریکا نیز به یکی از متغیرهای مهم این معادله تبدیل شدهاند. موجودی این ذخایر در هفته گذشته به حدود 283میلیون بشکه رسید؛ پایینترین سطح از اکتبر۱۹۸۲. کاهش موجودی بخشی از برنامه آزادسازی ۱۷۲میلیون بشکهای آمریکا در چارچوب توافق تامین عرضه بوده است. آزادسازی ذخایر میتواند در کوتاهمدت بخشی از کمبود بازار را جبران کند، اما با تولید پایدار تفاوت دارد. ذخایر یک دارایی انباشتهاند که برای بحران مصرف میشوند؛ ظرفیت تولید و مسیرهای صادراتی، جریان مستمر عرضه را فراهم میکنند.
استفاده گسترده از ذخایر، اگر با بازسازی موجودی همراه نباشد، توان پاسخگویی به شوک بعدی را محدود میکند. بنابراین، پرسش این نیست که آمریکا چه تعداد بشکه دیگر میتواند وارد بازار کند، بلکه این است که آزادسازی ذخایر تا چه زمانی ادامه مییابد و آیا عرضه تجاری میتواند پیش از کاهش بیشتر ذخایر، جای آن را بگیرد. پایینآمدن قیمت نفت با اتکای بیش از حد به ذخایر، ممکن است آرامشی موقت ایجاد کند؛ اما الزاما آسیبپذیری ساختاری بازار را کاهش نمیدهد.
اهمیت هرمز در گذر زمان جورج الحدری، مدیرعامل شرکت HSBC، گفته سرمایهگذاری در خطوط لوله و مسیرهای جایگزین انتقال انرژی میتواند طی پنج سال آینده اهمیت تنگه هرمز را بهشدت کاهش دهد. جنگ کنونی، وابستگی منطقه به این آبراه را آشکار کرده و کشورهای خلیجفارس را به توسعه خطوط لوله، پایانهها و زیرساختهای جایگزین سوق داده است. با این حال، «کاهش وابستگی» با «بیاهمیتشدن» تفاوت دارد. خطوط لوله ظرفیت محدودی دارند، مسیرهای زمینی به سرمایهگذاری و زمان نیازمندند و پایانههای صادراتی خارج از هرمز نیز ممکن است خود در معرض تهدیدهای امنیتی قرار گیرند.
افزون بر این، انتقال نفت خام با انتقال گاز طبیعی مایع یا فرآوردههای پالایشی یکسان نیست؛ هر کدام به زیرساخت و ناوگان متفاوتی نیاز دارند. در نتیجه، سرمایهگذاری در مسیرهای جایگزین احتمالا تابآوری منطقه را افزایش میدهد؛ اما حذف کامل نقش هرمز به ترکیبی از ظرفیت فنی، توجیه اقتصادی، همکاری سیاسی و امنیت پایدار وابسته است. حتی اگر سهم هرمز از صادرات کاهش یابد، اهمیت آن بهعنوان مسیر مرجع و نقطه تمرکز ریسک ممکن است همچنان بالا بماند. پیشبینی مسیر بازار برای ارزیابی آینده قیمت نفت، چهار متغیر از اهمیت ویژه برخوردارند: نخست، حجم واقعی عبور و تحویل محمولهها.
اگر جریان نفت بالا بماند و حملات به توقف طولانیمدت کشتیها منجر نشود، بخشی از صرف ریسک ژئوپلیتیک میتواند بهتدریج از قیمت حذف شود. اما افزایش دوباره حملات یا افت جریان صادرات، این روند را معکوس میکند. دوم، کرایه نفتکشها و هزینه بیمه جنگی. کاهش پایدار این هزینهها نشانهای مهمتر از یک افت روزانه قیمت برنت خواهد بود؛ زیرا نشان میدهد بازار حملونقل نیز به بازگشت عادیبودن شرایط اعتماد میکند. سوم، حاشیه سود پالایش و موجودی فرآوردهها.
اگر قیمت نفت خام بالا بماند اما حاشیه سود پالایش کاهش یابد، احتمال تغییر خوراک، کاهش نرخ تولید یا تشدید رقابت برای محمولههای نزدیکتر افزایش مییابد. اگر ذخایر فرآوردهها نیز کاهش پیدا کنند، فشار بازار ممکن است از نفت خام به دیزل و سوخت جت منتقل شود. چهارم، وضعیت ذخایر راهبردی و مسیرهای جایگزین. ادامه برداشت از ذخایر بدون بازسازی کافی، ضربهگیر بازار را ضعیف میکند؛ در مقابل، افزایش ظرفیت عملیاتی خطوط لوله و پایانههای خارج از هرمز میتواند در میانمدت شدت شوکهای مشابه را کاهش دهد.
پرسش نهایی برای بازار این است: آیا جهش کنونی بهای طلای سیاه صرفا یک شوک امنیتی موقت است یا آغاز دورهای که در آن هزینه انتقال و امنیت عرضه به اجزای دائمیتر قیمت نفت تبدیل میشوند؟ پاسخ را نه فقط در نمودار برنت، بلکه در کرایه نفتکشها، حاشیه سود پالایشگاهها، موجودی فرآوردهها و سرعت توسعه مسیرهای جایگزین باید جستوجو کرد. شوک نفتی در بازارهای سهام
منبع: دنیای اقتصاد