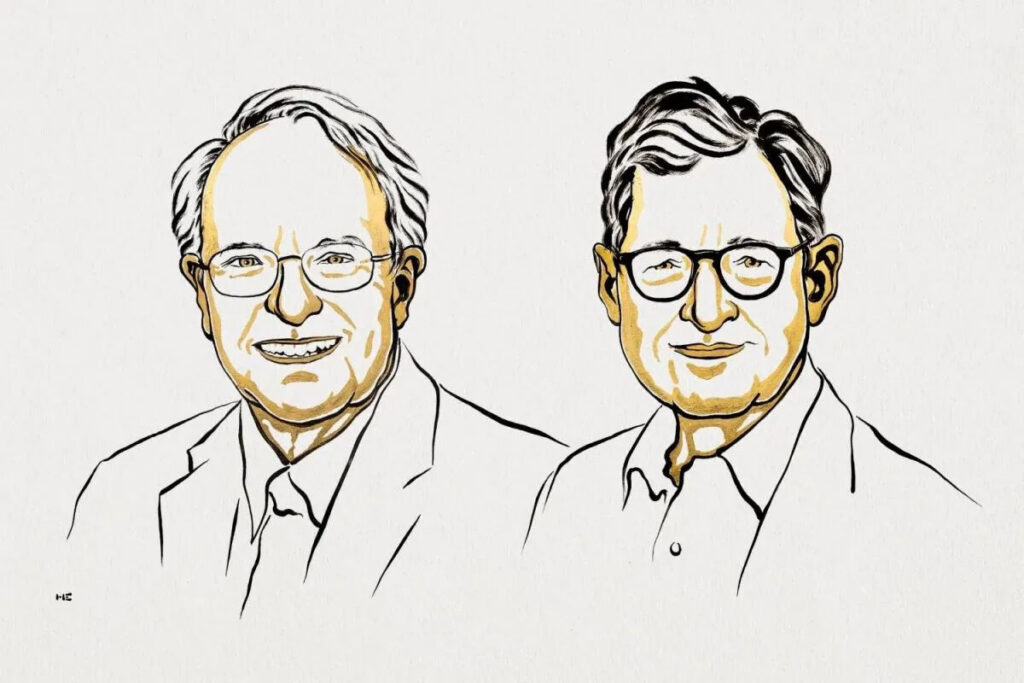
به گزارش اقتصادنیوز، مهرپویا علا، پژوهشگر و مترجم، در یادداشتی برای اقتصادنیوز نوشت: فرهنگستان علوم پادشاهی سوئد که مسئول تصمیمگیری درباره برندگان «جایزه بانک مرکزی سوئد در علوم اقتصادی به یاد آلفرد نوبل» است، یک بار در سال 1974 با اعطای این جایزه به فریدریش هایک، اقتصاددان اتریشی، شگفتی آفرید؛ البته ناگفته نماند که همان جایزه نیز همراه با گونار میردال، اقتصاددان سوسیالیست سوئدی، به هایک اعطا شده بود. بنابراین میتوان جای این احتمال بسیار اندک را باز گذاشت که ایزرائل کرزنرِ 96 ساله شاید سال آینده برنده این جایزه شود.
بااینحال، حتی اگر این پیشامد نادر به وقوع بپیوندد، باز این پیشامد، مانند جایزه هایک، استثنائی بر قاعده خواهد بود؛ قاعدهای که مطابق آن، کوششهای علمی کسی که اقتصاد را کموبیش معادل علمِ مهندسی اجتماع نداند، نباید از سوی نهادهای «عهدهدار علم» به رسمیت شناخته شود. اگر همچون کرزنری «نوبل اقتصاد» بگیرد، شمار قابلتوجهی از نوبلهای اقتصادی اعطا شده تاکنون، چندان قابل دفاع نخواهند بود. بخش مهمی از کارهای پژوهشی کرزنر شرح و تبیین مفهوم «آنتروپرونری» است.
اگر این مفهوم و دلالتهای آن به درستی شناخته میشد و در نهادهای عهدهدار پیشبرد علم اقتصاد جا میافتاد، امروز بیشتر مکاتب و نظریههای اقتصادی چیزی بیش از فصلهایی از کتاب تاریخِ خطاهای پژوهشگران علم اقتصاد نمیبودند، بسیاری از رسالهها و مقالات علمی در این حوزه نوشته نمیشدند و انجام بسیاری از پژوهشهای اقتصادی اساساً موضوعیتی نمیداشت. آنتروپرونری؛ غایب بزرگ اقتصاد کلان پایه و اساس آنتروپرونری، نااطمینانی نسبت به آینده است. در اقتصاد هیچکس نمیتواند وضعیت بازار در آینده را با اطمینان 100 درصدی پیشبینی کند؛
همواره ریسکی وجود دارد که بسته به شرایط میتواند اندک یا بسیار باشد. آنتروپرونر خطر انجام پیشبینی را به جان میخرد و دارایی خود را در معرض این ریسک قرار میدهد. اگر پیشبینی او موفق شود، سود میبرد و اگر شکست بخورد، زیان میبیند. برای نمونه، آنتروپرونر با مشاهده یک جنگ، پیشبینی میکند که در آینده سوخت کم خواهد شد؛ بنابراین بخشی از دارایی خود را صرف تولید آن سوخت یا انرژیهای جایگزین میکند. آنتروپرونر با مشاهده پایان یک جنگ، پیشبینی میکند که سربازانِ بازگشته از جنگ کالاها یا خدمات بهخصوصی را بیشتر مصرف خواهند کرد؛
بنابراین بخشی از دارایی خود را از هماکنون صرف تولید آن کالاها یا خدمات میکند. آنتروپرونر با مشاهده یک سریال پرمخاطب و موفق، پیشبینی میکند که پوشیدن لباسی مشابه هنرپیشگان آن سریال مد روز خواهد شد؛ بنابراین بخشی از دارایی خود را صرف تولید آن لباس میکند. اگر اینپیشبینیها درست از آب در بیایند، او سود خواهد کرد و اگر سود ببرد، به سود بقیه آحاد جامعه نیز خواهد شد؛ چراکه سود بردن آنتروپرونر به این معناست که موفق شده نیازهای آینده مشتریان را درست تشخیص دهد و بخشی از سرمایه موجود در جامعه را که در مالکیت او قرار دارد، به سمت صحیح هدایت کند.
بههمینترتیب، اگر زیان ببیند، به این معناست که بخشی از سرمایه موجود در جامعه صرف تولید کالاها و تأمین نیازهایی شده است که اولویت بالایی نداشتند. کسی که معتقد باشد دولت بهتر میتواند از عهده انجام اینگونه پیشبینیها بر میآید، منطقاً این را هم پذیرفته است و مطلوب میداند که دولت با تمام دارایی جامعه چنین ریسکی را انجام دهد و اگر پیشبینی دولت خطا از کار در بیاید، کل دارایی جامعه در معرض زیان قرار گیرد.
با سپردن کار آنتروپرونر به دولت یا با محکوم کردن سودجویی و سوداگریِ آنتروپرونر، نمیتوان واقعیت وجود ریسک و نااطمینانی نسبت به آینده را از وضعیت بشر، حذف کرد. هرچند تمام اقتصاددانانِ منتقد بازارِ خودتنظیمگر (Self-Regulating Market)، لزوماً آنتروپرونر و کارکرد آن را محکوم و نفی نمیکنند، اما حتی این اقتصاددانان نیز نسبت به پدیده نااطمینانی و ریسک تصور نادرستی دارند: اینکه میتوان با کنترل بازار از طریق روشهای تدوینشده در «اقتصاد کلان»، ریسک را کاهش داد و از این طریق سرمایه در دسترس جامعه را به شیوهای بهینهتر هزینه کرد.
دفاع از سیاست پولی و بانکداری مرکزی از همین تصور و تعمیم آن به حیطه پول و اعتبار ناشی میشود. مایکل وودفورد و رابرت هال، برندگان نوبل اقتصاد 2026، از جمله بسیار اقتصاددانانیاند که در این تصور سهیماند. ایزرائل کرزنر تصور نادرست از علم اقتصاد اگر این واقعیت که نااطمینانی نسبت به رخدادهای آینده، بخشی جداییناپذیر از وضع بشر است، بهگونهای عمیق درک شده باشد، آنگاه پژوهش پیرامون اینکه بانک مرکزی باید چه سیاستی را در پیش بگیرد تا پول باثبات داشته باشیم، موضوعیت خود را از دست میدهد.
قدرت خرید پول بستگی به وضعیت عرضه و تقاضای تکتک کالاهای موجود در بازار دارد و تنها در شرایطی میتواند ثابت باشد یا مسیر تغییرات آن کاملاً پیشبینیپذیر باشد که عرضه و تقاضای تمامی کالاها در بازار ثابت یا مسیر تغییرات آنها کاملاً پیشپینیپذیر باشد. عرضه و تقاضای کالاها نیز به نوبه خود با تغییر در رجحانهای افراد تغییر میکند؛ و بیشمار عوامل میتوانند منجر به تغییر در رجحانهای افراد شوند.
وقتی به رجحانهای فردی، یعنی به «بنیان نهایی علم اقتصاد»، رسیدیم، علم اقتصاد دیگر توان آن را ندارد که جلوتر برود، به این معنی که پیشبینی کند افراد در آینده چه انتخابی خواهند کرد. در اینجا کار علم اقتصاد پایان مییابد و کار آنتروپرونر آغاز میشود. به همین دلیل است که تمام اقتصاددانان ثروتمند نیستند و تمام آنتروپرونرها هم اقتصاددان نیستند، زیرا اساساً این دو کار متفاوتی را انجام میدهند. دانشمندان علم اقتصاد اما بهکرات چنان عمل میکنند که گویی با علمشان باید ریسک کار آنتروپرونر را کاهش دهند.
بااینحال، موضوع علم اقتصاد یاری رساندن به آنتروپرونر و کاهش ریسک او نیست. هیچ فرد یا نهادی با هر میزان از دسترسی به داده و آموختن ابزارهای پیچیده محاسباتی نمیتواند مسیر تغییر رجحانهای افرادِ حاضر در بازار را پیشبینی کند. برای نمونه، هیچ ابزاری نمیتواند پیشبینی کند که فردا در تنگه هرمز چه اتفاقی خواهد افتاد و پیامد آن بر قیمت سوخت چه خواهد بود و کنشگران حاضر در بازار چه واکنشی به این پیشامد نشان خواهند داد. این حرف به این معنا نیست که کسی چنین پیشبینیهایی را انجام نمیدهد یا حتی محاسبات در انجام این پیشبینیها نقشی ندارند؛
دقیقاً کار آنتروپرونر انجام همین پیشبینیهاست و او میکوشد از ابزارهای موجود برای انجام دقیقتر این کار استفاده کند. سخن این است که علم اقتصاد نه ابزاری برای بهبود پیشبینی در اختیار دارد و نه اساساً موضوع آن انجام چنین پیشبینیهایی است. اگر جز این بیندیشیم، ناچار باید بپذیریم که موضوع علم اقتصاد همه چیز است و هیچ مرزی ندارد. علم اقتصاد نمیتواند کاری انجام دهد که جنگ نشود یا اگر میشود دولتها فعالین اقتصادی را از اهدافی که قصد منهدم کردن آنها را دارند، آگاه کنند؛
علم اقتصاد نمیتواند کاری کند که در یک سال محصولات کشاورزی در یک منطقه دچار آفت نشود و عرضه آن محصول افت نکند؛ و مهمتر از تمام این مثالها اینکه علم اقتصاد نمیتواند کاری کند تا آنتروپرونرها واکنش مشتریان نسبت به این تغییرات را دقیقتر پیشبینی کنند. بنیان آنچه با عنوان «اقتصاد کلان» شناخته میشود، نادیده گرفتن این واقعیتها و تلاش برای فراهم آوردن شرایط «باثبات» برای کنشگران اقتصادی، صرفاً از طریق دستکاری متغیرهایی همچون نرخ بهره است.
نوبل به پاس وصله پینه زدن به نظام بانکداری مرکزی وودفورد، با تأکید بر نقش بانک مرکزی در سیاستگذاری پولی، بر اهمیت شکلگیری انتظارات قابل اتکاء درباره مسیر آینده سیاستهای این نهاد تأکید میکند: مهم است که عموم مردم تا حد امکان اقدامات بانک مرکزی را درک کنند. این امر نهتنها به دلایل مربوط به مشروعیت دموکراتیک اهمیت دارد […] بلکه برای اثربخشی هرچه بیشتر سیاست پولی نیز ضروری است؛
زیرا موفقیت سیاست پولی نهچندان به کنترل مؤثر نرخهای بهره شبانه، بلکه بیش از آن به شکلدهی انتظارات بازار درباره مسیر احتمالی نرخهای بهره، تورم و درآمد در طول سال آینده و سالهای پس از آن بستگی دارد. (Woodford 2003, 15)* برای مثال، فرض کنیم بانک مرکزی در واکنش به رکود اقتصادی و افزایش بیکاری اعلام کند که نرخ بهره را برای مدتی در سطح پایینی نگاه خواهد داشت. کنشگران اقتصادی بر مبنای این انتظار درباره مصرف، سرمایهگذاری و سایر فعالیتهای اقتصادی خود تصمیم میگیرند.
اکنون اگر بانک مرکزی، پس از بهبود وضعیت اشتغال (با این فرض که واقعاً چنین اتفاقی خواهد افتاد)، زودتر از آنچه پیشتر اعلام کرده بود نرخ بهره را افزایش دهد، چهبسا اعتبار تعهدات آینده آن نزد کنشگران اقتصادی تضعیف شود. اگر کنشگران از ابتدا پیشبینی کنند که بانک مرکزی در آینده انگیزهای برای عدول از تعهدات خود خواهد داشت، انتظارات آنان از همان ابتدا بر اساس این احتمال شکل میگیرد و اثربخشی سیاست پولی تحت تأثیر قرار میگیرد.
بااینحال، نوسان در قیمتها، از جمله نوسان در نرخ بهره بازاری در شرایطی که بانک مرکزی وجود نداشته باشد، جزوی از ماهیت بازار و فعالیتهای اقتصادی است. در اقتصادهای پولی، پول تقریباً در یک طرف تمامی معاملات حضور دارد. آن سیاستگذاری که با هدف تثبیت قدرت خرید پول، تعیین متغیرهایی مانند نرخ بهره را در دست میگیرد، منطقاً نمیتواند همزمان میزان عرضه و تقاضای تمام کالاها را به فرایند بازار واگذار کند.
اینکه اقتصاددانان «جریان اصلی»، برخلاف سوسیالیستها، وجود کنشگران اقتصادی مستقل از دولت را میپذیرند و ظاهراً آن را نامطلوب تلقی نمیکنند، این حقیقت را در مورد نظام فکری آنان پنهان میسازد که گرایش به اعمال کنترل هرچه بیشتر بر تمام فعالیتهای اقتصادی، بخشی جداییناپذیر از نظام فکری و نظریشان است. *Woodford, Michael. 2003. Interest and Prices: Foundations of a Theory of Monetary Policy. Princeton, NJ: Princeton University Press.
منبع: اقتصاد نیوز