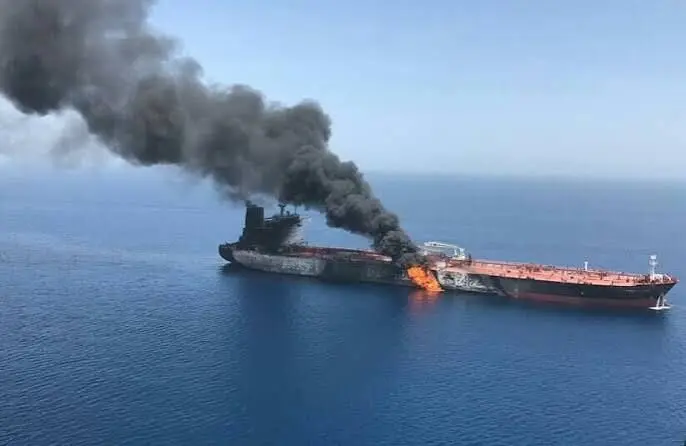
دنیای اقتصاد در گزارشی نوشت: بازار نفت با تناقضی روبهرو است که توضیح آن را نمیتوان صرفا در تراز عرضه و تقاضا جستوجو کرد: جریان فیزیکی نفت از خلیجفارس کاهش یافته، اما قیمتها هنوز با ابعاد این اختلال تناسب ندارند. بر اساس دادههای کپلر (Kpler)، جریان نفت خام خلیج فارس طی یک هفته از بیش از ۲۰میلیون بشکه در روز به حدود ۹میلیون بشکه سقوط کرده؛ کاهشی نزدیک به ۱۱میلیون بشکه در روز. با این حال، نفت برنت همچنان در محدوده ۱۰۸دلار معامله میشود؛ سطحی که با جهشهای مورد انتظار در صورت تداوم چنین اختلالی فاصله دارد.
در مقابل، وزیر انرژی آمریکا از بازگشت جریان نفت به حدود ۸۰درصد سطح پیش از جنگ سخن میگوید. این دو روایت الزاما متناقض نیستند؛ تفاوت در بازه زمانی اندازهگیری، نوع محموله و فاصله میان روند اخیر و میانگینهای ثبتشده میتواند بخشی از اختلاف را توضیح دهد. بااینحال، مساله اصلی همچنان پابرجاست: آیا بازار کمبود عرضه امروز را قیمتگذاری میکند یا به بازگشت عرضه در آینده امید بسته است؟ پاسخ را باید در کنار تحولات ژئوپلیتیک، در تقویم سیاسی واشنگتن نیز جستوجو کرد.
معافیتهای تحریمی مرتبط با نفت روسیه، توافقهای مربوط به صادرات دیزل و تعویق برخی اقدامات تنبیهی را میتوان در چارچوب تلاش دولت آمریکا برای مهار قیمت سوخت تحلیل کرد. در آستانه انتخابات میاندورهای، افزایش هزینه بنزین و گازوئیل برای مصرفکنندگان آمریکایی صرفا یک مساله اقتصادی نیست؛ پیامد سیاسی نیز دارد. در چنین شرایطی، تحریمها که قرار بود ابزار فشار بر مسکو باشند، عملا به یکی از اهرمهای تنظیم عرضه و مهار قیمت تبدیل میشوند. ابعاد این سیاست زمانی روشنتر میشود که ارقام صادرات فرآوردههای روسیه را با اختلال عرضه در خلیجفارس مقایسه کنیم.
حجم دیزل روسیه در دادههای مورد استناد از حدود ۲میلیون بشکه در ماه، معادل ۷۵هزار بشکه در روز، به ۸میلیون بشکه در ماه، معادل حدود ۲۵۰هزار بشکه در روز، افزایش یافته است. این حجم در مقایسه با شکاف نزدیک به ۱۱میلیون بشکهای جریان نفت خام خلیجفارس، برای جبران اختلال عرضه نفت خام کافی نیست. بااینحال، اهمیت آن را نباید صرفا با معیار نفت خام سنجید. بازار فرآوردهها، بهویژه دیزل، شرایط متفاوتی دارد. محدودیت عرضه دیزل از خلیجفارس میتواند اثر افزایش صادرات روسیه را بر بازار این سوخت پررنگتر کند.
دیزل مستقیما با هزینه حملونقل، کشاورزی و تولید صنعتی ارتباط دارد و افزایش قیمت آن میتواند فشار تورمی را به بخشهای مختلف اقتصاد منتقل کند. بنابراین، ممکن است سیاست واشنگتن نتواند کسری عرضه نفت خام را جبران کند؛ اما در کوتاهمدت از شدت فشار بر یکی از حساسترین بخشهای بازار سوخت بکاهد. مساله اینجاست که کاهش فشار قیمتی با حل بحران عرضه یکسان نیست. اگر اختلال در مسیرهای اصلی صادرات ادامه یابد، افزایش صادرات روسیه و تسهیل موقت معاملات فقط میتواند بخشی از فشار را جابهجا کند، نه اینکه منشأ آن را از میان ببرد.
ابزارهایی برای خرید زمان اولویت کاخ سفید، مهار قیمت سوخت در ماههای منتهی به انتخابات است؛ آن هم بدون اعطای امتیاز به ایران. از این منظر، معافیتهای محدود و تصمیمهای قابل بازنگری، ابزارهایی برای خرید زمانند. تحلیلگران موسسه دیبیاس (DBS) این اقدامات را راهحلهایی موقت ارزیابی میکنند. بازه ۶۰روزه بازنگری که به مارکو روبیو وزیر امور خارجه ایالات متحده نسبت داده شده نیز، در صورت تایید جزئیات آن، نشان میدهد واشنگتن میخواهد گزینههای خود را باز نگه دارد، نه اینکه الزاما از راهبرد تحریمی خود عقبنشینی دائمیکند.
مسکو از دو مسیر سود میبرد: افزایش فرصت فروش و درآمد نفتی و آشکار شدن محدودیت سیاسی تحریمها هنگامی که هزینه اجرای آنها برای مصرفکننده آمریکایی بالا میرود. حتی اگر معافیتهای کرملین موقت باشند، همین انعطاف میتواند قدرت بازدارندگی تحریمها را تضعیف کند. از سوی دیگر، منافع کییف با محاسبات کوتاهمدت واشنگتن در تعارض قرار میگیرد. حملات به پایانهها و زیرساختهای نفتی روسیه، از جمله در حوالی سنپترزبورگ، با هدف محدود کردن توان صادراتی مسکو قابل تحلیل است؛ حال آنکه دولت آمریکا برای افزایش عرضه و مهار قیمتها به تداوم صادرات روسیه نیاز دارد.
این اختلاف، تنشی واقعی میان اهداف امنیتی و ملاحظات اقتصادی متحدان غربی ایجاد میکند. در تحلیل دیبیاس، تداوم نااطمینانی در عرضه میتواند اهرمی برای اثرگذاری بر قیمتها باشد. برای ایجاد فشار بر بازار، لزوما به بسته شدن کامل تنگه هرمز نیاز نیست؛ تداوم تهدید، حملات محدود و افزایش ریسک عبور کشتیها نیز میتواند هزینه بیمه و حملونقل را بالا نگه دارد. بااینحال، میزان اثرگذاری این اهرم به شدت اختلال، واکنش نظامی و توان بازار برای یافتن مسیرهای جایگزین بستگی دارد.
نزدیکتر شدن قاهره به حمایت از ریاض در برابر تهدیدهای حوثیها میتواند نشانهای از گسترش دامنه منطقهای بحران باشد. برای مصر، مساله صرفا امنیت دریایی نیست؛ هر اختلال پایدار در دریای سرخ و تردد کانال سوئز میتواند درآمدهای ارزی و ثبات اقتصادی این کشور را نیز تحت فشار قرار دهد. بازار هنوز درباره پایداری افزایش عرضه و مدت اعتبار معافیتها اطمینان ندارد. در چنین فضایی، افت قیمت میتواند به برداشت سود و کاهش موقت موقعیتهای معاملاتی منجر شود، بیآنکه ریسک بنیادی بازار از بین رفته باشد.
در واقع، معاملهگران همزمان ۲احتمال را قیمتگذاری میکنند: بازگشت تدریجی عرضه و تشدید دوباره بحران. چشمانداز بازار سناریوهای پیشرو پیشبینیهای قطعی نیستند، بلکه مسیرهای محتملیاند که تحقق هر یک به تحولات امنیتی، تصمیمهای سیاسی و وضعیت واقعی عرضه نفت بستگی دارد. در سناریوی نخست، در صورت تداوم حملات در سطح فعلی و جلوگیری از گسترش اختلال در عرضه، قیمت برنت میتواند تا انتخابات در محدوده ۱۰۰تا ۱۱۰دلار نوسان کند. در این شرایط، برداشت سود معاملهگران از یکسو و نگرانی از تداوم ریسکهای ژئوپلیتیک از سوی دیگر، مانع شکلگیری روندی پایدار در قیمتها خواهد شد.
معافیتهای تحریمی و افزایش صادرات دیزل روسیه نیز ممکن است بخشی از فشار بر بازار فرآوردهها را کاهش دهد، اما برای جبران کسری گسترده عرضه نفت خام کافی نخواهد بود. این سناریو، در صورت مهار نسبی تنشها، با ارزیابی تحلیلگران دیبیاس سازگار است و بیش از هر چیز بر این فرض استوار است که فشارهای امنیتی ادامه مییابند؛ اما به مرحله تشدید گسترده درگیری نمیرسند. در مقابل، چشمانداز دوم یعنی گسترش درگیری میان حوثیها و عربستان، افزایش مشارکت بازیگران منطقهای یا حمله موفق به یک نفتکش بزرگ یا پایانه مهم صادراتی میتواند قیمت برنت را به بالای ۱۱۰دلار سوق دهد.
در چنین وضعیتی، افزایش حقبیمه جنگی و هزینه حملونقل دریایی، فشار مضاعفی بر بازار وارد میکند و احتمال دارد قیمت فرآوردهها سریعتر از نفت خام افزایش یابد. واردکنندگان آسیایی و اروپایی، کشورهای وابسته به مسیر دریای سرخ و مصرفکنندگان نهایی از جمله آسیبپذیرترین گروهها خواهند بود. هرچند بدون دادههای دقیقتر نمیتوان احتمال عددی معتبری برای این سناریو تعیین کرد، پیامدهای آن میتواند بسیار سنگین باشد؛ بهویژه اگر حملات به کشتیها ادامه یابد و به اختلال پایدار در تردد دریایی یا صادرات نفت منجر شود.
در این شرایط، افزایش صادرات روسیه نیز ممکن است برای خنثی کردن شوک عرضه کافی نباشد. مسیر سوم به تحولات سیاسی پس از انتخابات میاندورهای آمریکا مربوط است. پایاندوره بازنگری معافیتها، تغییر اولویتهای دولت یا افزایش فشار متحدان اروپایی و اوکراین برای محدود کردن درآمدهای نفتی روسیه میتواند زمینه بازگشت سختگیریهای تحریمی را فراهم کند. چنین تحولی، نااطمینانی درباره عرضه دیزل روسیه را افزایش میدهد و ممکن است به رشد حاشیه سود فرآوردهها و افزایش فاصله قیمتی دیزل با نفت خام بینجامد.
شدت این اثر به دامنه محدودیتهای احتمالی، واکنش خریداران و ظرفیت عرضه جایگزین بستگی خواهد داشت. این سناریو از نظر سیاسی قابل اعتناست؛ زیرا اگر معافیتهای فعلی عمدتا با هدف مهار موقت قیمت سوخت صادر شده باشند، لزوما به معنای تغییر پایدار در راهبرد تحریمی واشنگتن نخواهند بود؛ بااینحال، تحقق آن به تصمیمهای بعدی دولت آمریکا و شرایط بازار وابسته است. در نهایت، اگر حملات بهطور پایدار کاهش یابد، ترتیبات موثر امنیت دریایی برقرار شود یا توافقی امکان بازگشت جریان نفت خام و فرآوردهها به سطوح پیش از جنگ را فراهم کند، بازار میتواند وارد مسیر عادیسازی سریع شود.
در این صورت، کاهش صرف ریسک ژئوپلیتیک احتمال افت قیمت نفت را افزایش میدهد؛ هرچند سرعت و دامنه کاهش به میزان بازیابی عرضه، سطح ذخایر و وضعیت تقاضا بستگی خواهد داشت. تولیدکنندگان پرهزینه، صادرکنندگان نفت، دولت آمریکا و واردکنندگان انرژی از مهمترین بازیگران متاثر از این تحول خواهند بود. بااینحال، تحقق چنین مسیری مستلزم بهبود واقعی و پایدار شرایط امنیتی است و صرف اعلام بازگشت جریان نفت به ۸۰درصد سطح پیش از جنگ، بدون تایید آن با دادههای مستمر صادرات و حملونقل، برای نتیجهگیری درباره عادیشدن بازار کافی نیست. بازار چه زمانی با واقعیت روبهرو میشود؟
قیمت نفت تنها بازتاب میزان عرضه و تقاضا نیست؛ انتظارات سیاسی، ارزیابی معاملهگران از دوام بحران و تصمیم دولتها برای مدیریت هزینههای داخلی نیز در آن نقش دارند. معافیتهای تحریمی و افزایش صادرات روسیه ممکن است در کوتاهمدت از فشار بر بازار فرآوردهها بکاهند؛ اما جایگزین بازگشت پایدار جریان نفت از خلیج فارس نخواهند شد. از این منظر، مهمترین متغیر برای بازار نه صرفا قیمت روز برنت، بلکه فاصله میان بازگشت اعلامشده عرضه و بازیابی واقعی جریان محمولهها است.
هرچه این فاصله طولانیتر شود، احتمال آنکه بازار با تاخیری پرهزینه با واقعیت عرضه روبهرو شود، افزایش مییابد. اگر نفت ۱۰۸دلاری نشانهآرامش بازار نیست، بلکه حاصل خرید زمان با ابزارهای سیاسی است، هزینه این تاخیر سرانجام بر دوش چه کسی خواهد افتاد: مصرفکننده، دولتها یا خود بازار نفت؟
منبع: آوش