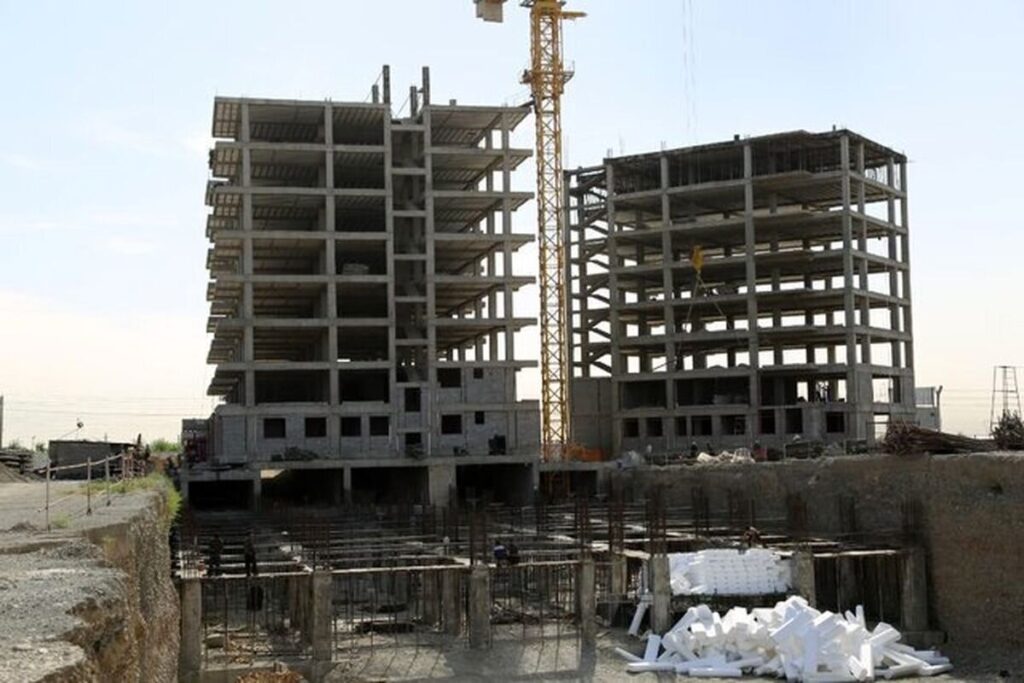
کاهش صدور پروانههای ساختمانی، افت رشد بخش ساختمان و بلاتکلیفی متقاضیان طرحهای حمایتی مسکن، از عمیقتر شدن رکود ساختوساز حکایت دارد؛ رکودی که بهگفته کارشناسان، از محدودیت تأمین زمین و ضعف اجرای قوانین تا ناکارآمدی تسهیلات بانکی و کاهش قدرت خرید خانوارها ریشه گرفته است.
به گزارش همشهری آنلاین، در سایه افت شدید صدور پروانههای ساختمانی، رشد بخش ساختمان در یک سال اخیر به منفی ۱۰ درصد رسید. در برنامه تلویزیونی «دستبهنقد»، مجتبی یوسفی، عضو کمیسیون عمران مجلس و ابوالفضل نوروزی، مدیرکل سابق دفتر برنامهریزی و اقتصاد مسکن وزارت راه و شهرسازی، دلایل کاهش ساختوساز و موانع اجرای سیاستهای حمایتی مسکن را بررسی کردند.
اجرای ناقص قوانین ترمز ساختوساز شد
آمارهای ارائهشده در این برنامه نشان میدهد روند صدور پروانههای ساختمانی از رشد ۴/۲۶ درصدی در بهار۱۴۰۳ به افت ۵/۲۵ درصدی در زمستان۱۴۰۴ رسیده است. همچنین رشد بخش ساختمان در سال۱۴۰۴ بیش از ۱۵درصد کاهش داشته است؛ نشانههایی که از تضعیف فعالیتهای ساختمانی حکایت دارند.
یوسفی با تأکید بر اهمیت مسکن در اقتصاد کشور گفت: مسکن صرفا یک موضوع اجتماعی نیست و با حدود ۱۴۵رشته شغلی ارتباط دارد. ازاینرو، رونق ساختوساز میتواند بر اشتغال و فعالیت بخشهای مختلف اقتصادی اثر بگذارد. او افزود: حل مسئله مسکن باید در اولویت دولت قرار گیرد و شورایعالی مسکن نیز باید با جدیت بیشتری وظایف خود را دنبال کند.
نوروزی نیز با اشاره بهوجود قوانین متعدد در حوزه مسکن گفت: مسئله اصلی فقط کمبود قانون نیست، بلکه اجرای ناقص آنهاست. بهگفته او، محدودیت تأمین زمین، طولانیشدن فرایندهای اداری و هماهنگ نبودن دستگاهها، اجرای برنامههای ساخت مسکن را با مشکل مواجه کرده است. درحالیکه بخش مهمی از سیاستهای حمایتی به تصمیمگیری و هماهنگی بین دستگاههای دولتی وابسته است، موانع اداری و نگرانی مدیران از تبعات تصمیمگیری، روند اجرا را کند میکند.
زمین، گلوگاه اصلی تولید مسکن
نوروزی با اشاره به فشار هزینه مسکن بر خانوارها گفت: برآوردها نشان میدهد خانوارها برای خرید خانه، درصورت پسانداز یکسوم درآمد خود، بهطور متوسط باید ۵۳سال منتظر بمانند. سهم مسکن از هزینه خانوار نیز بهطور متوسط حدود ۴۵درصد و برای مستأجران ۵۳درصد است؛ رقمی که در تهران به حدود ۷۰درصد میرسد.
بهگفته او، برای پاسخگویی به نیاز کشور باید سالانه دستکم یکمیلیون واحد مسکونی ساخته شود؛ هدفی که بدون تأمین زمین و فراهم کردن امکان سرمایهگذاری در ساختوساز محقق نمیشود. نوروزی سهم زمین از هزینه تمامشده مسکن را حدود ۶۴درصد اعلام کرد و افزود: محدودیت عرضه زمین، هزینه تولید را بالا میبرد و امکان ساخت واحدهای متناسب با توان مالی خانوارها را کاهش میدهد.
یوسفی نیز با اشاره به ظرفیتهای قانونی تأمین زمین، ازجمله ماده ۵۰ قانون برنامه هفتم، بر ضرورت استفاده از این ظرفیتها تأکید کرد. او گفت: توسعه محدودههای سکونتی باید با توجه به دسترسی به خدمات و محل اشتغال انجام شود؛ زیرا انتقال خانوارها به شهرهای جدید و مناطق دور از مراکز کار، هزینه رفتوآمد سنگینی به آنها تحمیل میکند.
بهگفته او، هزینه رفتوآمد روزانه در برخی شرایط میتواند به ماهانه ۷ تا ۱۰میلیون تومان برسد و بخشی از مزیت سکونت در مناطق ارزانتر را از بین ببرد.
تسهیلات بانکی؛ فاصله وام تا هزینه ساخت
عضو کمیسیون عمران مجلس، ناکافی بودن تسهیلات بانکی را یکی دیگر از موانع ساخت مسکن دانست. یوسفی گفت: وام ۸۰۰میلیون تومانی ساخت، در شرایطی که هزینه ساخت هر مترمربع مسکن به ۵۰ تا ۶۰میلیون تومان رسیده، پاسخگوی هزینه تولید یک واحد معمولی نیست. ساخت واحدی ۱۰۰متری، بدون احتساب قیمت زمین، بیش از ۵میلیارد تومان هزینه دارد؛ بنابراین متقاضی باید چند میلیارد تومان آورده شخصی تأمین کند.
او افزود: حتی اگر تسهیلات افزایش یابد، اقساط ماهانه ۱۵ تا ۲۰میلیون تومانی نیز برای بخش بزرگی از خانوارها سنگین است. ازاینرو، سیاست اعتباری باید بهگونهای تنظیم شود که هم منابع کافی برای ساخت فراهم کند و هم بازپرداخت آن با توان مالی متقاضیان تناسب داشته باشد. یوسفی همچنین بر ضرورت ورود مؤثرتر بانکها به تأمین مالی بخش مسکن تأکید کرد.
ضرورت استفاده از ابزارهای مکمل
در کنار اصلاح تسهیلات، پیشفروش واحدها، استفاده از بازار سرمایه و صندوقهای تأمین مالی پروژه، مالیات بر خانههای خالی و زمینهای بلااستفاده و بهرهگیری از زمینهای مازاد دولتی ازجمله راهکارهای مطرحشده برای تقویت عرضه مسکن بود. حمایت از مستأجران نیز باید در کنار سیاستهای افزایش تولید دنبال شود.
مجموع دیدگاههای مطرحشده نشان میدهد کاهش ساختوساز را نمیتوان با یک تصمیم یا افزایش محدود وام برطرف کرد. تأمین زمین قابل ساخت، کاهش موانع اداری، اصلاح شیوه تأمین مالی و توجه به قدرت خرید خانوارها باید در قالب برنامهای هماهنگ دنبال شود؛ در غیراین صورت، فاصله میان نیاز مسکن و تولید سالانه همچنان افزایش خواهد یافت.
منبع: همشهری