دنیای اقتصاد گزارش میدهد؛
گروه آنلاین روزنامه دنیای اقتصاد- کسری غفوری: بازارهای مالی با احتمال نزدیک به ۷۰ درصد پیشبینی میکنند که فدرال رزرو در اواخر ماه اکتبر بار دیگر نرخ بهره را افزایش دهد. در حالی که مقامات بانک مرکزی آمریکا هفته گذشته با نخستین اقدام جدی خود طی سالهای اخیر در مسیر مهار تورم نرخ بهره را بالا بردند، تصور عمومی بر این بود که این تصمیم فرصتی به سیاستگذاران میدهد تا ابتدا ارزیابی کنند آیا فشارهای قیمتی رو به کاهش است یا نه و سپس دست به اقدام بعدی بزنند.
با این حال تحولات هفته گذشته شتاب تازهای به این مباحث بخشیده و این احتمال را قوت داده است که بانک مرکزی در نشست ماه اکتبر ناچار به اعمال یک افزایش ۰.۲۵ واحد درصدی دیگر شود. این نشست حساس درست چند روز پیش از انتخابات میاندورهای برگزار میشود، انتخابی که تعیینکننده میزان آزادی عمل دونالد ترامپ برای پیشبرد برنامههایش در نیمه دوم دوران ریاستجمهوری خواهد بود.
فدرال رزرو همواره بر استقلال سیاسی خود پافشاری کرده و تاکید دارد که تقویم سیاسی و انتخاباتی کشور نقشی در تصمیمگیریهای پولی آن ندارد. پیش از این نیز بارها پیش آمده است که بانک مرکزی در ماهها یا حتی روزهای منتهی به انتخابات، بنا بر اقتضائات اقتصادی دست به تغییر نرخ بهره زده باشد.
اما در شرایطی که ترامپ این نهاد را به تصمیمگیریهای جانبدارانه متهم کرده و اعضای آن را به دلیل مقاومت در برابر خواستهاش مبنی بر کاهش شدید نرخهای بهره مورد انتقاد مستقیم قرار داده است، دفاع از منطق اقتصادی تصمیم جدید باید کاملاً محکم و تردیدناپذیر باشد.
به نوشته نیویورکتایمز، بازارهای مالی در هفته گذشته شرطبندی روی افزایش دوباره نرخ بهره را بالا بردهاند؛ اقدامی که میتواند به بهای برانگیختن خشم ترامپ تمام شود و در نشست ۲۷ و ۲۸ اکتبر (۵ و ۶آبان)، نرخ بهره سیاستی را به محدوده ۴ تا ۴.۲۵ درصد برساند. در حال حاضر معاملهگران در بازار آتی صندوقهای فدرال، حدود ۷۰درصد احتمال برای وقوع این سناریو در نظر میگیرند.
این باور بازارها از انتشار پیدرپی آمارهایی ناشی میشود که نشان میدهند موتور اقتصاد آمریکا به جای افت توان، شتاب بیشتری به خود گرفته است. تازهترین شاهد این مدعا، پیمایش معتبر موسسه اساندپی گلوبال از بخش خصوصی بود که نشان داد فعالیت کسبوکارهای آمریکایی در ماه سپتامبر به بالاترین سطح پنج سال گذشته جهش کرده است. این دادهها بلافاصله پس از آمار نیرومند خردهفروشی در هفته قبل و گزارش اشتغال فراتر از پیشبینی در اوایل ماه جاری میلادیمنتشر شدند.
همزمان با این شرایط، نشانههای چندانی از مهار خطرات تورمی دیده نمیشود. تداوم بنبست در خاتمه دادن به جنگ در خاورمیانه موجب شده بهای جهانی نفت بالای مرز ۱۰۰ دلار در هر بشکه بماند. افزایش قیمت گازوئیل نیز هزینههای تولید و زنجیره حملونقل کالا در ایالات متحده را سنگینتر کرده و همزمان تب سرمایهگذاریهای کلان در حوزه هوش مصنوعی کماکان بدون افت ادامه دارد.
بانک مرکزی پیش از برگزاری نشست بعدی خود، گزارش رسمی بازار کار از سوی اداره آمار نیروی کار و نیز تازهترین ارقام تورم سپتامبر از طریق شاخص بهای مصرفکننده را دریافت خواهد کرد.
سیگنالهای ناهمگون از درون فدرالرزرو
در این فاصله، مدیران ارشد فدرال رزرو در موضعگیریهای متوالی تاکید کردهاند که در مهار تورم عزمی راسخ دارند. این رویکرد کاملاً منطبق با برآوردهای جدیدی است که هفته گذشته منتشر شد و از حمایت اکثریت اعضا برای دستکم یک نوبت افزایش دیگر نرخ بهره در سال جاری حکایت داشت.
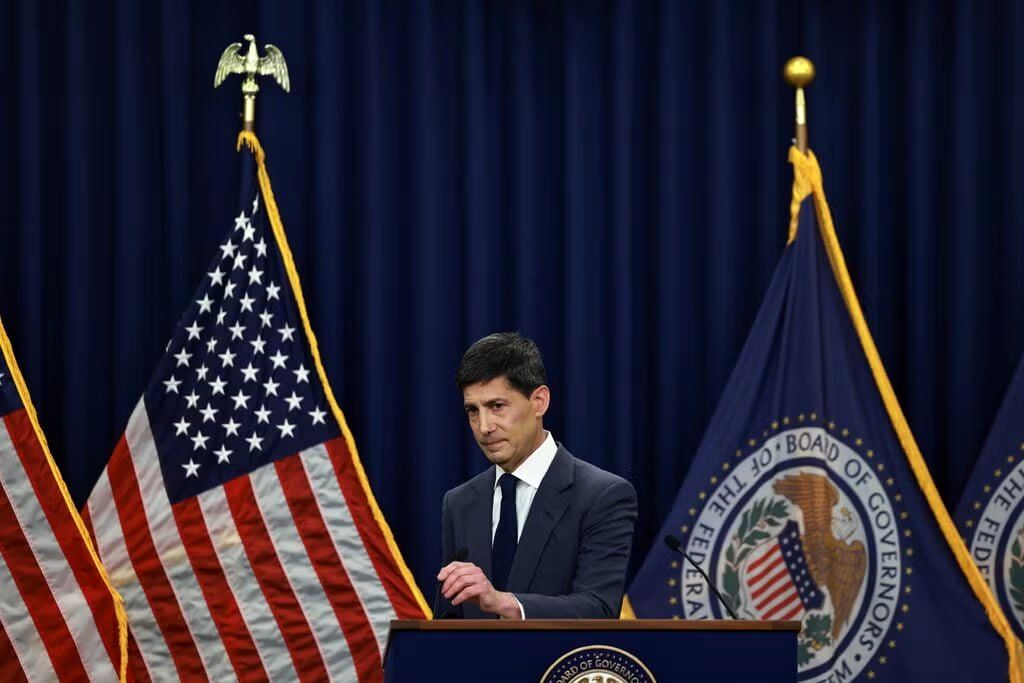
کوین وارش، رئیس فدرال رزرو، اقدام ماه سپتامبر را «برچیدن بخشی از تسهیلات پولی» توصیف کرد؛ تعبیری که پیام روشنی از تداوم انقباض پولی مخابره کرد، اما باقی جزئیات را عامدانه در ابهام باقی گذاشت.
در پی این موضعگیری مبهم، دیدگاههای گوناگونی در بدنه تصمیمگیران شکل گرفته است. جان ویلیامز، رئیس بانک فدرال رزرو نیویورک و نایبرئیس کمیته تعیین سیاستهای پولی، اعلام کرده است منطقی به نظر میرسد که منتظر افزایش دوباره نرخها پیش از پایان سال باشیم. او البته یادآور شد که اقدام نهایی به دادههای اقتصادی جدید وابسته است و رویکرد ماههای ژوئیه تا سپتامبر در این مقطع نیز تکرار خواهد شد. آنا پالسون، دیگر عضو صاحبرای این نهاد از فدرال رزرو فیلادلفیا نیز تصریح کرد که مقداری انقباض بیشتر در سیاستها میتواند موجه باشد.
برخی دیگر از مقامات با اطمینان بیشتری از ضرورت افزایش دوباره نرخ بهره برای بازگرداندن بهموقع تورم به هدف ۲ درصدی سخن میگویند؛ هدفی که فدرال رزرو بیش از پنج سال است نتوانسته آن را تثبیت کند. مایکل بار، عضو هیئتمدیره فدرال رزرو، سیاستهای پیشین را نامتناسب با شرایط روز دانست و افزایشهای تازه را الزامی خواند.
همزمان با اظهارات او و انتشار دادههای اساندپی گلوبال، بازدهی اوراق ۱۰ ساله خزانهداری آمریکا شدیدترین جهش روزانه خود را از آوریل ۲۰۲۵ ثبت کرد و این شاخص اکنون در سطح نزدیک به ۵.۲ درصد معامله میشود که بالاترین تراز آن طی حدود دو دهه گذشته به شمار میآید.
تام بارکین، رئیس فدرال رزرو ریچموند نیز بر ایده افزایش بیش از یکباره نرخها تاکید ورزید و نسبت به اثرگذاری تورم ماندگار فعلی بر تورمهای آتی هشدار داد. با این همه، شاید هشداردهندهترین پیام از سوی آستن گولزبی، رئیس فدرال رزرو شیکاگو مطرح شد که گوشزد کرد مهار تورم ممکن است دردناک باشد. به گفته او در نشست لندن، مهار سریع تورم در کوتاهمدت مستلزم آن است که سطح اشتغال به زیر اهداف تعیینشده سقوط کند، آن هم در وضعیتی که نرخ بیکاری روی عدد ۴.۱ درصد قرار دارد.
خوانش اقتصاددانان از بازی انتظارات
به دنبال تصمیمهای ماه سپتامبر، یان هاتزیوس، اقتصاددان ارشد گلدمن ساکس، برآورد خود از گامهای آتی بانک مرکزی را دستخوش تغییر کرد و احتمال داد که فدرال رزرو پیش از ورود به یک فاز توقف طولانی، در ماه اکتبر نرخ را بالا ببرد. او معتقد است پالسهای ارسالی از سوی مقامات حاکی از تمایل آنها به اجرای زودهنگام این سیاست است، و نه یک ضرورت حاد اقتصادی، و اعمال آن در دو نشست پیاپی طبیعیترین سناریو محسوب میشود.
از نگاه او، تا زمان برگزاری نشست دسامبر، نشانههای افت تورم ملموستر خواهد شد و در نتیجه توجیه اقتصادی برای تعویق تصمیم تا آن زمان به مراتب سستتر خواهد بود.
جیمز ایگلهوف، اقتصاددان ارشد بیانپی پاریبا، سرنوشت نشست اکتبر را در گرو دو عامل میداند. عامل نخست این است که آیا آمارهای تازه پایداری رونق اقتصادی و ماندگاری تورم را تایید میکنند یا خیر. عامل دوم به حفظ اعتبار و پرستیژ سیاستگذار نزد فعالان بازار برمیگردد، به این معنا که فدرال رزرو باید مطمئن شود صرفنظر کردن از این تصمیم، خدشهای به اعتماد سرمایهگذاران درباره تعهد این نهاد به هدف تورم ۲ درصدی وارد نخواهد کرد. او تاکید دارد که فدرال رزرو در ماه سپتامبر پیروز میدان اعتباربخشی به خود بود و تمایلی نخواهد داشت اکنون با ناکام گذاشتن انتظارات سنگین بازار در ماه اکتبر، دست به عقبنشینی بزند.
این شکل از هماهنگی جبری با بازار، آسیبپذیریهای خاص خود را نیز برای فدرال رزرو دارد، بهویژه در لحظاتی که میان آنچه سرمایهگذاران قیمتگذاری کردهاند و آنچه بانک مرکزی قصد اجرای آن را دارد، عدم تقارن ایجاد شود. بخشی از این مشکل به تصمیم کوین وارش بازمیگردد که ترجیح داده است چشمانداز دقیق سیاستها را در پردهای از ابهام نگاه دارد.
مارک جیانونی، اقتصاددان ارشد بانک بارکلیز هشدار میدهد که بدون ارائه یک چارچوب ارزیابی دقیق، این احتمال افزایش مییابد که بازارها هر گزارش اقتصادی نیرومند را بهانهای برای انتظار انقباض بیشتر قلمداد کنند و چنانچه رئیس فدرال رزرو نتواند این انتظارات را مهار کند، ممکن است عنان بازار از دست تصمیمگیران خارج شود.
منبع: دنیای اقتصاد