گسترش استفاده از حسابها و کارتهای بانکی اجارهای در جرایم سایبری، کلاهبرداریهای اینترنتی و پولشویی، به یکی از دغدغههای مهم حوزه قضایی و پیشگیری از وقوع جرم تبدیل شده است؛ موضوعی که به گفته معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام، در کنار تبعات اقتصادی و اجتماعی، میتواند صاحبان حسابها را نیز با مسئولیتهای کیفری و حقوقی مواجه کند. در همین راستا، تقویت آگاهی عمومی و اتخاذ تدابیر پیشگیرانه برای جلوگیری از گرفتار شدن شهروندان در دام شبکههای مجرمانه، از اهمیت ویژهای برخوردار است.
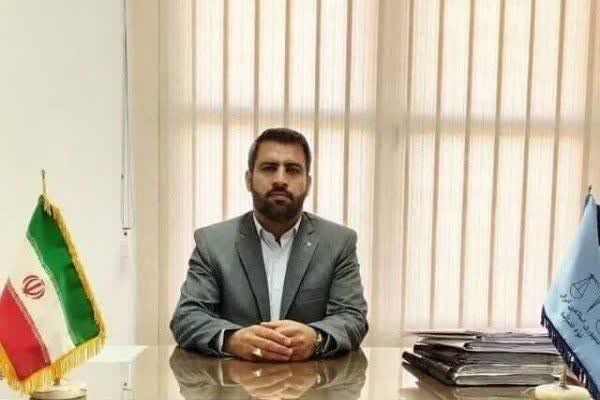
امیر حسین آذرمنش معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام در گفتوگو با میزان، نسبت به یکی از نگرانکنندهترین مسائل پیشروی دستگاه قضایی و معاونتهای اجتماعی و پیشگیری از وقوع جرم در سراسر کشور هشدار داد و گفت: یکی از موارد مهم در این زمینه، گسترش روزافزون پدیده اجاره، فروش یا واگذاری حساب، کارت و شماره شبا بانکی به دیگران است.
آذرمنش اظهار کرد: امروزه یکی از نگرانکنندهترین مسائل پیشروی دستگاه قضایی و معاونتهای اجتماعی و پیشگیری از وقوع جرم در سراسر کشور و بهویژه در استانهایی نظیر ایلام است که با توجه به موقعیت مرزی، ساختار قومی و قبیلهای، عدم توسعهیافتگی، مشکلات اقتصادی و سایر موارد دیگر، آسیبپذیریهای خاص خود را دارند.یکی از این موارد که میتوان نام برد گسترش روزافزون پدیده اجاره، فروش یا واگذاری حساب، کارت و شماره شبا بانکی به دیگران است.
آذرمنش ادامه داد: آمار پروندههای وارده به شعب کیفری، حاکی از آن است که بخش قابل توجهی از کلاهبرداریهای اینترنتی، جرایم قمار و شرطبندی، جرایم مرتبط با ارز و رمزارز و عملیات پولشویی، از طریق حسابهایی صورت میگیرد که افراد عادی و اغلب کمدرآمد، آنها را در ازای مبالغ اندک در اختیار شبکههای مجرمانه قرار دادهاند. معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام تصریح کرد: این در حالی است که اکثر این افراد از پیامدهای کیفری، مالی و اجتماعی سنگین این اقدام، آگاهی درستی ندارند.
واگذاری حساب بانکی میتواند مسئولیت کیفری ایجاد کند آذرمنش در پاسخ به این سؤال که فردی که کارت بانکی یا حساب خود را در اختیار شخص دیگری قرار میدهد، اگر از استفاده مجرمانه آن حساب بیخبر باشد، باز هم مسئولیت کیفری دارد؟ گفت: در نظام حقوق کیفری و رویه قضایی، اصل بر مسئولیت مرتکب جرم است لکن واگذاری کارت یا حساب بانکی به اشخاص ثالث، تحت عنوان سپردن ابزار ارتکاب جرم یا معاونت در جرم و حتی در برخی موارد به دلیل بیاحتیاطی و اهمال شدید، مانند سهلانگاری در حفظ اطلاعات بانکی، میتواند موجد مسئولیت کیفری باشد.
وی افزود: طبق نظریه مشورتی و آرای وحدت رویه، جهل به قانون رافع مسئولیت نبوده و بیاطلاعی فرد از نیت مجرمانه استفادهکننده از حساب، رافع مسئولیت مدنی و در مواردی مسئولیت کیفری ناشی از تسهیل وقوع جرم نخواهد بود، مگر آنکه فقدان هرگونه سوءنیت و ناآگاهی مفرط با ادله محکم اثبات شود. مقام قضایی چگونه «بیاطلاعی» را از «علم و عمد» تشخیص میدهد؟ معاون اجتماعی و پیشگیری از وقوع جرم دادگستری ایلام در پاسخ به این پرسش که مرز میان «بیاطلاعی» و «علم و عمد» در پروندههای اجاره کارت بانکی چگونه برای مقام قضایی احراز میشود؟
گفت: تشخیص علم و عمد، سوءنیت عام و خاص، از بیاطلاعی در رویه قضایی بر عهده قاضی رسیدگیکننده است که از طریق امارات قضایی احراز میشود. وی ادامه داد: اماراتی نظیر تناسب نداشتن تمکن مالی صاحب حساب با تراکنشهای میلیاردی، دریافت وجه در ازای اجاره حساب، عدم توجیه منطقی برای در اختیار گذاشتن رمز دوم پویا و اقرار متهمان، از مهمترین ابزارهای مقام قضایی در تفکیک جهل واقعی از جهل توأم با تبانی یا سهلانگاری مؤثر است. دریافت اجرت در ازای واگذاری کارت؛
یکی از امارات قضایی آذرمنش درباره اینکه اگر صاحب حساب در ازای دریافت پول، کارت بانکی خود را در اختیار فرد دیگری قرار دهد، آیا صرف دریافت اجرت میتواند نشانه علم او به فعالیت مجرمانه باشد؟ اظهار کرد: بله دریافت وجه، کرایه یا هرگونه منفعت مالی تحت عنوان اجاره حساب یا واگذاری کارت، یکی از قویترین امارات قضایی بر وجود علم و قصد مجرمانه یا دستکم تسهیل آگاهانه جرم است.
وی افزود: کسی که در قبال واگذاری ابزار بانکی خود پاداش مالی دریافت میکند، نمیتواند ادعای حسن نیت یا بیاطلاعی کند، چرا که هیچکس بابت انجام یک امر مشروع و عادی، ابزار مالی خود را با دریافت پول در اختیار دیگری قرار نمیدهد. ادعای بیاطلاعی صاحب حساب چگونه بررسی میشود؟ معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام در پاسخ به این سؤال که اگر حساب یک فرد برای کلاهبرداری استفاده شود، اما صاحب حساب ادعا کند که از جرم بیخبر بوده، چه ادلهای برای اثبات یا رد ادعای او بررسی میشود؟
گفت: مطابق قواعد عمومی آیین دادرسی کیفری و مدنی، اصل بر بیگناهی است، اما هنگامی که ابزار ارتکاب جرم، یعنی حساب بانکی، متعلق به شخص مشخصی است، بار اثبات ادعا «البیّنه علی المدعی» متوجه صاحب حساب است. وی ادامه داد: او باید با ارائه ادله اثباتی نظیر گزارش فوری مفقودی کارت به مراجع انتظامی یا بانکی پیش از انجام تراکنشها، اثبات سرقت فیزیکی کارت یا ارائه مستندات کلاهبرداری اینترنتی از خود وی، مانند فیشینگ علیه صاحب حساب، ادعای بیخبری خود را نزد مقام قضایی اثبات نماید. صاحب حساب ممکن است با چه عناوین اتهامی مواجه شود؟
آذرمنش در پاسخ به این سؤال که در چنین پروندههایی، صاحب حساب ممکن است با چه عناوین اتهامی مواجه شود و آیا صرفاً بحث معاونت در جرم مطرح است یا عناوین دیگری نیز ممکن است مطرح شود؟ گفت: عناوین اتهامی مترتب بر صاحب حساب در این پروندهها، بسته به میزان علم، عمد و نقش صاحب حساب متفاوت است؛ فلذا عناوین اتهامی میتواند متفاوت باشد.
وی افزود: معاونت در جرم کلاهبرداری یا پولشویی، در صورت احراز تسهیل عمداً یا تسویه وجوه نامشروع، مشارکت در جرم، چنانچه بهعنوان عضو اصلی شبکه مجرمانه عمل کرده باشد، و جرایم خاص بانکی و پولشویی ناشی از عواید حاصل از جرم، از جمله این عناوین است. معاون اجتماعی و پیشگیری از وقوع جرم دادگستری ایلام تصریح کرد: همچنین در صورت اثبات صرفاً اهمال و بیاحتیاطی محض بدون سوءنیت، گاه عناوین مرتبط با تخلفات انتظامی بانکی یا مسئولیت مدنی مطرح میشود، اما رویه قضایی سختگیرانهای نسبت به سهلانگاریهای مؤثر در جرایم سایبری اعمال میگردد.
بیتوجهی به تراکنشهای مشکوک میتواند مسئولیت را تشدید کند آذرمنش در پاسخ به این سؤال که اگر صاحب کارت بعد از اطلاع از تراکنشهای مشکوک، حسابش را مسدود نکند یا موضوع را گزارش ندهد، این رفتار چه اثری در مسئولیت کیفری او دارد؟ گفت: اگر صاحب حساب پس از مطلع شدن از تراکنشهای نامتعارف و مشکوک، فوراً مراتب را به بانک یا مراجع انتظامی اعلام نکند و حساب را مسدود نسازد، این رفتار امارهای قوی بر رضایت ضمنی، تسهیل استمرار جرم یا حتی تبانی بعدی تلقی شده و مسئولیت کیفری و حقوقی وی را تشدید میکند.
وی تأکید کرد: سکوت و اهمال در این مرحله، بار مسئولیت را به شدت افزایش میدهد. مسئولیت صاحب حساب در برابر مالباخته معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام درباره مسئولیت صاحب حساب در برابر مالباخته نیز اظهار کرد: مطابق قواعد قانون مسئولیت مدنی، هرکس به ضمانی سبب ورود خسارت به دیگری شود، ضامن جبران آن است.
وی افزود: صاحب حساب بانکی به دلیل فراهم کردن بستر ارتکاب جرم، در برابر مالباختگان دارای مسئولیت تضامنی یا قهری برای رد مال و جبران خسارات وارده شناخته میشود و دادگاهها معمولاً حکم به رد مال از محل حسابهای توقیفشده یا اموال صاحب حساب صادر میکنند. تفاوت سوءاستفاده بدون اطلاع با واگذاری آگاهانه کارت آذرمنش در پاسخ به این پرسش که اگر صاحب حساب مدعی شود کارت و اطلاعات بانکیاش بدون اطلاع او مورد سوءاستفاده قرار گرفته، چه تفاوتی با حالتی دارد که آگاهانه کارت را در اختیار دیگری گذاشته است؟
گفت: تفاوت میان این دو مورد بسیار زیاد است.در حالت سرقت یا سوءاستفاده بدون اطلاع و رضا، صاحب حساب قربانی جرم شناخته شده و هیچگونه مسئولیت کیفری متوجه وی نیست. معاون اجتماعی و پیشگیری از وقوع جرم دادگستری ایلام ادامه داد: در حالت واگذاری آگاهانه، صاحب حساب بهعنوان معاون یا شریک در جرم شناخته شده و علاوه بر مواجهه با تعقیب کیفری، متحمل تبعات سنگین حقوقی و قضایی خواهد شد. حسابهای اجارهای؛
یکی از حلقههای زنجیره جرایم سایبری آذرمنش درباره نقش حسابهای اجارهای در پروندههای کلاهبرداری اینترنتی اظهار کرد: حسابهای اجاری بهعنوان شریانهای حیاتی و پلهای ارتباطی پولشویی در زنجیره جرایم سایبری عمل میکنند.کلاهبرداران حرفهای برای پنهان کردن هویت واقعی خود و جلوگیری از ردیابی وجوه مسروقه، از این حسابها استفاده مینمایند؛ بنابراین، دارندگان حسابهای اجاری، در عمل به یکی از ارکان اصلی استمرار و چرخش چرخه پولشویی و کلاهبرداری تبدیل شدهاند. چرا افراد حساب بانکی خود را در اختیار افراد ناشناس قرار میدهند؟
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام درباره اینکه چرا برخی افراد حاضر میشوند در ازای مبلغی ناچیز، حساب بانکی خود را در اختیار افراد ناشناس قرار دهند و آیا مجازات فعلی بازدارندگی کافی دارد؟ گفت: متأسفانه برخی شهروندان به دلیل مشکلات اقتصادی، ناآگاهی از عمق فجایع حقوقی و گول خوردن با مبالغ ناچیز، دامنگیر این باندهای مجرمانه میشوند.
وی ادامه داد: مجازاتهای فعلی، شامل حبس، جزای نقدی سنگین، محرومیتهای اجتماعی و مسدودسازی خدمات بانکی، هرچند در قوانین پیشبینی شده، اما با توجه به گسترش روزافزون این پدیده، نیازمند بازنگری، تشدید و بهویژه تقویت اقدامات پیشگیرانه و آگاهیبخشی عمومی است تا هیچکس به طمع مبالغ ناچیز، نام و اعتبار بانکی خود را حراج نکند.
پیشنهادهای راهبردی معاونت در حوزه پیشگیری آذرمنش در ادامه، پیشنهادهای راهبردی معاونت اجتماعی و پیشگیری از وقوع جرم را در حوزه پیشگیری تشریح کرد و گفت: ۱- تقویت آگاهیبخشی عمومی از طریق رسانهها، مساجد، مدارس و فضای مجازی درباره پیامدهای کیفری، مالی و اجتماعی واگذاری حساب به دیگران. ۲- آموزش مهارتهای سواد حقوقی و دیجیتال در مدارس و دانشگاهها. ۳- ایجاد سازوکارهای هشدار سریع در بانکها برای شناسایی حسابهای مشکوک و مسدودسازی بهموقع. ۴- تقویت سیاستهای اشتغالزایی و توانمندسازی اقتصادی جوانان، بهویژه در مناطق کمترتوسعهیافته.
۵- تمهید سازوکارهای خاص برای جوانان و نوجوانان آسیبپذیر که قربانی فریب شدهاند، با رویکرد حمایتی و آموزشی بهجای صرفاً کیفری. حساب و کارت بانکی، هویت مالی شماست معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان ایلام در پایان سخنان خود خطاب به هماستانیها و شهروندان سراسر کشور، هشدار داد: در پایان، لازم میدانم به تمامی هماستانیهای عزیز و شهروندان گرامی در سراسر کشور، هشدار صریح و مسئولانه بدهم: حساب و کارت بانکی شما، هویت مالی شماست.
همانگونه که مدارک شناسایی خود را به غریبهها نمیدهید، کارت و رمز و حساب خود را نیز در اختیار دیگران قرار ندهید. انتهای پیام/
منبع: خبرگزاری میزان